

BearingPoint-Studie: Kapitalpuffer top, Kreditbuch faul – Deutschlands Dilemma
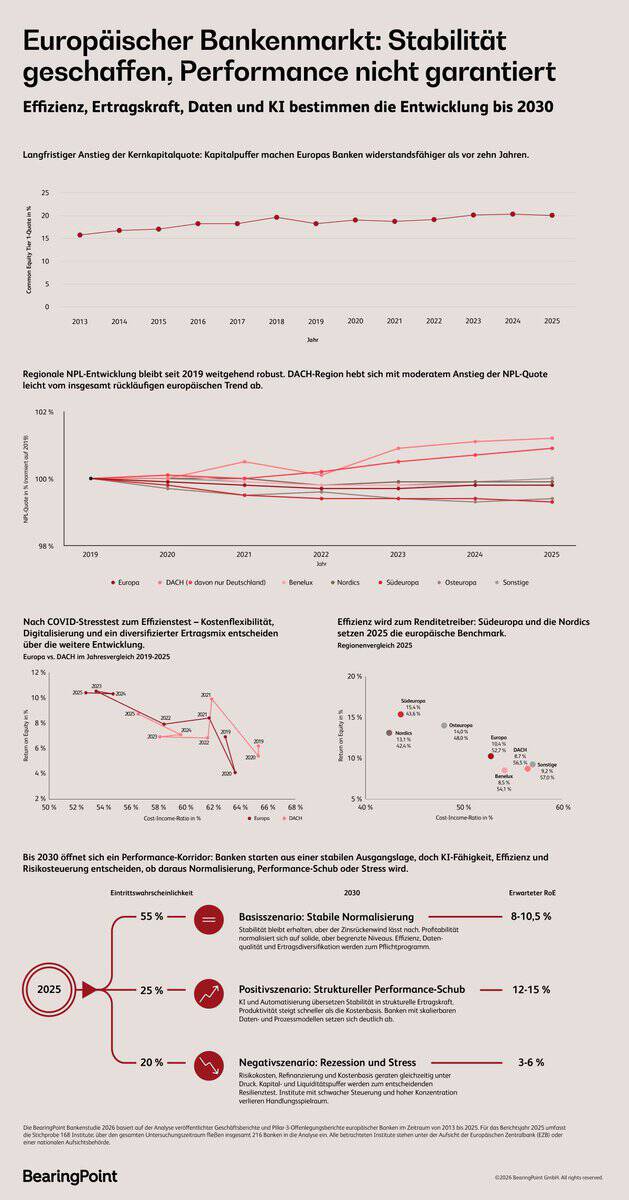
Deutschlands Banken sind heute so stabil wie seit der Finanzkrise nicht mehr. Gleichzeitig entwickelt sich ausgerechnet Deutschland zu einem Unsicherheitsfaktor im europäischen Bankensektor. Während viele europäische Märkte ihre Problemkredite weiter abbauen, stieg der Bestand notleidender Kredite deutscher Banken zwischen 2019 und 2025 um 87 Prozent. Zu diesem Ergebnis kommt die neue Bankenstudie von BearingPoint, für die 216 europäische Banken über einen Zeitraum von 13 Jahren analysiert wurden.
Stabilitätsagenda weitgehend abgeschlossen
BearingPoint
BearingPoint
Unsere Analyse belegt, dass hohe Kapitalquoten und solide Liquidität heute Hygienefaktoren sind. Differenzieren werden sich Banken künftig über datengetriebene Steuerung, intelligente Automatisierung und die Fähigkeit, regulatorische Komplexität effizient zu beherrschen. Genau dort liegt das größte Potenzial für Finance- und Risk-Funktionen in den kommenden Jahren“
Alexander Beck, Partner bei BearingPoint
Deutschlands Banken werden effizienter
Die Studie zeichnet ein differenziertes Bild des deutschen Bankenmarkts. Deutschlands Institute haben ihre Effizienz in den vergangenen Jahren deutlich verbessert. Die Cost-Income-Ratio sank europaweit zwischen 2019 und 2025 von 62,9 auf 52,7 Prozent. Mit einer Cost-Income-Ratio von 54,8 Prozent liegen deutsche Banken inzwischen nahezu auf Benelux-Niveau und sogar vor Österreich. Dennoch bleibt Deutschland bei der Profitabilität hinter führenden europäischen Regionen zurück. Die Eigenkapitalrendite deutscher Banken liegt 2025 bei 8,6 Prozent und damit deutlich unter dem europäischen Durchschnitt von 10,4 Prozent sowie den 14 bis 15,4 Prozent, die Banken in Südeuropa und den nordischen Ländern erreichen.
Besonders bemerkenswert ist die Entwicklung auf der Risikoseite. Deutschland ist der einzige große europäische Bankenmarkt, in dem Problemkredite wieder deutlich zunehmen – allerdings von einem vergleichsweise niedrigen Niveau kommend. Der Anstieg konzentriert sich dabei vor allem auf den Gewerbeimmobiliensektor. Bei spezialisierten Immobilienfinanzierern stieg die Problemkreditquote von 0,85 auf 4,09 Prozent der Bilanzsumme. Gleichzeitig bleibt die Risikolage bei den meisten anderen deutschen Instituten weitgehend stabil.
Damit stellt die Studie eine weitverbreitete Annahme der Branche infrage: Niedrige Kostenquoten allein sind kein Beleg für ein widerstandsfähiges Geschäftsmodell. Ausgerechnet die jahrelang effizientesten Institute zählen heute zu den Häusern mit den höchsten Risikokonzentrationen.
BearingPoint
Für Deutschland ist die Botschaft besonders klar: Die Institute sind heute robuster als je zuvor. Gleichzeitig steigen die Problemkredite, die Erträge bleiben stark zinsabhängig und die Renditelücke zu Europas Spitzenreitern besteht fort. Die Frage für die kommenden Jahre lautet daher, ob deutsche Banken produktiv genug sind, um die nächste Wettbewerbsphase zu gewinnen“
Dr. Kordula Oppermann, Director bei BearingPoint
Die Zeit des Rückenwinds geht zu Ende
Die Studie wirft auch die Frage auf, wie nachhaltig die aktuelle Erholung der europäischen Banken tatsächlich ist. Zwar stieg die durchschnittliche Eigenkapitalrendite europäischer Banken von 4,1 Prozent im Corona-Jahr 2020 auf 10,4 Prozent im Jahr 2025. Gleichzeitig zeigt die Analyse jedoch, dass ein wesentlicher Teil dieser Entwicklung auf die Zinswende zurückzuführen ist.
Besonders deutlich wird dies in Deutschland: Hier stieg der Anteil des Zinsergebnisses am Gesamtertrag zwischen 2019 und 2025 von rund 46 auf 55 Prozent. Die vielfach geforderte Diversifikation weg vom klassischen Zinsgeschäft hat damit bislang nicht stattgefunden. Entsprechend anfällig bleibt die aktuelle Ertragsstärke für eine Normalisierung des Zinsumfelds.
BearingPoint bezeichnet die kommenden Jahre deshalb als „Realitätscheck“ für die Branche. Nicht der nächste Zinszyklus wird über die Wettbewerbsfähigkeit entscheiden, sondern die Fähigkeit, Effizienzsteigerungen dauerhaft zu verankern, Ertragsquellen zu diversifizieren und neue Technologien produktiv einzusetzen.
KI wird vom Innovationsthema zum Wettbewerbsfaktor
Neben dem Langfristvergleich europäischer Banken analysiert die Studie die Rolle von künstlicher Intelligenz im Finanzsektor. Dabei warnt BearingPoint vor einer verbreiteten Fehleinschätzung. Der Erfolg von KI bemisst sich nicht an der Anzahl von Pilotprojekten oder einzelnen Anwendungsfällen. Entscheidend ist vielmehr, ob Banken ihre zentralen Wertschöpfungsprozesse neu organisieren und künstliche Intelligenz in Kerngeschäftsfunktionen wie Kreditvergabe, Risikomanagement, Compliance oder Kundenservice integrieren können.
Europas Banken haben ihre Widerstandsfähigkeit in den vergangenen Jahren eindrucksvoll bewiesen. Jetzt beginnt die nächste Phase der Transformation. Nicht die Anzahl einzelner KI-Anwendungsfälle wird über den Erfolg entscheiden, sondern die Fähigkeit, vertrauenswürdige Daten, moderne Betriebsmodelle und skalierbare KI-Fähigkeiten zu einer nachhaltigen Performance-Architektur zu verbinden.“
Dr. Robert Bosch, globaler Leiter Financial Services bei BearingPoint.
Über die Studie
Die BearingPoint Bankenstudie 2026 basiert auf der Analyse veröffentlichter Geschäftsberichte und Pillar-3-Offenlegungsberichte europäischer Banken im Zeitraum von 2013 bis 2025. Für das Berichtsjahr 2025 umfasst die Stichprobe 168 Institute; über den gesamten Untersuchungszeitraum fließen insgesamt 216 Banken in die Analyse ein. Alle betrachteten Institute stehen unter der Aufsicht der Europäischen Zentralbank (EZB) oder einer nationalen Aufsichtsbehörde.
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/250334

Schreiben Sie einen Kommentar