
Digitaler Euro und Wero: „Wir schmeißen uns selbst Stöcke zwischen die Speichen“
Consulting
Herr Jacob, Europa will mit Wero und dem digitalen Euro zwei neue Lösungen gleichzeitig etablieren. Warum ist das eine Herausforderung?
Weil sich beide gegenseitig Konkurrenz machen. Schon heute ringen sie in den Banken um IT-Ressourcen und Managementkapazitäten. Und solange der digitale Euro mit eigener Marke an den Kunden geht, treten beide künftig auch direkt gegeneinander an, bei denselben Kunden. Das ist gefährlich, weil im Rennen um Platz eins womöglich beiden am Ende die Kraft für die letzten Meter fehlt.
Welche Gefahren sehen Sie konkret?
Verbraucher und Händler sind mit den etablierten, teils seit vielen Jahren genutzten Verfahren funktional weitgehend zufrieden.
Trotzdem geben wir viel Geld aus, um ein Angebot zu entwickeln, das sich aus Kundensicht von den bestehenden kaum unterscheidet.“
Wir erleben doch aber auch, dass Europa verwundbar ist bei kritischer Infrastruktur. Die Banque de France spricht beim digitalen Euro sogar von digitaler Souveränität. Was sagen Sie dazu?
Ich habe viel Sympathie für ein souveränes Europa. Aber souverän macht uns nur eine Infrastruktur, die auch genutzt wird. Häufig höre ich den Einwand, die Nutzung sei zweitrangig. Entscheidend sei, überhaupt eine Alternative zu haben. Als Notfalloption mag das stimmen. Doch sollen diese Alternative Banken finanzieren und vermarkten, die sie wirtschaftlich rechtfertigen müssen. Wir verfolgen also ein politisches Ziel mit einem kommerziellen Modell, ohne beide Logiken zusammenzubringen. Damit schmeißen wir uns selbst Stöcke zwischen die Speichen.
Lassen Sie uns konkret werden. Wohin entwickelt sich der Markt für mobiles Bezahlen in Europa?
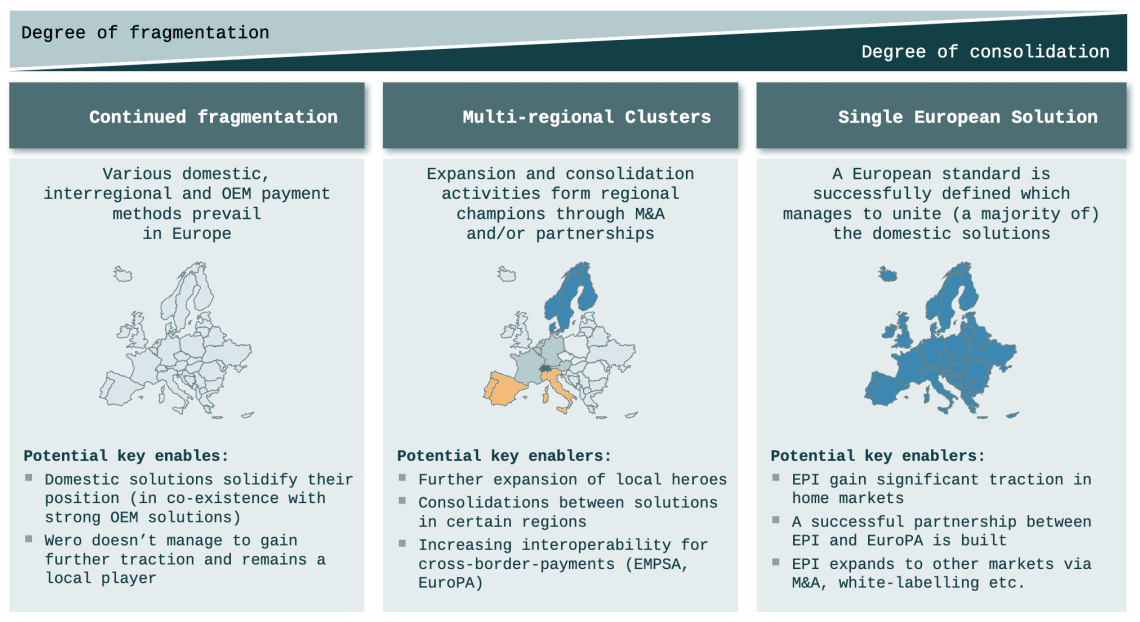
In unserem aktuellen European Mobile Payments Report haben wir drei Szenarien beschrieben. Im ersten, aus Sicht der EU ungünstigsten Fall ändert sich nichts: Der Markt bleibt fragmentiert, weil die Verbraucher an ihren gewohnten Zahlungsmitteln festhalten.
Im zweiten Szenario bilden sich regionale Cluster, in denen starke lokale Dienste interoperabel werden, sodass man mit der einen App auch im anderen System bezahlen kann.“
Oder in Teilen konsolidieren sie sogar, aber eben nicht zu einem europaweit einheitlichen Angebot. Das dritte, politisch gewünschte Szenario ist ein einheitliches europäisches System, das alles miteinander vereint.
Arkwright Consulting
Derzeit spricht am meisten für die multi-regionalen Cluster. Ein einheitliches europäisches System ist möglich, dürfte aber eher ein gutes Jahrzehnt dauern als ein paar Jahre. Von allein entsteht es jedenfalls nicht, es braucht über mehrere Jahre hohe Investitionen, um gewohntes Kundenverhalten zu ändern.
Die EZB geht beim digitalen Euro von Kosten zwischen vier und sechs Mrd. Euro für die Banken aus, das klingt doch verkraftbar.
Andere Studien sehen das weniger optimistisch. Drei- bis viermal so teuer könnte es schon allein für die Banken werden.
Darüber brauchen wir uns aber gar nicht im Detail zu streiten, weil es im Alltag auf eine andere Zahl ankommt: Wie viel werden die Banken ausgeben müssen, um ihren Kunden neue Bezahlverfahren schmackhaft zu machen?“
Woran liegt das?
Entscheidend sind die Startbedingungen. In Deutschland trifft Wero auf PayPal, das bei Zahlungen zwischen Privatpersonen den Markt beherrscht und zudem von einem Netzwerkeffekt profitiert, den andere Anbieter bislang noch nicht erreicht haben. In Frankreich dagegen konnte Wero mit PayLib einen etablierten Local Hero ablösen und dessen Nutzerbasis von etwa 25 Mio. Kunden auf einen Schlag übernehmen. Etwas Vergleichbares war hier unmöglich.
Was zeichnet solche Local Heroes aus?
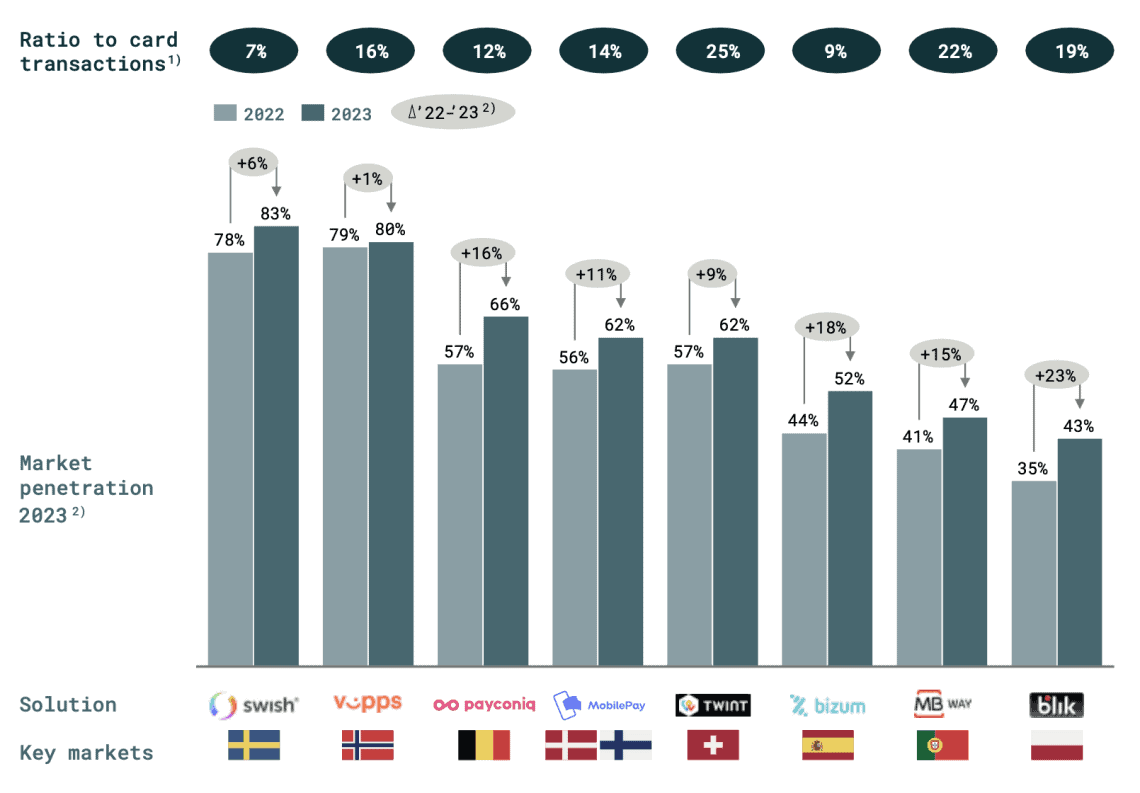
Als Local Heroes bezeichnen wir neue mobile Bezahlverfahren, die in ihren Märkten so stark gewachsen sind, dass sie auf beiden Seiten dieses zweiseitigen Marktes eine kritische Masse an Nutzern und Händlern erreicht haben.“
 Steven Jacob ist Partner der Strategieberatung Arkwright Consulting und hat dort den Bereich Payments & Digital Banking gegründet.
Wie ist das gelungen?
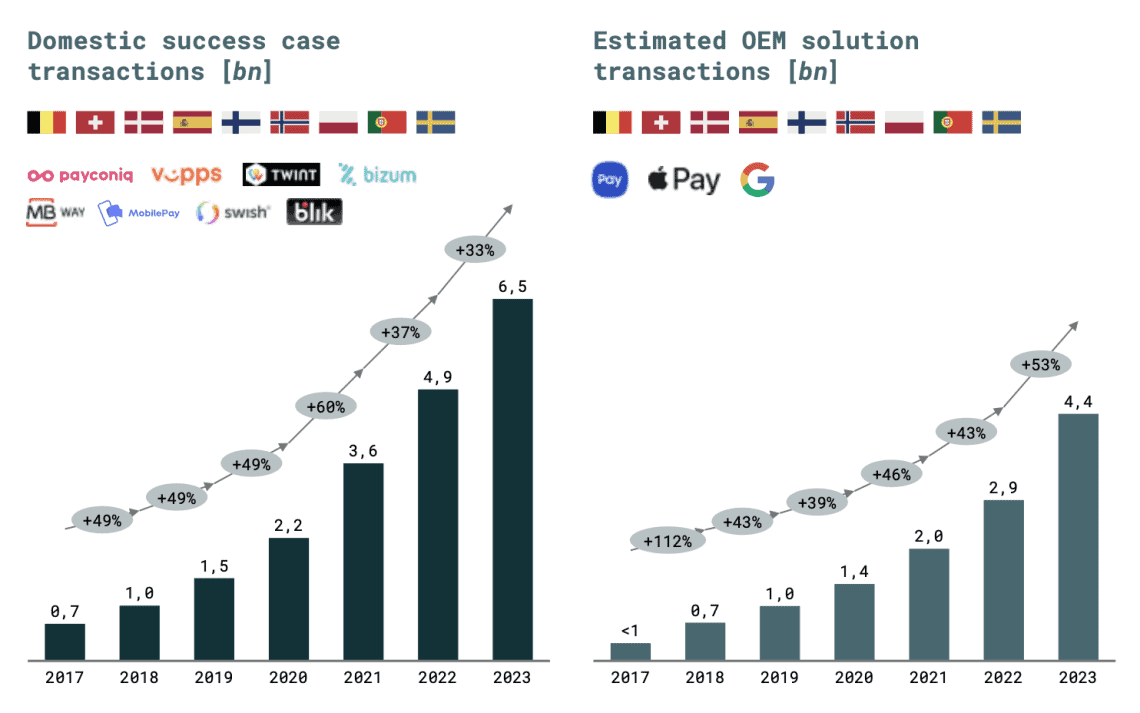
Die App hat ihre Nutzerbasis zunächst über Zahlungen zwischen Privatpersonen aufgebaut und ist dann mit klugen Lösungen für Alltagsprobleme weitergewachsen, etwa beim Parken, wo nur die tatsächliche Parkzeit bezahlt wird. Zwischen 2021 und 2023 wuchs die Zahl der Twint-Transaktionen im Schnitt um mehr als 50 Prozent jährlich. Für ein neues Verfahren, das etablierte Lösungen verdrängen muss, ist das beachtlich. Wir haben insgesamt acht solcher Local Heroes identifiziert, von Twint über Blik bis hin zu Bizum und Vipps MobilePay. Solche Akteure könnten die treibenden Kräfte in Szenario 2 werden. Doch es gibt eine unbequeme Wahrheit.
Sprechen wir zuerst über Szenario 2, die regionalen Cluster. Wie genau entstehen die?
Der nächste logische Schritt nach dem Erfolg im Heimatmarkt ist entweder anorganisches Wachstum, also Zukäufe, oder dass sich mehrere Local Heroes miteinander verbinden. Genau das verfolgt die European Payments Alliance, kurz EuroPA, mit Bizum, Bancomat, MB Way und Vipps MobilePay. Bei ausgewählten Anwendungsfällen funktionieren grenzüberschreitende Zahlungen zwischen diesen Systemen heute schon.
Und was ist dann die unbequeme Wahrheit?
Arkwright Consulting
Auch die Local Heroes sind nicht klar überlegen. Die Wallets von Apple, Google und Samsung wachsen zuletzt wieder schneller als die europäischen Spitzenreiter.
Also ist das Rennen schon verloren?
Nein, aber Europa braucht eine klare Rollenteilung. Wero übernimmt beispielsweise die Kundenschnittstelle im Handel und zwischen Privatpersonen, während der digitale Euro eine Option für die dahinterliegende Infrastruktur sein kann. Momentan wirkt es auf mich eher so, als würden beide dieselbe Rolle beanspruchen. Das führt vor allem zu einem Wettrennen zwischen privatwirtschaftlicher und hoheitlicher Initiative, obwohl auch der digitale Euro nicht ohne privates Engagement auskommen wird. Wenn der digitale Euro in dem Sinne ein Erfolg werden soll, dass die Menschen ihn auch nutzen, wird es ohne die Banken kaum gehen.
Der dafür nötige Aufwand, um das Kundenverhalten zu ändern, wird in meinen Augen jedenfalls deutlich unterschätzt.“
Sie haben das vorhin schon angesprochen. Was macht Sie dabei so sicher?
Das bestätigen die Akteure selbst. Bizum, Blik, Swish, Twint und Vipps MobilePay sind alle von Banken getragen und über deren Kundenbeziehungen groß geworden. Die Banken sind der entscheidende Vertriebskanal, ohne sie entsteht keine kritische Masse. Das heißt aber auch: Diese Institute müssen über viele Jahre investieren und werben, damit Kunden ihr Verhalten ändern und statt der gewohnten Apps die europäischen nutzen. Beim digitalen Euro gilt nichts anderes.
Kann der digitale Euro an fehlendem Einsatz der Banken scheitern?
Ganz sicher sogar. Wenn die Banken nicht mitziehen, weil sie nicht können oder nicht wollen, werden Usability und Vertrieb der Lösung leiden. Anbieten müssen die Banken den digitalen Euro zwar, aktiv vermarkten aber nicht. Dabei verfügen sie über starke lokale Marken, die als Multiplikator wirken. Lokalkolorit ist ein echtes Asset, die OEMs investieren jedenfalls nicht in Funktionen wie das vorzeitige Beenden eines Parkvorgangs bei Twint. Um europaweit zu bestehen, müssen sich die Angebote aber integrieren oder zumindest interoperabel werden. Das ist technisch und kaufmännisch hochkomplex und kostet Zeit. Die US-Anbieter hingegen verfügen über enorme Investitionskraft und arbeiten längst an den Anwendungsfällen von morgen, Stichwort Agentic Commerce. Und wie hoch die Messlatte liegt, zeigt ein Blick an die Börse: Visa und Mastercard sind zusammen weit mehr als eine Billion US-Dollar wert.
Und wenn sich Wero wirklich zum europäischen Konsolidator entwickelt?
Aus europapolitischer Sicht wäre das eine gute Nachricht. Ich will gar nicht schwarzmalen, aber wir sollten uns bewusst machen, vor welcher Aufgabe wir stehen.
In unserer Studie haben wir die Verfahren, die heute in Wero aufgehen, also PayLib, Payconiq und iDEAL, über alle Anwendungsfälle hinweg zu einem hypothetischen Wero zusammengefasst und mit den OEM-Wallets in denselben Kernmärkten verglichen.“
Arkwright Consulting
Schon 2023 kamen diese Verfahren konsolidiert auf 1,8 Mrd. Transaktionen, Apple Pay und Google Pay dagegen auf schätzungsweise 4,4 Mrd., bei zugleich stärkerem Wachstum. Mit iDEAL und Payconiq kommen 2026 zwar starke Local Heroes offiziell unter das Wero-Dach, deren Migration ist aber kein Selbstläufer. In Deutschland fehlt ein solcher Local Hero ganz. Den größten Schub gäbe es wohl, wenn die girocard mit ins Spiel käme, das Massenverfahren an der deutschen Ladenkasse. Doch ausgerechnet girocard gelangt heute über Apple Pay aufs Smartphone.
Anders gesagt, alles muss zusammenlaufen, damit wirklich ein europäisches System entsteht? Eine großangelegte technische, kommerzielle und womöglich Eigentümer-Konsolidierung.
Das fasst es gut zusammen. Wero ist noch nicht der Tiger, den wir eigentlich brauchen. Ein wichtiger Zwischenschritt ist Interoperabilität, und da bewegt sich etwas: EPI und EuroPA haben per Absichtserklärung im Februar vereinbart, ihre Systeme mit immerhin rund 130 Mio. Nutzern in 13 Ländern zu verbinden. Grenzüberschreitende P2P-Zahlungen sollen noch 2026 kommen, E-Commerce und die Ladenkasse ab 2027. Doch…
… die Technologie allein reicht nicht?
Genau, das ist mein Punkt von vorhin. Zwar hilft dem digitalen Euro die geplante Annahmepflicht auf der Händlerseite. Die Nutzer aber muss trotzdem jemand gewinnen, und das sind dieselben Banken, die gerade für Wero werben. Zweimal dieselbe Überzeugungsarbeit bei denselben Kunden und zweimal interne Priorisierung in den Banken. Das wird zum Flaschenhals im Vertrieb. Politik und Kreditwirtschaft sollten deshalb klar entscheiden, wer die Kundenschnittstelle besetzt und die Budgets bündeln, statt zwei Vorhaben parallel zu finanzieren.
Glauben Sie, dass die Politik diesen Interessenkonflikt sieht?
Das glaube ich schon, aber vielleicht nicht in aller Konsequenz. Unterschätzt wird, wie aufwändig es ist, Verhalten in einem zweiseitigen Markt zu verändern, ohne einen klar erkennbaren Mehrwert zu bieten. Wenn die Budgets nicht mit beiden Großvorhaben mitwachsen, wird mindestens eines zwangsläufig leiden.
Zum Abschluss: Wo sehen Sie ergänzende statt konkurrierender Effekte zwischen Wero und dem digitalen Euro?
Perspektivisch beim grenzüberschreitenden Zahlungsverkehr in Europa, vor allem über den heutigen Wero- und EuroPA-Raum hinaus. Das setzt aber voraus, dass sich beide Systeme als Teil derselben Infrastruktur verstehen und beginnen, sich systematisch zu ergänzen.
Herr Jacob, vielen Dank für das Gespräch.aj
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/252302

Schreiben Sie einen Kommentar