
Von Handyvertrag bis Partnersuche: Banken werden zum digitalen Gemischtwarenladen
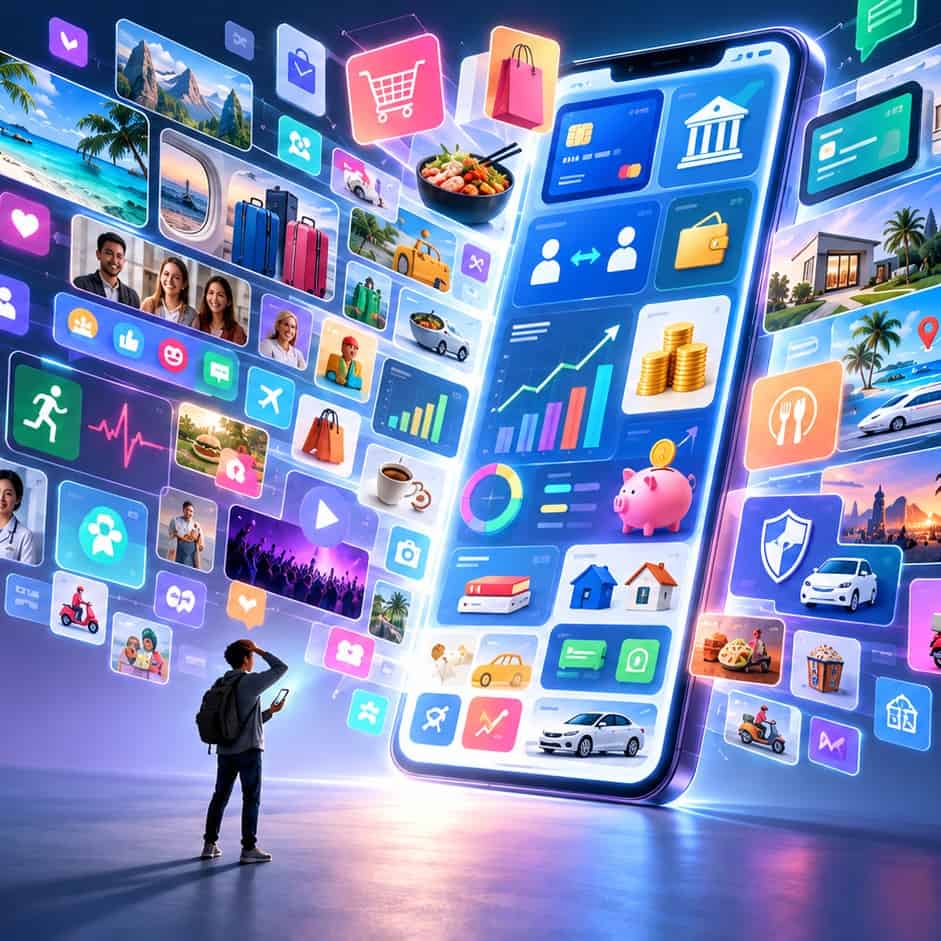
ChatGPT
Stolze 120 Gigabyte Datenvolumen für 14,99 Euro im Monat, dazu eine Telefon- und SMS-Flatrate: Der neue Mobilfunktarif von Revolut in Kooperation mit 1Global ist durchaus konkurrenzfähig – und offenbar Teil der Strategie, die Marke zum Lifestyle-Marktplatz werden zu lassen. Mitbewerber N26 verkauft sogar schon seit Mai 2025 Handyverträge. Fehlt nur noch, dass die Deutsche Bank demnächst Waschmaschinen verkauft und die Sparkasse den passenden Gas- und Stromtarif gleich mitliefert.
Wobei: Ganz so weit hergeholt ist das nicht. Denn Revolut demonstriert bereits eindrucksvoll, was heute alles zum Leistungsspektrum einer Bank gehören kann. Wer dort das Kontomodell Premium oder Ultra bucht, bekommt nicht nur Finanzdienstleistungen, sondern auch Premium-Abonnements für die Dating-App Tinder, den Sprachlerndienst Duolingo, die Meditations-App Headspace, den Fitnessdienst Freeletics sowie für ChatGPT. Dazu gibt es im teureren Ultra-Tarif unter anderem die Financial Times, MasterClass, Rabatte beziehungsweise Guthaben für Fitnessstudios und Coworking-Angebote.
Wer sich nach dem Studium seiner Kontoauszüge erst einmal beruhigen muss, kann also meditieren, anschließend eine Fremdsprache lernen, eine Partie Schach spielen und sich zum Abschluss ein Date suchen. Alles im Leistungspaket seiner Bank. Wunderbar. Wer braucht schon ein besonders gutes Girokonto, wenn er stattdessen auch einen digitalen Personal Trainer bekommt?“
Die alte Leier vom Banking-Ökosystem
Natürlich steckt dahinter ein Geschäftsmodell. Banken haben Millionen Kunden, die ihre Apps regelmäßig öffnen. Da liegt der Gedanke nahe, ihnen bei dieser Gelegenheit gleich noch möglichst viele andere Dinge anzubieten, da ja das Kundenvertrauen bereits gegeben ist. Schließlich lässt sich mit zusätzlichen Abonnements, Vermittlungsprovisionen und Vertriebspartnerschaften womöglich mehr verdienen als mit dem eigentlichen Bankgeschäft. Dumm nur, dass die Rechnung in den vergangenen Jahren selten aufgegangen ist. Schon vor Jahren wollte die Branche unter dem Schlagwort „Beyond Banking“ aus ihren Apps umfassende digitale Plattformen machen – sogenannte Super-Apps. Die Deutsche Bank integrierte einen Versicherungsmanager ins Onlinebanking, die Volks- und Raiffeisenbanken träumten von Ökosystemen für Reisebuchungen, Mobilfunkverträge und Handwerkerleistungen.
2021 gaben in einer PwC-Befragung 95 Prozent der teilnehmenden deutschen Banken an, bis 2026 ein eigenes digitales Ökosystem betreiben oder sich daran beteiligen zu wollen. Mehr als die Hälfte erwartete sich davon über zehn Prozent ihres Umsatzes. Der große Durchbruch dieser digitalen Gemischtwarenläden ist bislang allerdings ausgeblieben. Hinter all dem stand stets ein vertrautes Muster: große Ankündigungen, viel Plattformrhetorik und am Ende deutlich weniger Geschäft als erhofft.
Wenn Kundenbindung zur Kundenknebelung wird
Völlig uneigennützig sind die neuen Angebote natürlich nicht. Denn neben möglichen Zusatzerlösen verfolgen Banken damit ein weiteres, mindestens ebenso interessantes Ziel: Kunden sollen möglichst wenig Anlass haben, den Anbieter zu wechseln. Wer neben seinem Girokonto auch den Handyvertrag, die Reiseversicherung und ein halbes Dutzend Premium-Abonnements über denselben Anbieter bezieht, überlegt sich einen Wechsel schließlich zweimal. Denn plötzlich hängt an der Bankverbindung nicht mehr nur das Geld, sondern womöglich auch noch der Sprachkurs und der Handyvertrag.
Das Prinzip hat ehrlicherweise die Bankenwelt von den Versicherungen gelernt. Dort werden Kunden mit Kombiprodukten und Bündelrabatten dazu gebracht, möglichst viele Verträge bei einem einzigen Anbieter abzuschließen.“
Wer einen davon kündigt, riskiert unter Umständen die Vergünstigungen auf die übrigen Policen und bleibt deshalb vielleicht auch dann, wenn einzelne Versicherungen anderswo längst günstiger wären.
Hinzu kommt die schwierigere Durchschaubarkeit von Pricing-Modellen – und aus Kundenbindung wird so schnell Kundenknebelung. Für die Anbieter ist diese Wechselträgheit ein wirtschaftlicher Vorteil, für die Kunden ist sie das allerdings nicht unbedingt. Denn wer seine Verträge möglichst flexibel wechseln kann, profitiert eher von Wettbewerb als jemand, der sich bei jedem Anbieterwechsel durch ein ganzes Geflecht von Zusatzleistungen arbeiten muss.
Vielleicht sollten Banken einfach mal gute Banken sein
 Tobias Weidemann ist seit mehr als 25 Jahren als Journalist und Kommunikationsberater für Digital-, IT- und Wirtschaftsthemen tätig, seit 2017 ist er Stellvertreter des Chefredakteurs beim IT-Finanzmagazin. Seine Schwerpunkte liegen auf Banken, Versicherungen und Payment sowie auf Fintech, Künstlicher Intelligenz, Cloud und der digitalen Transformation der Finanzwirtschaft.
Hinzu kommt eine zweite Frage, die eigentlich noch viel wichtiger ist: Was hat das eigentlich mit Banking zu tun und warum glauben Banken, dass ihre Kunden ausgerechnet bei ihnen Handyverträge abschließen, Sprachen lernen oder Dating-Apps abonnieren möchten? Weil sie dort ohnehin schon ihr Girokonto haben?
Das ist ungefähr so überzeugend, als würde der Zahnarzt nebenbei eine Autoversicherung vermitteln, weil man ja ohnehin zweimal im Jahr vorbeikommt. Zumal die Banken bei diesen Angeboten in der Regel lediglich Vertriebspartner sind. “
Sie stellen ihre Marke und ihren Kundenstamm zur Verfügung und hoffen, dass am Ende etwas für sie hängen bleibt – außer Ärger mit dem Mobilfunkvertrag, der schlimmstenfalls auf die Kundenbeziehung schlägt. Vielleicht sollten sie ihre Energie stattdessen lieber in ihr Kerngeschäft investieren, denn an Baustellen mangelt es auch im klassischen Bankgeschäft wahrlich nicht: komplizierte Prozesse, schlecht erreichbarer Kundenservice, der vom Sparzwang getrieben immer mehr an Chatbots ausgelagert wird. Undurchsichtige Gebührenstrukturen und digitale Prozesse, die nur so lange funktionieren, bis irgendetwas vom vorgesehenen Standardablauf abweicht. Ich jedenfalls hätte lieber eine Bank, die eine strittige Kartenzahlung schnell und kompetent bearbeitet und die zweifelsfrei unterscheiden kann, ob ein Überweisungsauftrag von mir oder einem Fremden stammt. Kurzum: Meine Bank muss mir weder beim Sprachenlernen noch beim Dating helfen – es würde mir schon völlig reichen, wenn sie besonders gut mit meinem Geld umgehen kann.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/252325

Schreiben Sie einen Kommentar