

Bargeldversorgung neu gedacht:
Wie ATM as a Service Banken entlasten kann
NCR Atleos
Bargeld bleibt relevant. Doch der Betrieb der Infrastruktur wird anspruchsvoller.
Die Art, wie Menschen bezahlen und Bankdienstleistungen nutzen, verändert sich. Digitale Zahlungsverfahren gewinnen an Bedeutung, Filialnetze werden angepasst und Finanzinstitute stehen unter zunehmendem Kosten- und Effizienzdruck. Gleichzeitig bleibt der zuverlässige Zugang zu Bargeld für viele Kundinnen und Kunden ein wichtiger Bestandteil der finanziellen Grundversorgung.
Für Banken und Sparkassen entsteht daraus eine Herausforderung: Wie lässt sich eine zuverlässige Bargeldversorgung gewährleisten, ohne dauerhaft die gesamte technische und operative Komplexität eines eigenen Geldautomatennetzes tragen zu müssen?
Denn hinter einem Geldautomaten steckt heute deutlich mehr als die reine Hardware. Betrieb und Wartung, Cash Management, Sicherheitsanforderungen, regulatorische Vorgaben, Netzwerk- und Datenkommunikation sowie die Steuerung unterschiedlicher Dienstleister müssen zuverlässig ineinandergreifen.
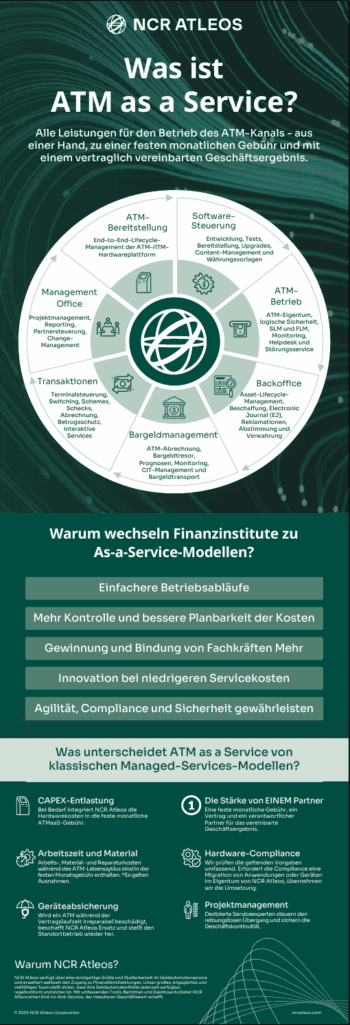
Genau hier setzt ATM as a Service (ATMaaS) von NCR Atleos an.
NCR Atleos
Vom eigenen ATM-Betrieb zum ganzheitlichen Servicemodell
ATMaaS verfolgt einen anderen Ansatz: Statt einzelne Leistungen rund um Geldautomaten und Recycler selbst zu koordinieren, können Finanzinstitute wesentliche Aufgaben an einen erfahrenen Partner übertragen.
Das Modell umfasst den gesamten Lebenszyklus der SB-Infrastruktur. Dieser reicht von Standortplanung und Installation über den laufenden Betrieb bis hin zu Wartung, Cash Management und Reporting.
Dadurch lassen sich Schnittstellen reduzieren, Verantwortlichkeiten klarer definieren und interne Ressourcen von operativen Aufgaben entlasten.
Für Finanzinstitute bedeutet dies vor allem: mehr Konzentration auf Kunden und Kerngeschäft, während die Komplexität im Hintergrund reduziert wird.
Planbarkeit wird zum strategischen Faktor
Eine zentrale Herausforderung beim klassischen Betrieb einer ATM-Infrastruktur sind schwer vorhersehbare Kosten.
Investitionen in neue Geräte, technische Anpassungen, Wartung oder Sicherheitsmaßnahmen können Budgets belasten und die mittel- und langfristige Planung erschweren.
NCR ATLEOS
ATMaaS verändert diese Perspektive. Leistungen werden in einem ganzheitlichen Betriebsmodell gebündelt. Damit können Kosten transparenter und besser planbar werden und das Risiko ungeplanter Investitionen lässt sich reduzieren.
Das ist insbesondere für Finanzinstitute relevant, die ihre Filial- und SB-Strategie neu ausrichten und gleichzeitig ihre Kostenstruktur optimieren möchten.
Bargeldversorgung unabhängig von der klassischen Filiale denken
Eine weitere zentrale Frage lautet: Muss ein Geldautomat zwangsläufig Teil einer klassischen Bankfiliale sein?
Nicht unbedingt.
Wenn sich Filialnetze verändern, können alternative Standorte eine wichtige Rolle spielen. Entscheidend ist, den Zugang zu Bargeld dort zu ermöglichen, wo Kundinnen und Kunden ihn tatsächlich benötigen.
ATMaaS bietet die Möglichkeit, Geldautomaten und Recycler stärker in eine übergreifende Standortstrategie einzubinden. Damit kann Bargeldversorgung auch bei veränderten Filialkonzepten zuverlässig und bedarfsgerecht organisiert werden.
So wird der Geldautomat von einem reinen Bestandteil der Bankfiliale zu einem eigenständigen Element der Kunden- und Versorgungsstrategie.
Weniger Schnittstellen, mehr Fokus
Der Betrieb eines ATM-Netzes umfasst zahlreiche miteinander verbundene Aufgaben.
Mit ATMaaS können unter anderem Technologie, Betrieb, Wartung, Cash Management, Dienstleistersteuerung und Reporting in einem gemeinsamen Modell gebündelt werden.
Für interne Teams reduziert dies den Koordinationsaufwand. Gleichzeitig entstehen klarere Verantwortlichkeiten.Der Vorteil liegt daher nicht allein in einer möglichen Kostenoptimierung. Ebenso wichtig ist die operative Entlastung der Organisation.
Mitarbeitende können sich stärker auf strategische Aufgaben und die Weiterentwicklung des Kundengeschäfts konzentrieren, anstatt komplexe operative Prozesse und unterschiedliche Dienstleister koordinieren zu müssen.
Erfahrung und Skalierung als Grundlage
Gerade bei kritischer Infrastruktur sind Erfahrung und Skalierbarkeit entscheidend.
NCR Atleos verweist auf mehr als 285.000 Geldautomaten und Recycler weltweit, davon mehr als 20.000 Systeme in Europa. Das Unternehmen ist zudem bereits seit 2002 im ATM-Betrieb in Deutschland aktiv.
Diese Größenordnung ermöglicht es, internationale Erfahrung mit den Anforderungen des deutschen Marktes zu verbinden.
Für Finanzinstitute entsteht so die Möglichkeit, ATM-Infrastruktur nicht mehr ausschließlich als technische Investition zu betrachten, sondern als kontinuierlich erbrachte Dienstleistung.
Bargeldversorgung neu gedacht: Der ATMaaS-Podcast
Wie funktioniert ein solches Modell in der Praxis? Welche Herausforderungen sollten Finanzinstitute bei der Transformation ihrer SB-Infrastruktur berücksichtigen? Und wie können Wirtschaftlichkeit, Verfügbarkeit und Kundenservice miteinander verbunden werden?
Diese Fragen greifen wir auch im ATMaaS-Podcast auf.
Im Mittelpunkt stehen praktische Erfahrungen sowie die Frage, welche Möglichkeiten ein ganzheitliches Betriebsmodell für die zukünftige Bargeldversorgung eröffnet.
Wie viel Potenzial steckt in der eigenen ATM-Infrastruktur?
ATMaaS ist keine reine Technologieentscheidung. Es geht vielmehr darum, die eigene Bargeld- und SB-Strategie grundsätzlich zu betrachten:
- Welche Aufgaben müssen tatsächlich intern erbracht werden?
- Wo entstehen heute unnötig viele operative Schnittstellen?
- Welche Kosten oder Investitionen lassen sich besser planbar gestalten?
- Wie kann die Bargeldversorgung trotz Veränderungen im Filialnetz sichergestellt werden?
- Und an welchen Standorten benötigen Kundinnen und Kunden zukünftig Zugang zu Bargeld?
Eine Analyse der bestehenden ATM- und Filialstruktur kann dabei helfen, konkrete Potenziale zu identifizieren.
NCR Atleos
Bargeldversorgung weiterdenken
Erfahren Sie, wie NCR Atleos ATMaaS Ihre bestehende SB-Strategie ergänzen und dazu beitragen kann, Komplexität zu reduzieren, Kosten besser planbar zu machen und den zuverlässigen Zugang zu Bargeld langfristig sicherzustellen.