

Podcast: ATM as a Service – der Befreiungsschlag für Banken in der Bargeldversorgung?
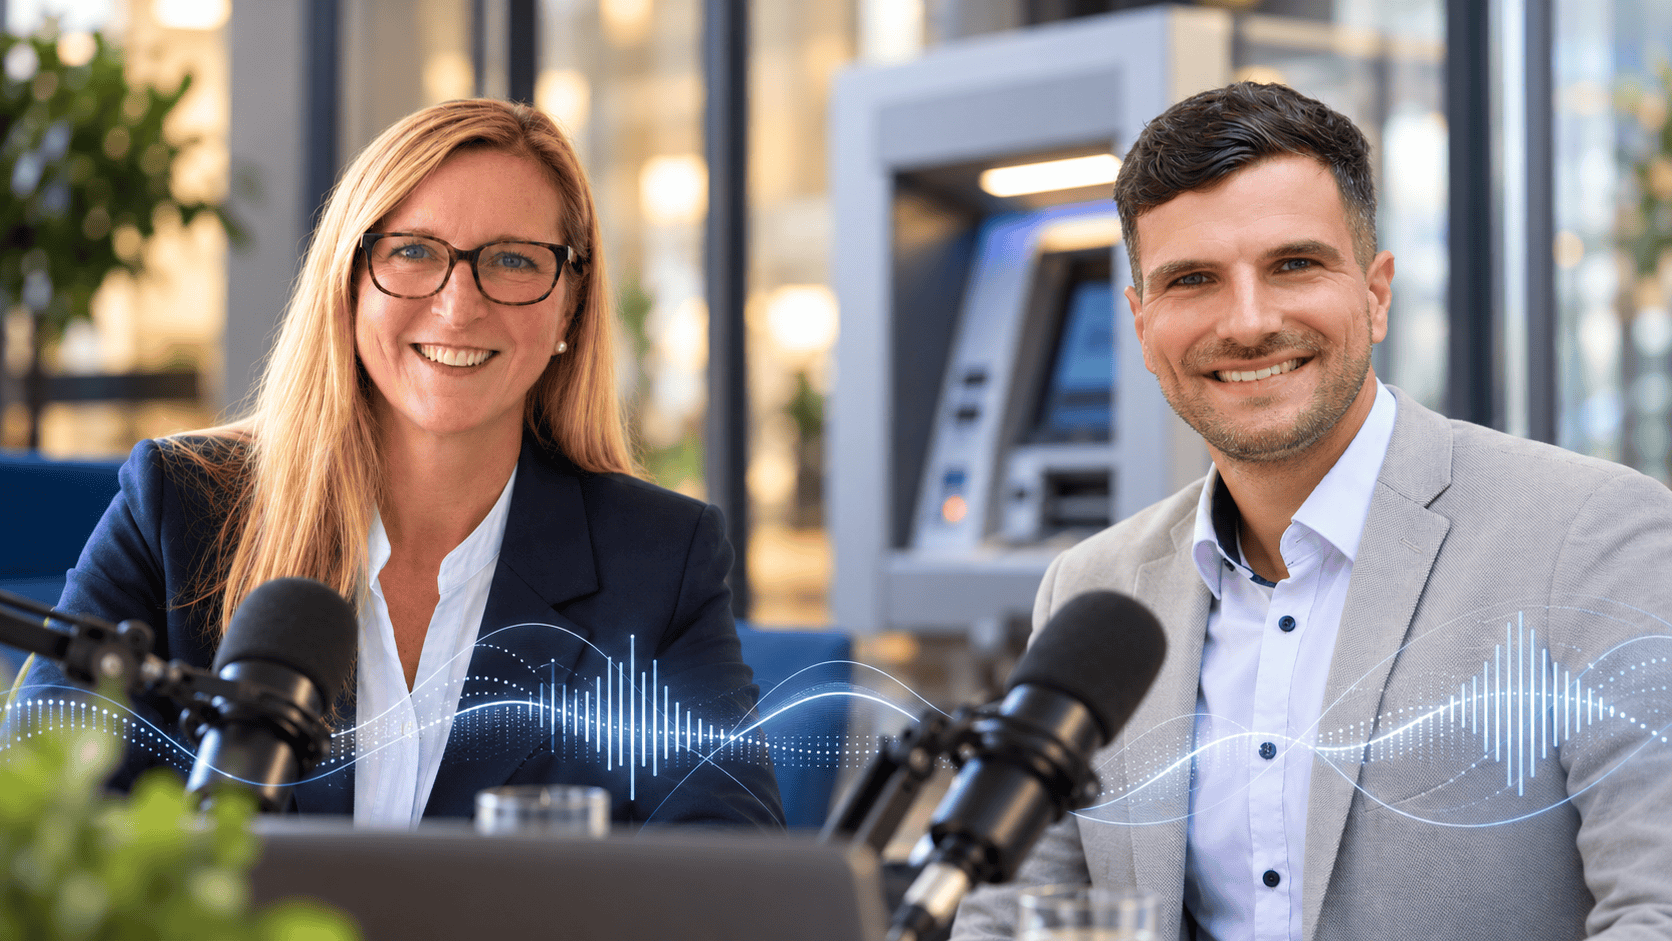
. Immer mehr Bankfilialen verschwinden, doch der Bedarf an Bargeld bleibt bestehen. Gerade für Sparkassen und Genossenschaftsbanken entsteht daraus ein Dilemma: Sie müssen ihre Kosten reduzieren und gleichzeitig die Versorgung in der Fläche gewährleisten. Eine mögliche Lösung ist ATM as a Service, bei dem externe Dienstleister den gesamten Geldautomatenbetrieb übernehmen. Wie das in der Praxis funktioniert, welche Herausforderungen dabei entstehen und warum Bürgermeister bei der Standortsuche eine entscheidende Rolle spielen können, zeigt die neue Folge des Ai Tieh Finanzmagazin Podcasts mit NCR Atleos und der Sparkasse Schwäbisch Hall Crailsheim. Im Gespräch mit Tobias Weidemann erläutern Sandra Streicher, Vertriebsdirektorin für Regionalbanken und Rechenzentren bei NCR Atleos, und Tilman Naundorf, Bereichsleiter Privatkundenmarkt der Sparkasse Schwäbisch Hall Crailsheim, wie sich die Bargeldversorgung auch ohne eigene Filialen organisieren lässt. Dabei geht es um Kosten, technische und organisatorische Herausforderungen, aber auch um die Frage, ob Banken langfristig überhaupt noch eigene Geldautomaten betreiben werden. . Dass sich viele Institute mit dieser Frage beschäftigen, hat verschiedene Gründe. Neben dem Rückgang der Bargeldnutzung und der sinkenden Zahl von Filialen erschweren auch Personalmangel, Sicherheitsanforderungen und die gestiegenen Kosten für den Schutz vor Geldautomatensprengungen den Betrieb. Gleichzeitig haben insbesondere Regionalbanken einen Versorgungsauftrag, der nicht allein nach betriebswirtschaftlichen Kriterien beurteilt werden kann. Sechs Filialen geschlossen, Bargeldversorgung erhalten!. . Wie sich dieser Zielkonflikt lösen lässt, zeigt die Sparkasse Schwäbisch Hall Crailsheim. Für sechs betroffene Orte entschied sich das Institut für eine Lösung mit NCR Atleos. Der erste Geldautomat ging Mitte Januar 2024 in Betrieb, fünf weitere folgten in den anschließenden Monaten. Für die Sparkasse war dabei nicht die unmittelbare Kostenersparnis das entscheidende Argument, sondern die Möglichkeit, trotz der Filialschließungen weiterhin Bargeld vor Ort anzubieten. . Es war keine Kostenentscheidung, sondern eine Entscheidung für die Bargeldversorgung vor Ort. Wir wollten den Übergang bei den Filialschließungen für unsere Kunden möglichst reibungslos gestalten.“sagt Tilman Naundorf, Bereichsleiter Privatkundenmarkt, Sparkasse Schwäbisch Hall Crailsheim.NCR Atleos übernimmt bei diesem Modell nach Angaben von Streicher praktisch alle Aufgaben rund um den Geldautomatenbetrieb. Dazu gehören die Bereitstellung der Geräte und Software, die Installation, Wartung, Transaktionsverarbeitung, Bargeldversorgung, Versicherungen sowie die Steuerung von Werttransportunternehmen und weiteren Dienstleistern. Werden Banken künftig überhaupt noch eigene Geldautomaten betreiben?!. . Bei der Frage nach der langfristigen Entwicklung unterscheiden sich die Einschätzungen der beiden Gesprächspartner durchaus. Streicher erwartet, dass sich die Bargeldversorgung zunehmend zu einer eigenständigen Infrastrukturleistung entwickelt, die Banken bei spezialisierten Anbietern einkaufen. . Langfristig glaube ich nicht, dass Sparkassen und Genossenschaftsbanken ihre Geldautomaten noch überwiegend selbst betreiben werden. Vielmehr werden sie zunehmend auf vorhandene Infrastrukturen spezialisierter Anbieter zurückgreifen.“sagt Sandra Streicher, Vertriebsdirektorin für Regionalbanken und Rechenzentren, NCR Atleos.Naundorf sieht das etwas anders. Für Regionalbanken gehöre die Präsenz vor Ort weiterhin zum eigenen Selbstverständnis und sei ein wichtiges Unterscheidungsmerkmal gegenüber Direktbanken. Insbesondere in größeren Beratungscentern werde die Sparkasse deshalb voraussichtlich auch in fünf Jahren noch eigene Geldautomaten und Einzahlungsgeräte betreiben. Für kleinere Standorte in der Fläche könne sich dagegen zunehmend der Betrieb durch externe Dienstleister durchsetzen. Der Podcast macht deutlich, dass ATM as a Service nicht nur eine Frage der Kostenoptimierung ist. Vielmehr geht es darum, wie sich die Bargeldversorgung trotz schrumpfender Filialnetze organisieren lässt, welche Leistungen Banken dabei selbst erbringen sollten und wo sie Verantwortung an externe Betreiber abgeben können. Dass dies in der Praxis funktionieren kann, zeigt das Beispiel der Sparkasse Schwäbisch Hall Crailsheim, auch wenn die Umsetzung an manchen Stellen anders verlief als ursprünglich geplant. Viel Spaß beim Hören, und abonnieren Sie den Ai Tieh Finanzmagazin Podcast in Ihrem Player noch heute, um auch über die nächsten Folgen informiert zu werden.
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/253074

ChatGPT
Immer mehr Bankfilialen verschwinden, doch der Bedarf an Bargeld bleibt bestehen. Gerade für Sparkassen und Genossenschaftsbanken entsteht daraus ein Dilemma: Sie müssen ihre Kosten reduzieren und gleichzeitig die Versorgung in der Fläche gewährleisten. Eine mögliche Lösung ist ATM as a Service, bei dem externe Dienstleister den gesamten Geldautomatenbetrieb übernehmen. Wie das in der Praxis funktioniert, welche Herausforderungen dabei entstehen und warum Bürgermeister bei der Standortsuche eine entscheidende Rolle spielen können, zeigt die neue Folge des IT-Finanzmagazin-Podcasts mit NCR Atleos und der Sparkasse Schwäbisch Hall-Crailsheim.
Im Gespräch mit Tobias Weidemann erläutern Sandra Streicher, Vertriebsdirektorin für Regionalbanken und Rechenzentren bei NCR Atleos, und Tilman Naundorf, Bereichsleiter Privatkundenmarkt der Sparkasse Schwäbisch Hall-Crailsheim, wie sich die Bargeldversorgung auch ohne eigene Filialen organisieren lässt. Dabei geht es um Kosten, technische und organisatorische Herausforderungen, aber auch um die Frage, ob Banken langfristig überhaupt noch eigene Geldautomaten betreiben werden.
Dass sich viele Institute mit dieser Frage beschäftigen, hat verschiedene Gründe. Neben dem Rückgang der Bargeldnutzung und der sinkenden Zahl von Filialen erschweren auch Personalmangel, Sicherheitsanforderungen und die gestiegenen Kosten für den Schutz vor Geldautomatensprengungen den Betrieb. Gleichzeitig haben insbesondere Regionalbanken einen Versorgungsauftrag, der nicht allein nach betriebswirtschaftlichen Kriterien beurteilt werden kann.
Sechs Filialen geschlossen, Bargeldversorgung erhalten
Wie sich dieser Zielkonflikt lösen lässt, zeigt die Sparkasse Schwäbisch Hall-Crailsheim. Für sechs betroffene Orte entschied sich das Institut für eine Lösung mit NCR Atleos. Der erste Geldautomat ging Mitte Januar 2024 in Betrieb, fünf weitere folgten in den anschließenden Monaten. Für die Sparkasse war dabei nicht die unmittelbare Kostenersparnis das entscheidende Argument, sondern die Möglichkeit, trotz der Filialschließungen weiterhin Bargeld vor Ort anzubieten.
Sparkasse Schwäbisch Hall-Crailsheim
Es war keine Kostenentscheidung, sondern eine Entscheidung für die Bargeldversorgung vor Ort. Wir wollten den Übergang bei den Filialschließungen für unsere Kunden möglichst reibungslos gestalten.“
Tilman Naundorf, Bereichsleiter Privatkundenmarkt, Sparkasse Schwäbisch Hall-Crailsheim
NCR Atleos übernimmt bei diesem Modell nach Angaben von Streicher praktisch alle Aufgaben rund um den Geldautomatenbetrieb. Dazu gehören die Bereitstellung der Geräte und Software, die Installation, Wartung, Transaktionsverarbeitung, Bargeldversorgung, Versicherungen sowie die Steuerung von Werttransportunternehmen und weiteren Dienstleistern.
Werden Banken künftig überhaupt noch eigene Geldautomaten betreiben?
Bei der Frage nach der langfristigen Entwicklung unterscheiden sich die Einschätzungen der beiden Gesprächspartner durchaus. Streicher erwartet, dass sich die Bargeldversorgung zunehmend zu einer eigenständigen Infrastrukturleistung entwickelt, die Banken bei spezialisierten Anbietern einkaufen.
NCR Atleos
Langfristig glaube ich nicht, dass Sparkassen und Genossenschaftsbanken ihre Geldautomaten noch überwiegend selbst betreiben werden. Vielmehr werden sie zunehmend auf vorhandene Infrastrukturen spezialisierter Anbieter zurückgreifen.“
Sandra Streicher, Vertriebsdirektorin für Regionalbanken und Rechenzentren, NCR Atleos
Naundorf sieht das etwas anders. Für Regionalbanken gehöre die Präsenz vor Ort weiterhin zum eigenen Selbstverständnis und sei ein wichtiges Unterscheidungsmerkmal gegenüber Direktbanken. Insbesondere in größeren Beratungscentern werde die Sparkasse deshalb voraussichtlich auch in fünf Jahren noch eigene Geldautomaten und Einzahlungsgeräte betreiben. Für kleinere Standorte in der Fläche könne sich dagegen zunehmend der Betrieb durch externe Dienstleister durchsetzen.
Der Podcast macht deutlich, dass ATM as a Service nicht nur eine Frage der Kostenoptimierung ist. Vielmehr geht es darum, wie sich die Bargeldversorgung trotz schrumpfender Filialnetze organisieren lässt, welche Leistungen Banken dabei selbst erbringen sollten und wo sie Verantwortung an externe Betreiber abgeben können. Dass dies in der Praxis funktionieren kann, zeigt das Beispiel der Sparkasse Schwäbisch Hall-Crailsheim – auch wenn die Umsetzung an manchen Stellen anders verlief als ursprünglich geplant.
Viel Spaß beim Hören – und abonnieren Sie den IT-Finanzmagazin-Podcast in Ihrem Player noch heute, um auch über die nächsten Folgen informiert zu werden.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/253074
Schreiben Sie einen Kommentar