

Stablecoins und tokenisierte Einlagen werden zum Mainstream
KI, DALL-E
Stablecoins, tokenisierte Einlagen und digitale Zentralbankwährungen werden laut der Studie zunehmend kommerziell genutzt. Dadurch gerieten die traditionellen Ertragsquellen von Banken im Zahlungsverkehr immer stärker unter Druck.
Grenzüberschreitende Zahlungen dauern im Schnitt rund 3,5 Tage
Die Studienergebnisse zeigen eine wachsende Lücke zwischen den Leistungen von Banken und den Erwartungen der Unternehmen. 74 Prozent der Unternehmen beschreibt grenzüberschreitende Zahlungen als langsam, teuer und wenig vorhersehbar.
Der Prozess einer Unternehmenszahlung vom Auslösen der Zahlung über die Überweisung bis hin zur Bestätigung und Abstimmung dauere im Schnitt rund 3,5 Tage. Währenddessen hätten mehr als 57 Prozent der Unternehmen keinen Zugriff auf Echtzeitinformationen zum Zahlungsstatus, zu Liquiditätspositionen oder zu transparenten Preisstrukturen.
Eine bessere Vorhersagbarkeit von Zahlungseingängen, Echtzeittransparenz über den Zahlungsfortschritt sowie ein stärkerer Schutz vor Betrug zählten zu den Anforderungen, die am häufigsten nicht erfüllt würden. So entstünden den Unternehmen Kosten in Höhe von durchschnittlich zwei Prozent des Transaktionswerts für eine übliche grenzüberschreitende B2B-Zahlung.
Die Zahlungsbranche erlebt derzeit den größten Umbruch seit dem Aufkommen des digitalen Bankings. Die wirtschaftlichen Auswirkungen und die Transaktionsvolumina von intelligentem Geld werden derzeit so groß, dass Banken die neuen Instrumente nicht mehr ignorieren können. Sie müssen sich entscheiden, welche Rolle sie in diesem entstehenden Ökosystem einnehmen wollen. Es geht um Erträge von 230 Milliarden US-Dollar. ”
Florian Forst, Global Head of Payment Services bei Capgemini Invent
Capgemini Research Institute
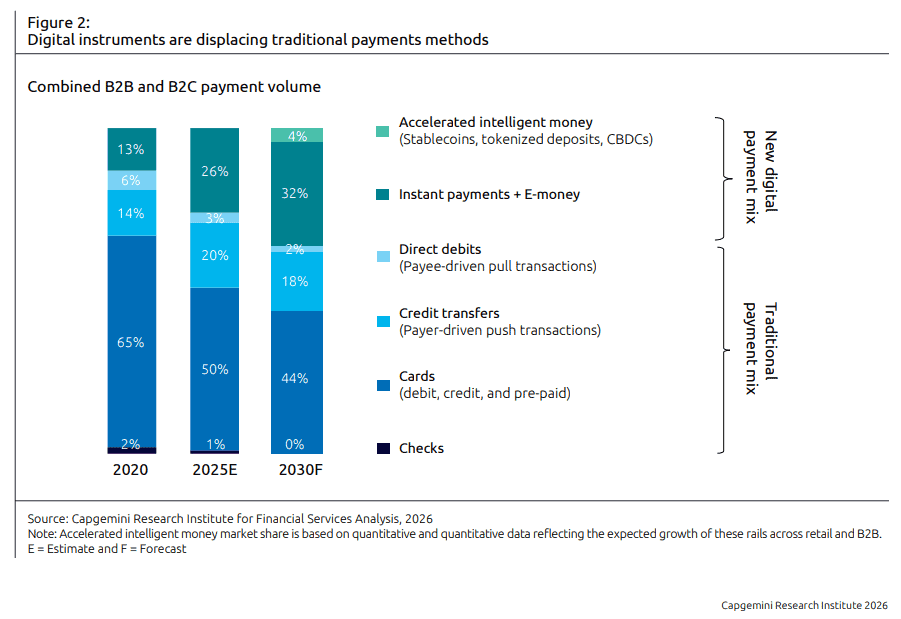
Durch Zahlungsabwicklungen rund um die Uhr, integrierte Regelwerke und Echtzeit-Überweisungen ermöglichten Stablecoins, tokenisierte Einlagen und digitale Zentralbankwährungen nahtlosere grenzüberschreitende Zahlungsströme.
Laut der Studie könnte eine breite Einführung dieser Instrumente bis zu vier Billionen US-Dollar freisetzen, die derzeit in Abwicklungs- und Liquiditätskonten gebunden sind. Dieses Kapital erwirtschafte nur geringe Erträge und könne weder für Kredite, Investitionen oder andere produktive Zwecke genutzt werden.
Tokenisierte Einlagen sind wichtigste Priorität für Banken
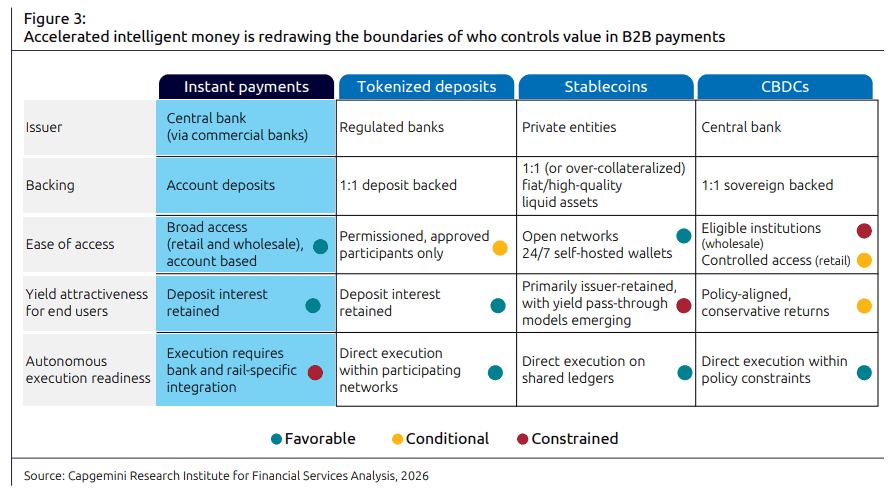
Ein weiteres Ergebnis der Studie: 71 Prozent der Unternehmen würden tokenisierte Zahlungen bei gleichen Kosten und gleicher Qualität über eine Bank statt über ein Fintech abwickeln. Doch fast 60 Prozent wären bereit, Stablecoin-Dienstleistungen von Nichtbanken zu beziehen, falls ihre Bankpartner nicht mit der Marktentwicklung Schritt halten.
Capgemini Research Institute
Laut der Studie sehen Führungskräfte in Banken tokenisierte Einlagen als wichtigste kurzfristige Priorität an. Derzeit würden jedoch nur 21 Prozent der „Vorreiter-Banken“ mindestens eines der genannten Instrumente skalieren. Die übrigen 79 Prozent befänden sich in der Evaluierungsphase.
„Vorreiter-Banken“ investieren 1,2-mal häufiger in KI-gestützte Überwachungssysteme
„Vorreiter-Banken“ legten besonderen Wert auf Compliance und integrierten entsprechende Prüfungen direkt in die Ausführung, bevor Gelder bewegt würden. Wie die Studie feststellt, übertreffen diese Banken andere Banken beim Monitoring netzwerkübergreifender Transaktionen um den Faktor 1,5.
Zudem investierten sie 1,2-mal häufiger in KI-gestützte Überwachungssysteme zur Erkennung ungewöhnlicher Wallet-Aktivitäten. Gleichzeitig implementierten sie häufiger Echtzeitprüfungen zur Geldwäschebekämpfung und zur Kundenidentifikation direkt in die Transaktionsabläufe.
Für die Studie wurden laut Capgemini mehr als 1.100 Großunternehmen mit einem Jahresumsatz von über einer Milliarde US-Dollar befragt. Durchschnittlich seien diese Unternehmen in 14 Märkten aktiv, unterhielten elf Bankbeziehungen und wickelten 34 Prozent ihres B2B-Zahlungsvolumens über grenzüberschreitende Transaktionen ab.
Der komplette World Payments Report 2027 kann hier kostenlos heruntergeladen werden.dw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/251447

Schreiben Sie einen Kommentar