

Bankenschelte von Swift: Zahlungen sind in 40 Sekunden da … nur nicht beim Kunden
KI-generiert
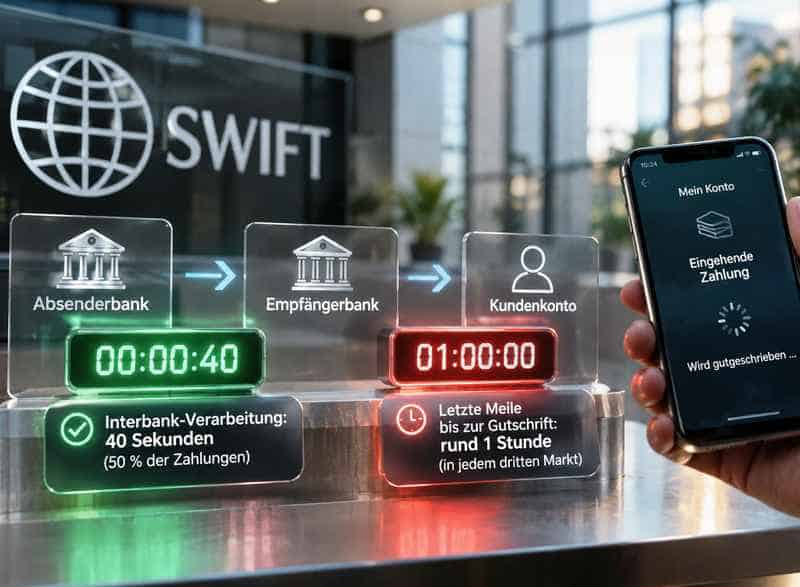
Swift hat am 12. November 2026 neue Zahlen aus seinem Netz veröffentlicht (Website). Danach erreicht die Hälfte der Transaktionen das empfangende Institut innerhalb von 40 Sekunden, drei Viertel kommen binnen zehn Minuten an. Swift sieht die Branche damit deutlich vor dem G20-Ziel einer Ende-zu-Ende-Verarbeitung binnen einer Stunde bis 2027.
Auf die Strecke zwischen dem Eingang beim Empfängerinstitut und der Gutschrift beim Kunden entfallen nach Swift-Angaben im Schnitt 80 % der gesamten Laufzeit einer Transaktion.“
Der Vergleich hinkt allerdings, denn die 40 Sekunden messen den Weg von Bank zu Bank, während das G20-Ziel bis zum Konto des Begünstigten zählt. Diese „letzte Meile“ nimmt sich der Bericht „Spotlight on Speed“ vor.
Swift
Im Empfängerland bleibt die Zahlung liegen
Swift
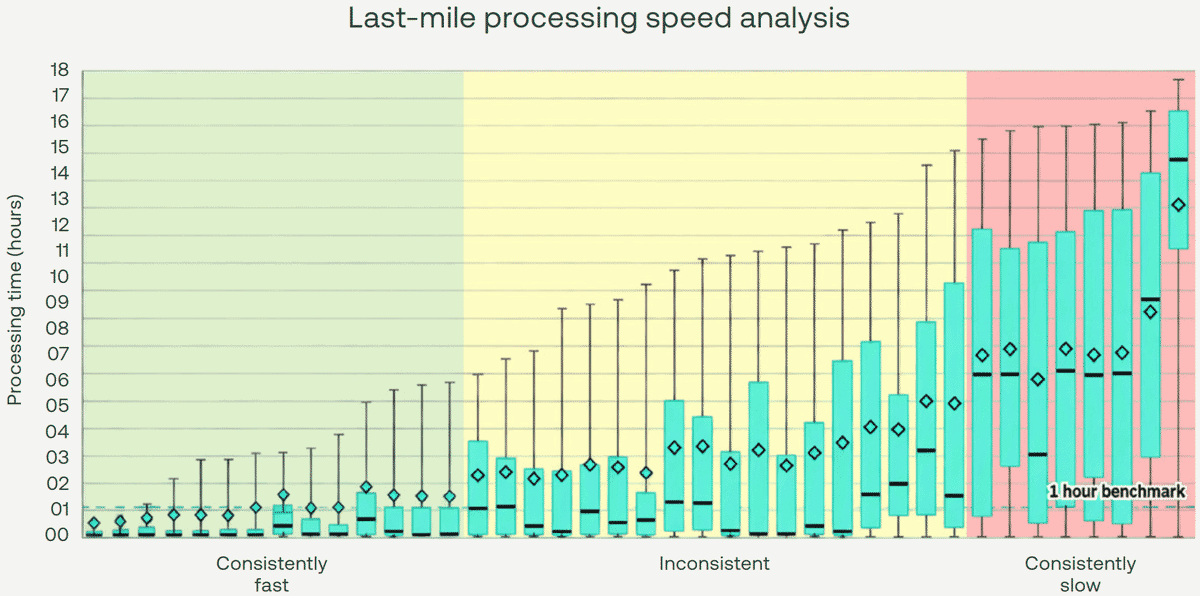
Swift hat dafür 40 Empfängermärkte ausgewertet. In einem Drittel davon liegt der Median zwischen Empfängerinstitut und Konto des Begünstigten bei rund einer Stunde. In anderen Märkten laufen schnelle und deutlich langsamere Zahlungen nebeneinander her.
Als Gegenmittel empfiehlt Swift „One-leg-out“-Vereinbarungen. Dabei wickelt das Instant-Payment-System im Empfängerland den inländischen Teil der grenzüberschreitenden Zahlung ab. Für einige Märkte läuft das schon. Das End-to-End-Tracking von Swift reicht dort bis in die inländische Strecke hinein.
Seit Juni nutzen Banken außerdem das Retail-Payments-Framework von Swift auf stark frequentierten Routen, darunter zu fünf der größten Empfängermärkte für Rücküberweisungen (Remittances). Dort kamen Zahlungen nach Swift-Angaben in Minuten oder Sekunden an – von der Türkei nach Spanien in 15 Sekunden, von Australien nach Indien in 37 Sekunden, von Brasilien in die USA in einer Minute.
Swift
Die grenzüberschreitende Verarbeitung ist durchweg schnell. Wenn wir aber das Erlebnis liefern wollen, das Kunden erwarten, besteht die Aufgabe jetzt darin, die Uneinheitlichkeit anzugehen, die wir auf der letzten Meile in Märkten rund um die Welt sehen.“
Thierry Chilosi, Chief Business Officer bei Swift
One-leg-out-Vereinbarungen sollten nach seinen Worten „unbedingt Priorität haben“, wenn die bisherigen Verbesserungen in die Breite gehen sollen.
Tokenisierte Einlagen auf dem Swift-Ledger
Parallel baut Swift die Infrastruktur für digitales Geld aus. Bis Jahresende sollen 19 Institute als Early Adopter den Blockchain-Ledger von Swift für Transaktionen mit tokenisierten Einlagen in fünf großen Währungen genutzt haben. Das Swift-Netz verbindet nach eigenen Angaben 12.500 Institute in mehr als 200 Märkten.
Die Gutschrift auf dem Kundenkonto liegt in den Systemen der Empfängerbanken und der nationalen Zahlungsverkehrsinfrastruktur. Wie schnell sich die letzte Meile verkürzt, hängt deshalb vor allem an koordiniertem Vorgehen von Banken und Regulierern im jeweiligen Land.
Swift stellt den Bericht als PDF unter https://www.swift.com/sites/default/files/files/spotlight-on-speed_2026.pdf kostenlos bereit.aj
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/254073

Schreiben Sie einen Kommentar