

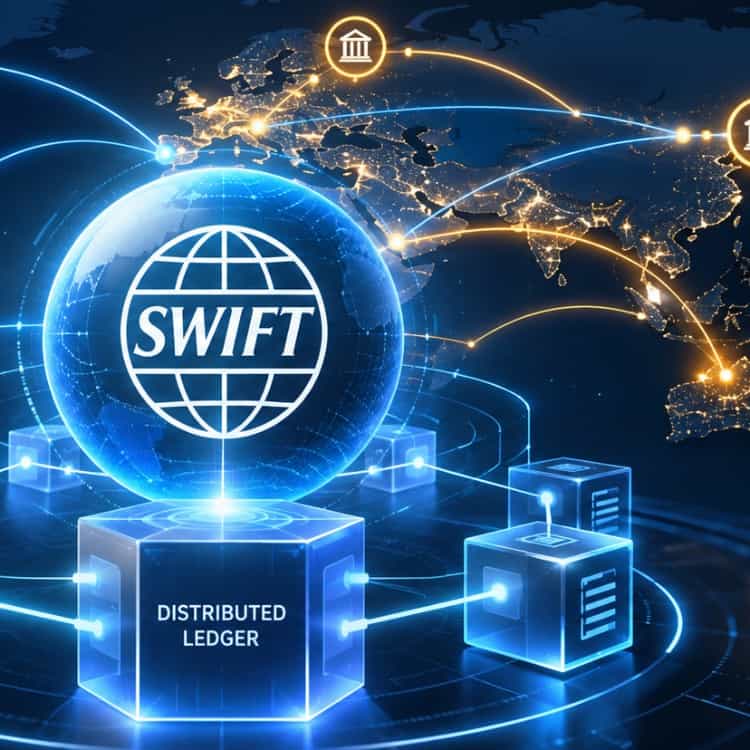
Swift verbindet klassische Zahlungswege mit Blockchain-Ledger für Echtzeit-Zahlungen
ChatGPT
Mehr als 100 Finanzinstitute sind nach Angaben von Swift inzwischen mit dem neuen Consumer-Payments-Framework produktiv oder bereiten dessen Einführung vor. Das Framework soll Geschwindigkeit und Transparenz der Swift-Infrastruktur bis zum Endkunden durchreichen. Banken können ihren Kunden damit bereits vor der Transaktion Kosten und Wechselkurs nennen und zugleich eine möglichst kurze Ausführungszeit zusagen. Swift nennt unter anderem Zahlungen von der Türkei nach Spanien in 15 Sekunden, von Australien nach Indien in 37 Sekunden sowie von Brasilien in die USA innerhalb einer Minute. Technisch setzt Swift dabei zunächst auf die vorhandene Zahlungsinfrastruktur – und adressiert insbesondere ein Problem, das bislang außerhalb des eigentlichen Swift-Netzes liegt.
Nach Angaben des Unternehmens erreichen bereits 75 Prozent der über Swift abgewickelten Zahlungen die Bank des Empfängers innerhalb von zehn Minuten. Rund 80 Prozent der gesamten Bearbeitungszeit einer typischen grenzüberschreitenden Zahlung entstehen demnach allerdings erst anschließend auf der sogenannten letzten Meile: zwischen dem Eingang bei der Empfängerbank und der Gutschrift auf dem Kundenkonto. Das Consumer-Payments-Framework soll genau diesen Teil stärker standardisieren und beschleunigen. Für Banken bedeutet das, dass nicht allein die Übertragung zwischen den Instituten, sondern die komplette End-to-End-Kette hinsichtlich Laufzeit, Gebühren und Status transparenter werden soll.
Parallel dazu entwickelt Swift eine zweite technische Schiene für digitales Geld. Die Mehrzahl der 17 Institute aus der ersten Gruppe von Banken hat den Blockchain-basierten Swift-Ledger inzwischen für 24/7-Echtzeitzahlungen mit tokenisiertem Wert genutzt. Transaktionen liefen zwischen Afrika, Asien, Australien, Europa sowie Nord- und Südamerika. Zum Einsatz kamen bislang Euro, britisches Pfund, Hongkong-Dollar, Singapur-Dollar und US-Dollar. Zu den getesteten Anwendungsfällen gehören das Settlement zwischen Finanzinstituten, Corporate Treasury und Interbank-Funding.
Tokenisierte Einlagen statt paralleler Kryptowelt
Der erste Anwendungsfall des Ledgers konzentriert sich bewusst auf tokenisierte Einlagen. Dabei handelt es sich um digitales Geschäftsbankengeld und nicht um unbesicherte Kryptowährungen. Für Banken ist der Ansatz interessant, weil bekannte Formen von Bankgeld in eine Infrastruktur für durchgängige, rund um die Uhr verfügbare Transaktionen übertragen werden. Swift positioniert den Ledger zugleich ausdrücklich interoperabel. Er soll nicht als abgeschottetes Blockchain-Netzwerk fungieren, sondern traditionelle Zahlungsverkehrsinfrastruktur und neue Formen digitalen Geldes miteinander verbinden.

Swift
Die Frage lautet nicht mehr TradFi oder DeFi. Es ist kein Entweder-oder. Über die Swift-Plattform wird sich jede Form regulierten Werts bewegen lassen – ob Fiatgeld oder tokenisiert – und das im globalen Maßstab.“
Javier Pérez-Tasso, CEO von Swift
Pérez-Tasso verweist dabei auf die Reichweite des bestehenden Swift-Netzes mit mehr als 200 Ländern und Märkten sowie rund 40.000 Zahlungskorridoren.
Ledger soll programmierbares Geld unterstützen
Der Blockchain-Ledger ist zunächst auf 24/7-Echtzeitzahlungen ausgelegt. Die technische Architektur soll nach Angaben von Swift jedoch als Basis für weitere Anwendungsfälle dienen. Genannt werden unter anderem programmierbares Geld und Agentic Commerce. Damit zeichnet sich auch die längerfristige Infrastrukturstrategie ab: Swift will für tokenisierte Assets keine separate Welt neben dem klassischen Zahlungsverkehr etablieren. Stattdessen sollen Fiatgeld, tokenisierte Einlagen und künftig weitere regulierte digitale Werte über eine gemeinsame, interoperable Plattform erreichbar sein.
Für Banken dürfte dabei vor allem der Migrationspfad relevant sein. Verbesserungen bei klassischen grenzüberschreitenden Zahlungen können auf der bestehenden Infrastruktur umgesetzt werden, während der Blockchain-Ledger parallel zusätzliche 24/7-Anwendungsfälle erschließt. Beide Ansätze sollen letztlich dieselben Anforderungen erfüllen: schnellere Abwicklung, vorhersehbare Kosten, End-to-End-Transparenz und Interoperabilität zwischen unterschiedlichen Formen von Geld.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/251568

Schreiben Sie einen Kommentar