

Die KI empfiehlt die maschinenlesbarste Bank, nicht zwingend die beste
. Der hypt Report – Banking Austria 2026, in Zusammenarbeit mit der Hochschule HES SO, analysiert neben den Google Bewertungen der österreichischen Banken auch deren Präsenz in den Antworten verschiedener Ka I Systeme. Vier Sprachmodelle wurden dafür mit 33 Fragen zu Österreichs Banken auditiert. Ob ein Institut empfohlen wird, hängt davon ab, wie maschinenlesbar seine Daten bei Dritten liegen. von Professor Doktor Marc K. Peter, HES SO Valais Wallis und Sonja Dietrich, Conversational AI.. [ -]Der Aufbau ist bewusst simpel, damit er reproduzierbar bleibt. Vier Modelle (ChatGPT, Gemini, Perplexity, Claude), 33 standardisierte Prompts, 132 Antworten. Jede Antwort wird gleich kodiert: welche Institute vorkommen, in welcher Reihenfolge der Erstnennung. Die Position misst ein Mean Reciprocal Rank. Wer zuerst genannt wird, bekommt 1, an zweiter Stelle 0,5 Punkte. Der Sichtbarkeitswert besteht aus genau zwei gezählten Größen: der Nennungshäufigkeit und der Position in den Antworten. Es gibt keine subjektiven Schätzungen. Dafür wurden alle Antworten protokolliert, die Häufigkeit als Anteil der 132 Zellen nachgerechnet und die Position als MRR ausgegeben. Modelle und ihre Web Indizes ändern sich laufend, also gehört der Lauf in ein Monitoring, das man periodisch wiederholt, nicht in eine einmalige Momentaufnahme. Was der Report zeigt!. . . An der Spitze steht die Erste Bank mit ihrer Plattform George mit rund 82 Prozent Sichtbarkeit und deutlichem Abstand vor Raiffeisen (63 %) und Bank Austria (52 %). Kein Institut erreicht 100 Prozent. Aufschlussreicher als die Rangfolge sind drei Muster. Erstens gewinnt Erste nicht durch ein einzelnes Modell, sondern weil sie in allen vier Modellen gleich stark und unter einer klaren Marke auftritt. Zweitens sind die dezentralen Sektoren als Ökosystem fast überall präsent, der Sparkassen Verbund in 87 Prozent der Antworten, Raiffeisen in 81 % (doch ihre Sichtbarkeit zerfällt über viele Einzelnamen).Drittens sind Häufigkeit und Position zwei getrennte Aspekte: Trade Republic wird selten genannt, aber wenn, dann fast immer zuerst.“Auffällig ist zudem, dass ausländisch lizenzierte Anbieter wie N26 oder Wise im österreichischen Markt auftauchen, weil die Modelle nach Empfehlungsrelevanz gehen, nicht nach Banklizenz. Woher die Ka I ihr Wissen zieht!. . Meistens kaum aus der eigenen Website: Die Modelle wurden nach jeder Antwort auch nach den jeweiligen Quellen gefragt. Über die 132 Antworten lässt sich auszählen, stützen, und die Rangfolge ist eindeutig. Die höchste Autorität haben Verbraucherschutz und unabhängige Tests: Der AK Bankenrechner der Arbeiterkammer taucht in rund 55 Antworten auf, der VKI mit Konsument.at in 37, das Testinstitut ÖGVS mit qualitaetstest.at in 36 Antworten. Danach folgen kommerzielle Vergleichsportale mit tagesaktuellen Konditionen: durchblicker (29 Antworten), capitalo (25), finanz.at (16). Einen eigenen Block bilden Nutzersignale: Foren und Reddit (30), App Store Wertungen (18) sowie Google Rezensionen (9). Als Reputationsanker dienen das Börsianer Ranking (14), internationale Awards wie Global Finance oder Euromoney (12) und der FMVÖ Recommender Award (9). . Stehen Ihre Konditionen bei AK, VKI oder ÖGVS veraltet oder widersprüchlich, korrigiert das kein noch so gepflegtes CMS (Content Management System) im Modell. Maschinenlesbar heißt konkret: eine Organisation mit verankertem Namen, technische schema.org Auszeichnung und sameAs Verweise auf die offiziellen eigenen Profile und natürlich konsistente Name, Adress- und Telefonangaben in allen Verzeichnissen. Das wirkt nur, wenn die Drittquellen dieselbe Entität bestätigen, denn denen glauben die Modelle mehr als Ihnen selbst. Warum Gemini anders antwortet als Claude!. . . Gemini bezieht sich auf den Google Index samt Maps, App Store Signalen und lokalen Rezensionen. Perplexity holt die Daten live aus dem Web, zeigt seine Quellen und schreibt dazu, wenn es keine belastbare Datenbasis findet. Claude und ChatGPT mischen Trainings- und Retrievaldaten. Claude greift auffällig oft zum AK Bankenrechner als neutrale Referenz und markiert Vergleichsportale, die für die Vermittlung eine Provision nehmen, und ChatGPT stützt sich stärker auf den ÖGVS Branchenmonitor und Community Diskussionen. Für die Praxis heißt das: Ein Optimieren für die Ka I ist komplex. Es gilt, mehrere Quellenlogiken in der eigenen Strategie zu berücksichtigen. Wer nur auf eine optimiert, ist bei den anderen nicht zwingend sichtbar. Das Problem heißt Entity Resolution!. . . Im Report schneiden die dezentralen Sektoren schlechter ab. Sie zerfallen in Dutzende genutzte und rechtlich korrekten Namen der Banken. Bei der Auswertung mussten generische Gruppennennungen von namentlich genannten Regionalinstituten getrennt und die Treffer maskiert werden. Dasselbe Problem hat das Modell: Tritt ein Haus unter vielen Namen auf, verteilt sich sein Signal auf viele schwache Entitäten statt einer starken.Der Hebel ist klar: eine führende, überall gleich geschriebene Dachmarke, sauber verknüpft mit den regionalen Einheiten, statt vieler gleichberechtigter Namen nebeneinander.“Wer seine Entitäten zusammenführt, gewinnt Sichtbarkeit ohne eine einzige neue Zeile Content. Reviews sind Teil der Quellen!. . Bei Ortsanfragen ziehen Gemini und Claude die Google Bewertungen der konkreten Filiale und zeigen diese aktiv in Antworten an. Eine national starke Marke kann lokal durchfallen, wenn die Rezensionen am Ort schlecht sind. Der Report zeigt beide Enden: einzelne Filialen mit 4,9 Google Sternen, während große Filialbanken auf Trustpilot bundesweit nur bei Werten um 1,3 bis 1,6 von 5 liegen. Diese Zahlen gehen direkt in die Tonalität der Antworten ein. Was folgt daraus!. . [ -]Wer in Ka I Antworten auftauchen will, hat zwei grosse Herausforderungen: Ersten, interessant genug zu sein, dass Dritte über die Bank Beiträge und Kundenreviews erstellen; und zweitens, Datenkonsistenz über die Drittquellen mit eindeutiger Entitätsbenennung und maschinenlesbaren Inhalten, deren Wirkung man messen kann.“Eine klassische Werbekampagne hilft hier nicht. Den Report finden Sie hier: www.hypt.io/reports/banking austria 2026. Sie hörten einen Beitrag von „Professor Doktor Marc K. Peter, HES SO Valais Wallis und Sonja Dietrich, Conversational AI/aj“][ –
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/251542

Conversational AI
von Prof. Dr. Marc K. Peter, HES-SO Valais-Wallis und Sonja Dietrich, Conversational AI
Der Aufbau ist bewusst simpel, damit er reproduzierbar bleibt. Vier Modelle (ChatGPT, Gemini, Perplexity, Claude), 33 standardisierte Prompts, 132 Antworten. Jede Antwort wird gleich kodiert: welche Institute vorkommen, in welcher Reihenfolge der Erstnennung. Die Position misst ein Mean Reciprocal Rank. Wer zuerst genannt wird, bekommt 1, an zweiter Stelle 0,5 Punkte. Der Sichtbarkeitswert besteht aus genau zwei gezählten Größen: der Nennungshäufigkeit und der Position in den Antworten. Es gibt keine subjektiven Schätzungen.Dafür wurden alle Antworten protokolliert, die Häufigkeit als Anteil der 132 Zellen nachgerechnet und die Position als MRR ausgegeben. Modelle und ihre Web-Indizes ändern sich laufend, also gehört der Lauf in ein Monitoring, das man periodisch wiederholt, nicht in eine einmalige Momentaufnahme.
Was der Report zeigt
Conversational AI
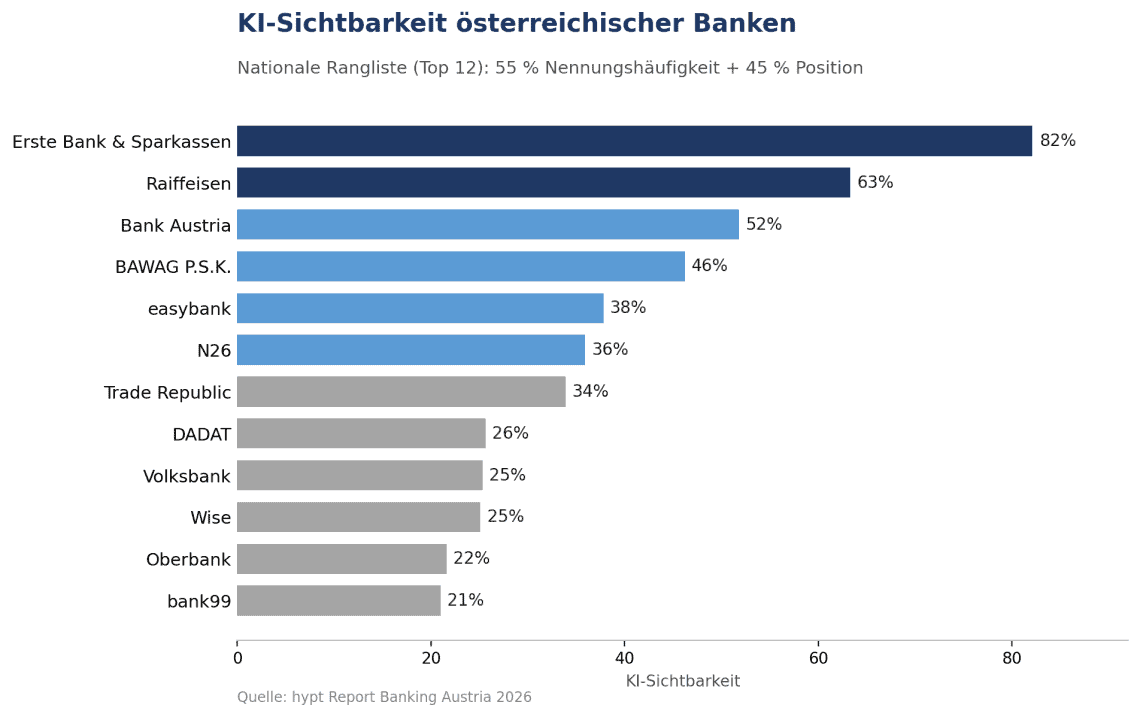
An der Spitze steht die Erste Bank mit ihrer Plattform George mit rund 82 Prozent Sichtbarkeit und deutlichem Abstand vor Raiffeisen (63 %) und Bank Austria (52 %). Kein Institut erreicht 100 Prozent. Aufschlussreicher als die Rangfolge sind drei Muster. Erstens gewinnt Erste nicht durch ein einzelnes Modell, sondern weil sie in allen vier Modellen gleich stark und unter einer klaren Marke auftritt. Zweitens sind die dezentralen Sektoren als Ökosystem fast überall präsent, der Sparkassen-Verbund in 87 Prozent der Antworten, Raiffeisen in 81 % (doch ihre Sichtbarkeit zerfällt über viele Einzelnamen).
Drittens sind Häufigkeit und Position zwei getrennte Aspekte: Trade Republic wird selten genannt, aber wenn, dann fast immer zuerst.“
Auffällig ist zudem, dass ausländisch lizenzierte Anbieter wie N26 oder Wise im österreichischen Markt auftauchen, weil die Modelle nach Empfehlungsrelevanz gehen, nicht nach Banklizenz.
Woher die KI ihr Wissen zieht
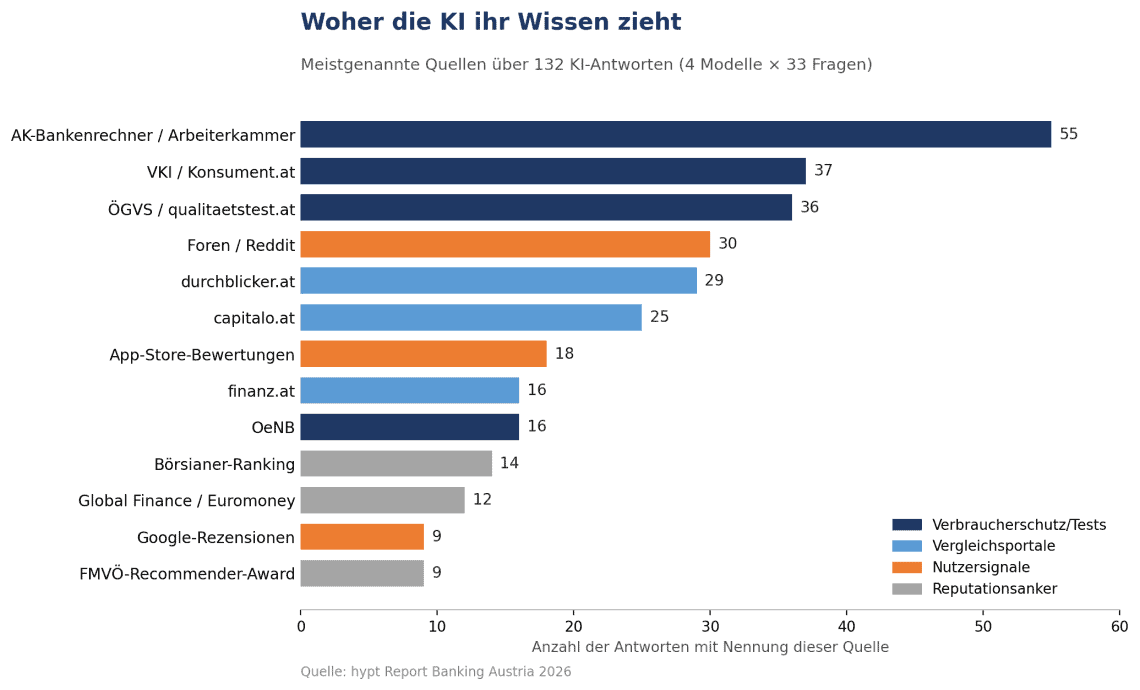
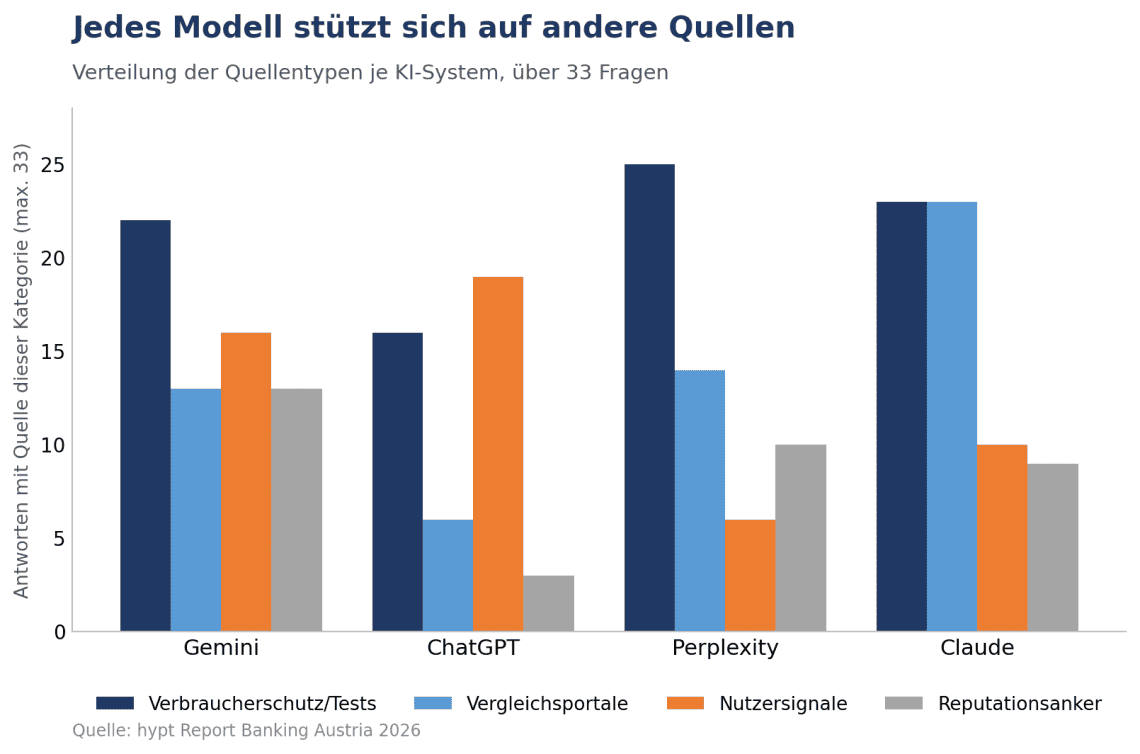
Meistens kaum aus der eigenen Website: Die Modelle wurden nach jeder Antwort auch nach den jeweiligen Quellen gefragt. Über die 132 Antworten lässt sich auszählen, stützen, und die Rangfolge ist eindeutig. Die höchste Autorität haben Verbraucherschutz und unabhängige Tests: Der AK-Bankenrechner der Arbeiterkammer taucht in rund 55 Antworten auf, der VKI mit Konsument.at in 37, das Testinstitut ÖGVS mit qualitaetstest.at in 36 Antworten. Danach folgen kommerzielle Vergleichsportale mit tagesaktuellen Konditionen: durchblicker (29 Antworten), capitalo (25), finanz.at (16). Einen eigenen Block bilden Nutzersignale: Foren und Reddit (30), App-Store-Wertungen (18) sowie Google-Rezensionen (9). Als Reputationsanker dienen das Börsianer-Ranking (14), internationale Awards wie Global Finance oder Euromoney (12) und der FMVÖ-Recommender-Award (9).
Conversational AI
Stehen Ihre Konditionen bei AK, VKI oder ÖGVS veraltet oder widersprüchlich, korrigiert das kein noch so gepflegtes CMS (Content-Management-System) im Modell. Maschinenlesbar heißt konkret: eine Organisation mit verankertem Namen, technische schema.org-Auszeichnung und sameAs-Verweise auf die offiziellen eigenen Profile und natürlich konsistente Name-, Adress- und Telefonangaben in allen Verzeichnissen. Das wirkt nur, wenn die Drittquellen dieselbe Entität bestätigen, denn denen glauben die Modelle mehr als Ihnen selbst.
Warum Gemini anders antwortet als Claude
Conversational AI
Gemini bezieht sich auf den Google-Index samt Maps, App-Store-Signalen und lokalen Rezensionen. Perplexity holt die Daten live aus dem Web, zeigt seine Quellen und schreibt dazu, wenn es keine belastbare Datenbasis findet. Claude und ChatGPT mischen Trainings- und Retrievaldaten. Claude greift auffällig oft zum AK-Bankenrechner als neutrale Referenz und markiert Vergleichsportale, die für die Vermittlung eine Provision nehmen, und ChatGPT stützt sich stärker auf den ÖGVS-Branchenmonitor und Community-Diskussionen. Für die Praxis heißt das: Ein Optimieren für die KI ist komplex. Es gilt, mehrere Quellenlogiken in der eigenen Strategie zu berücksichtigen. Wer nur auf eine optimiert, ist bei den anderen nicht zwingend sichtbar.
Das Problem heißt Entity Resolution
 Prof. Dr. Marc K. Peter, wissenschaftliche Begleitung des Reports, ist Professor für Digital Business an der HES-SO Valais-Wallis und forscht zu verschiedenen strategischen Fragestellungen im Bereich digitale Transformation und künstliche Intelligenz.
 Sonja Dietrich, Autorin des Branchenreports, verantwortet Marketing und Customer Success bei hypt, einer Feedback-Plattform auf Basis von Conversational AI.
Im Report schneiden die dezentralen Sektoren schlechter ab. Sie zerfallen in Dutzende genutzte und rechtlich korrekten Namen der Banken. Bei der Auswertung mussten generische Gruppennennungen von namentlich genannten Regionalinstituten getrennt und die Treffer maskiert werden. Dasselbe Problem hat das Modell: Tritt ein Haus unter vielen Namen auf, verteilt sich sein Signal auf viele schwache Entitäten statt einer starken.
Der Hebel ist klar: eine führende, überall gleich geschriebene Dachmarke, sauber verknüpft mit den regionalen Einheiten, statt vieler gleichberechtigter Namen nebeneinander.“
Wer seine Entitäten zusammenführt, gewinnt Sichtbarkeit ohne eine einzige neue Zeile Content.
Reviews sind Teil der Quellen
Bei Ortsanfragen ziehen Gemini und Claude die Google-Bewertungen der konkreten Filiale und zeigen diese aktiv in Antworten an. Eine national starke Marke kann lokal durchfallen, wenn die Rezensionen am Ort schlecht sind. Der Report zeigt beide Enden: einzelne Filialen mit 4,9 Google-Sternen, während große Filialbanken auf Trustpilot bundesweit nur bei Werten um 1,3 bis 1,6 von 5 liegen. Diese Zahlen gehen direkt in die Tonalität der Antworten ein.
Was folgt daraus
Wer in KI-Antworten auftauchen will, hat zwei grosse Herausforderungen: Ersten, interessant genug zu sein, dass Dritte über die Bank Beiträge und Kundenreviews erstellen; und zweitens, Datenkonsistenz über die Drittquellen mit eindeutiger Entitätsbenennung und maschinenlesbaren Inhalten, deren Wirkung man messen kann.“
Eine klassische Werbekampagne hilft hier nicht.
Den Report finden Sie hier: www.hypt.io/reports/banking-austria-2026
Prof. Dr. Marc K. Peter, HES-SO Valais-Wallis und Sonja Dietrich, Conversational AI/ajReport und vollständige Berechnungsgrundlage: www.hypt.io/reports/banking-austria-2026. Weitere Informationen: https://www.hypt.io/
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/251542
Schreiben Sie einen Kommentar