

Hausbanken legen bei Depotzuwachs zu, Neobroker verlieren an Tempo
lemon.markets
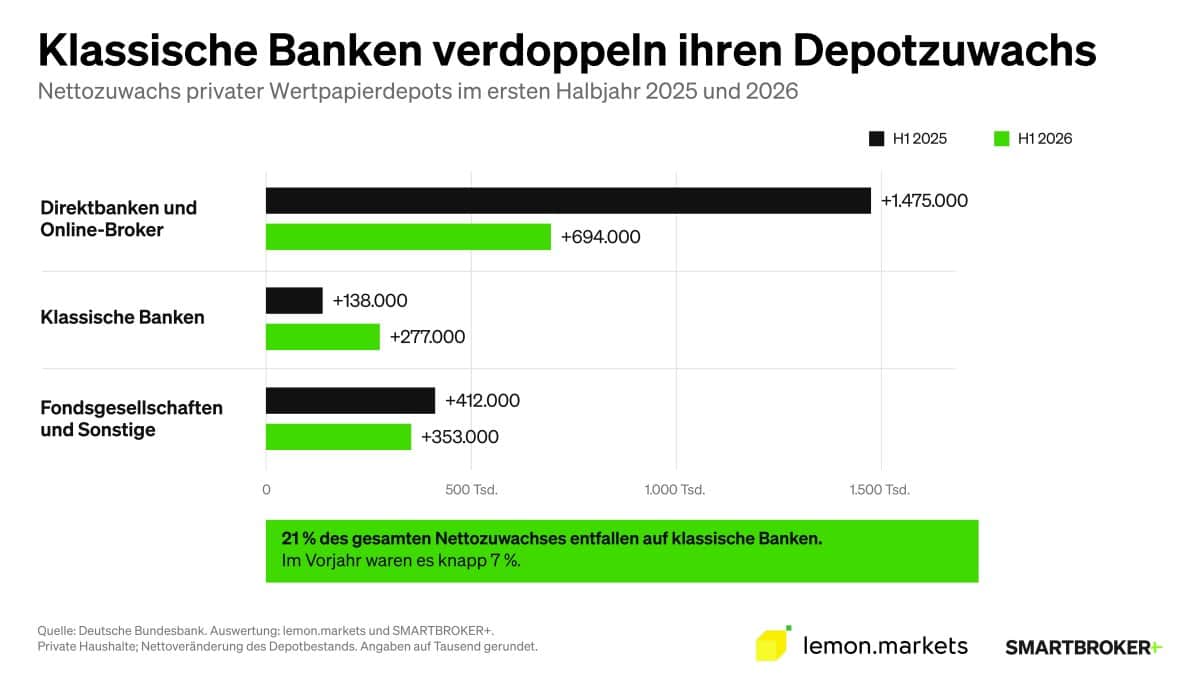
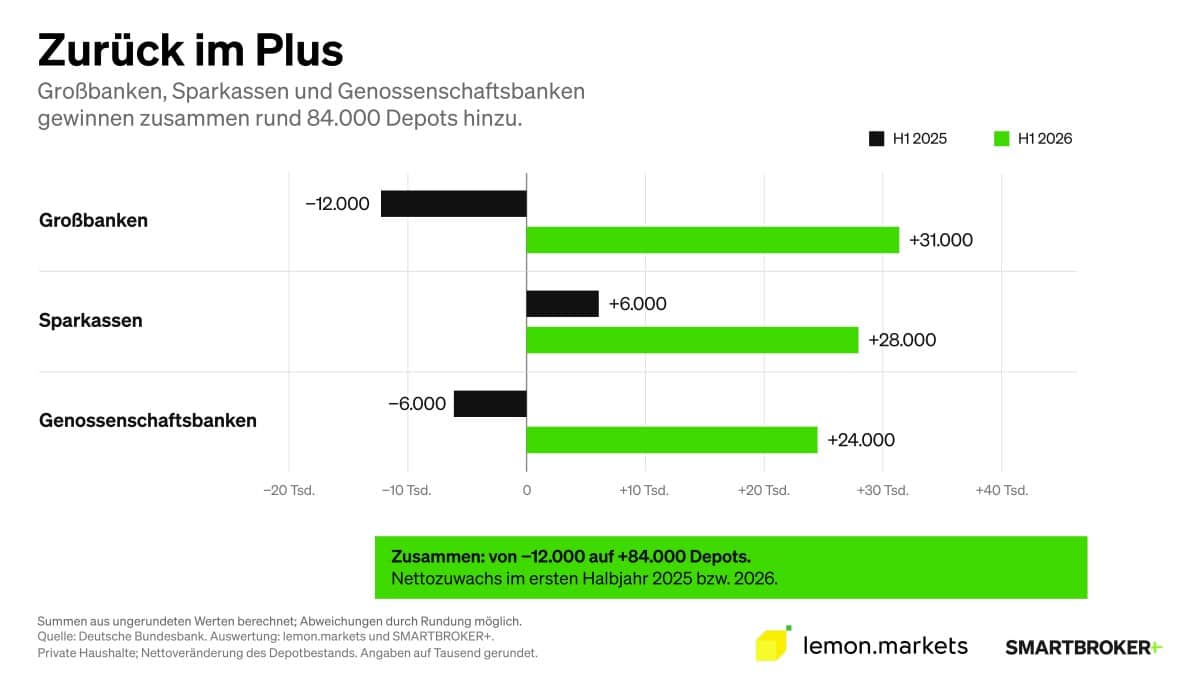
Großbanken, Sparkassen, Genossenschaftsbanken und Landesbanken gewannen im ersten Halbjahr 2026 zusammen rund 278.000 Depots hinzu, doppelt so viele wie ein Jahr zuvor. Am deutlichsten fällt die Trendwende bei Großbanken, Sparkassen und Genossenschaftsbanken aus. Im ersten Halbjahr 2025 verloren sie zusammen netto rund 12.000 Depots. Im ersten Halbjahr 2026 gewannen sie hingegen rund 85.000 hinzu. Dabei lag jede der drei Bankengruppen in allen sechs Monaten im Plus. Den größten Zuwachs unter den klassischen Instituten verzeichneten die Landesbanken mit rund 193.000 Depots (+3,4 Prozent). Ein Jahr zuvor waren es knapp 150.000.
lemon.markets
Der Depotzuwachs verteilt sich damit breiter als bisher. Im ersten Halbjahr 2025 gingen fast drei Viertel der zusätzlichen Depots an Direktbanken und Online-Broker, im ersten Halbjahr 2026 war es nur noch gut die Hälfte. Der übrige Zuwachs entfiel auf klassische Banken sowie Fondsgesellschaften und Wertpapierinstitute.
Till Tinsky / lemon.markets
Dass Sparkassen, Genossenschafts- und Großbanken in jedem Monat Depots gewinnen, hat aus meiner Sicht vor allem zwei Gründe: Viele Häuser haben ihr digitales Wertpapiergeschäft in diesem Jahr ausgebaut und sprechen ihre bestehenden Kundinnen und Kunden gezielt auf die Geldanlage an, auch mit Blick auf das Altersvorsorgedepot. Sie wollen diese Kundschaft an den Kapitalmarkt heranführen, solange sie noch ihre erste Anlaufstelle in Finanzfragen sind. Bei einem Produkt, das erklärt werden muss, geben Vertrauen und eine persönliche Einordnung oft den Ausschlag.“
Max Linden, CEO von lemon.markets
Juni war stärkster Monat beim Depotzuwachs
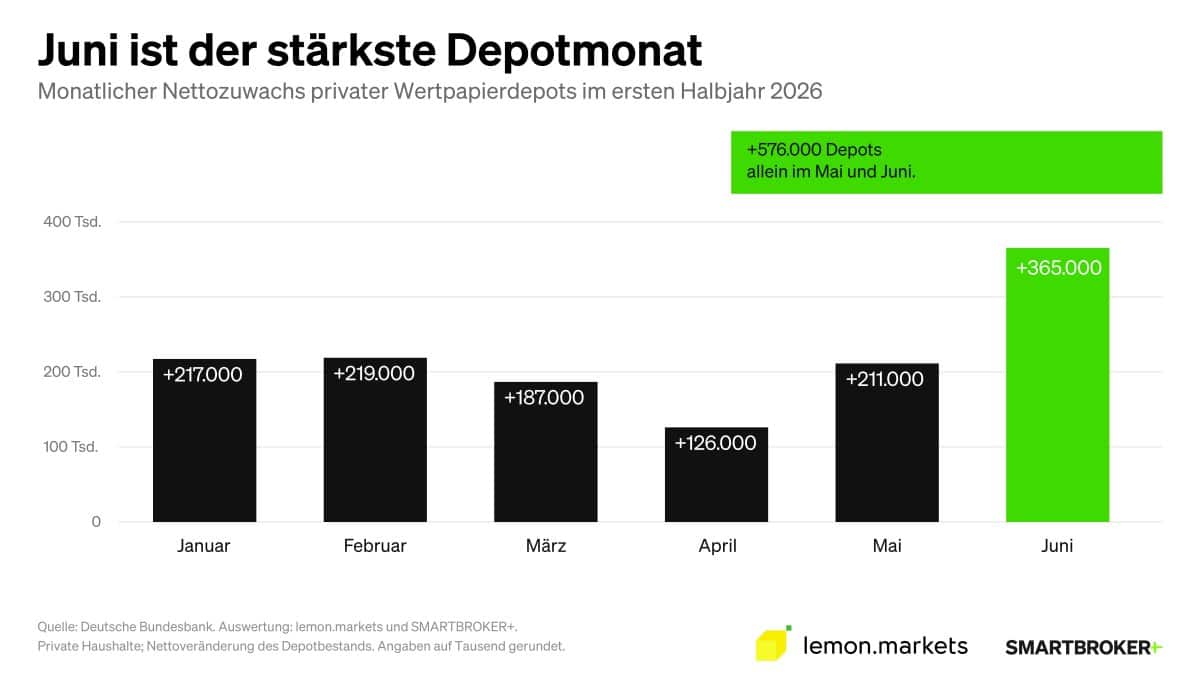
Im Mai und Juni 2026 kamen zusammen rund 576.000 private Depots hinzu, fast doppelt so viele wie in den beiden Monaten davor. Allein im Juni waren es rund 365.000. Das ist ungewöhnlich, weil der Depotzuwachs in den Jahren 2015 bis 2024 ab Mai meist abflachte und der Juni saisonal den Tiefpunkt markierte. Am 8. Mai 2026 stimmte der Bundesrat dem staatlich geförderten Altersvorsorgedepot zu und machte damit den Weg für den Start am 1. Januar 2027 frei. Dass die Zahlen vom Depotzuwachs im Monat des Beschlusses und im Juni deutlich anzogen, werten lemon.markets und Smartbroker als erstes Indiz dafür, dass die Reform das Interesse am Kapitalmarkt bereits im Vorfeld belebt.
lemon.markets
Altersvorsorgedepot verschärft den Wettbewerb um Neukunden
Vor dem Start bleiben viele Anbieter mit ihren Konditionen weit unter dem gesetzlichen Kostendeckel von 1,0 Prozent pro Jahr. Inzwischen bieten auch etablierte Häuser Standarddepots zunächst für rund 0,1 Prozent jährlich an. Mit der Frühstartrente, die der Bundestag am 16. Oktober beschlossen hat, folgt ein zweites Förderinstrument, mit dem Kinder früh erste Erfahrungen am Kapitalmarkt sammeln sollen.
Smartbroker+
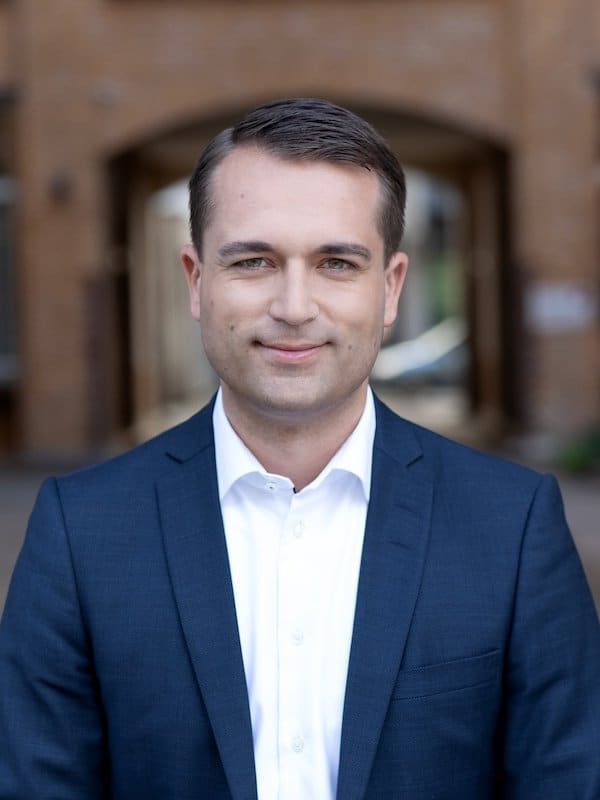
Wenn Menschen einfach, günstig und gefördert investieren können, werden sie es tun. Das haben die USA vorgemacht. Nach Einführung des 401(k)-Plans stieg dort der Anteil der Haushalte mit Aktien bis Ende der Neunzigerjahre von rund einem Drittel auf die Hälfte. In Deutschland investiert bislang nur rund jeder Fünfte in Aktien oder Fonds – es gibt also viel Luft nach oben.“
Thomas Soltau, Vorstand von Smartbroker
Er erklärt weiter: „Direktbanken und Online-Broker haben den Depotboom der vergangenen Jahre getragen und tragen ihn weiter. Dass nun auch Großbanken, Sparkassen und Genossenschaftsbanken Monat für Monat Depots gewinnen, ist ein ermutigendes Signal: Offenbar machen jetzt auch Menschen ihre ersten Schritte am Kapitalmarkt, die bislang wenig mit Wertpapieren zu tun hatten – und sie tun es dort, wo sie ihre bisherige Hauptbankverbindung haben. Jeder, der auf diesem Weg zum Anleger wird, ist ein Gewinn für den langfristigen Vermögensaufbau in Deutschland. Mit dem Altersvorsorgedepot und der Frühstartrente werden wir den schnellsten Wandel der Investmentkultur erleben, den dieses Land je gesehen hat.“
Methodik
Grundlage der Untersuchung ist die Statistik über Wertpapierinvestments der Deutschen Bundesbank. lemon.markets und Smartbroker haben die monatlichen Bestände der Wertpapierdepots von Januar 2015 bis Juni 2026 ausgewertet. Die Bundesbank erhebt die Daten jeweils zum Monatsende auf Grundlage detaillierter Meldungen der Finanzinstitute. Die ausgewiesenen Veränderungen entsprechen dem Nettozuwachs beziehungsweise Nettorückgang der Depotbestände. Sie geben weder die Zahl der neu eröffneten Depots noch die Zahl der einzelnen Anleger wieder.pp
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/254210

Schreiben Sie einen Kommentar