
Altersvorsorgedepot: Das sind die Pläne von Banken, Sparkassen und Brokern
KI, DALL-E
Laut der Umfrage hat das Altersvorsorgedepot für die meisten Institute eine hohe Priorität. Demnach stufen es 86 Prozent als Kernprodukt ein.
Rund ein Drittel hält das Standarddepot für schwer oder kaum wirtschaftlich tragfähig
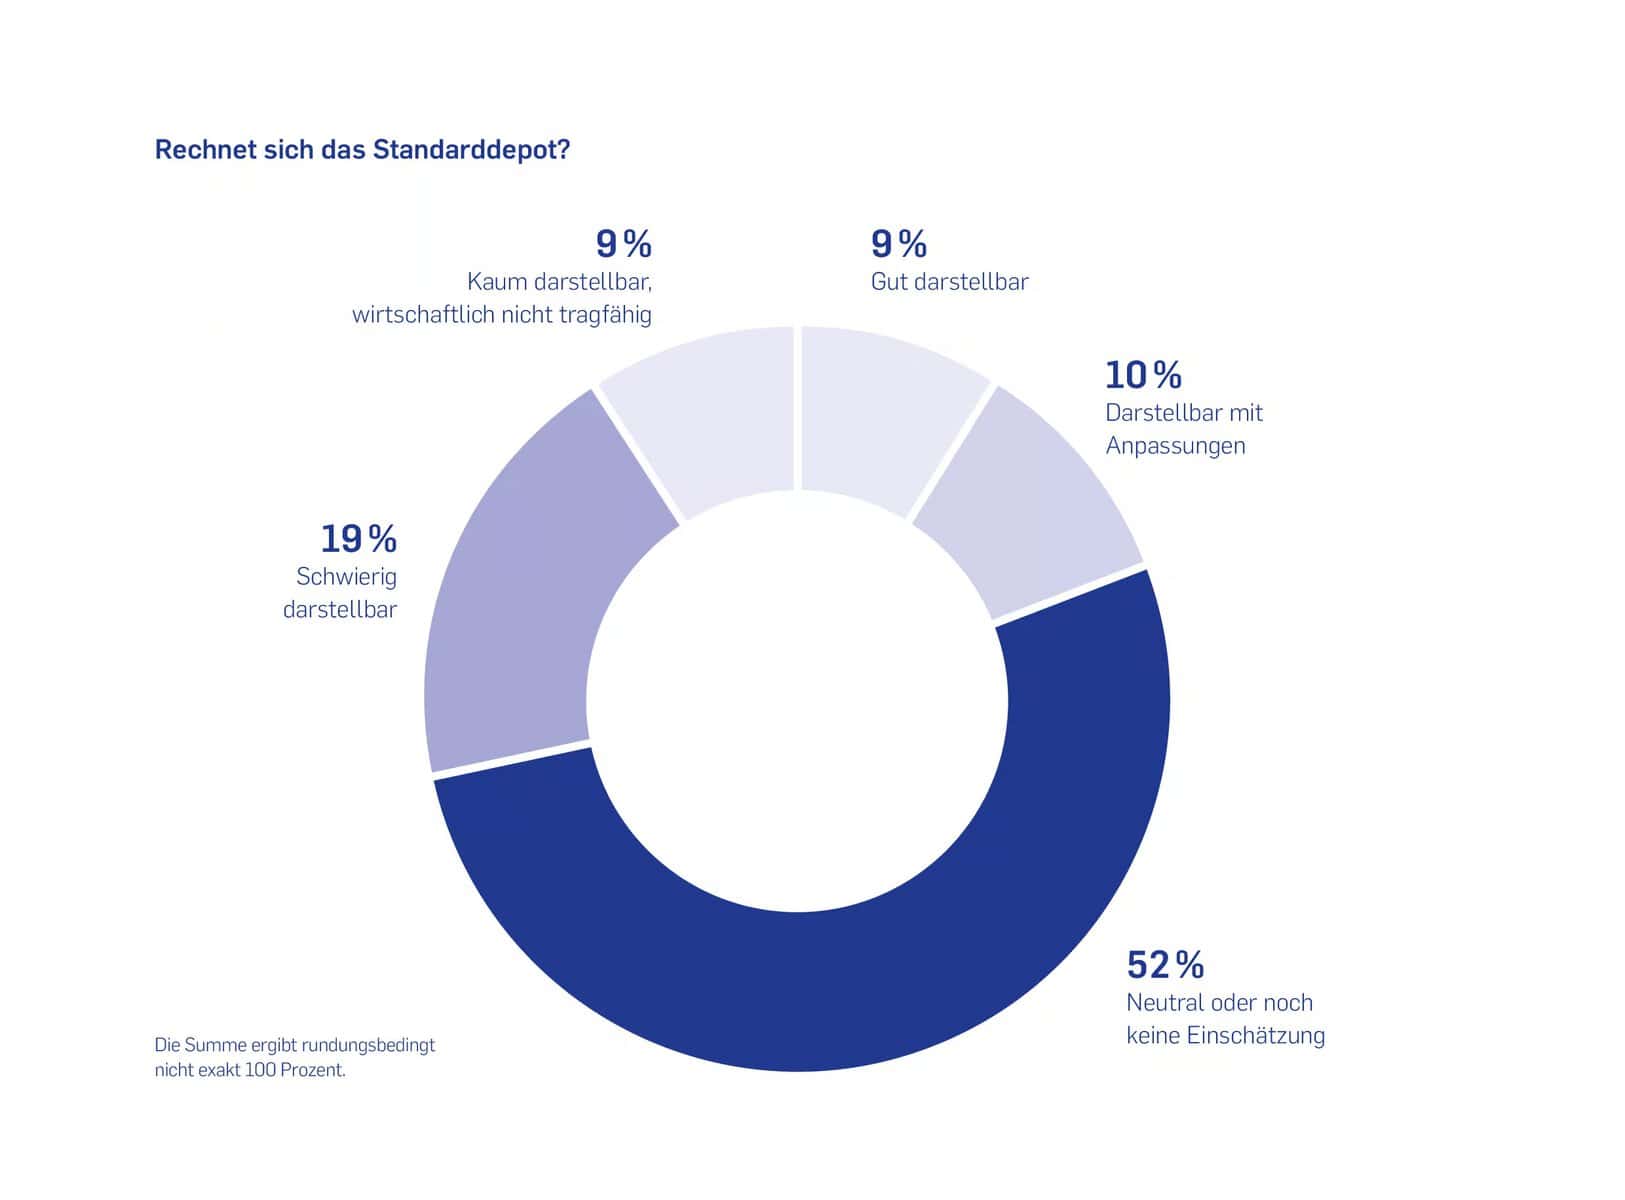
Die strategische Bedeutung des AVD zeigt sich auch bei der Frage der Wirtschaftlichkeit. Ob sich das Standarddepot mit dem Kostendeckel von einem Prozent Effektivkosten pro Jahr rechnet, können 52 Prozent der Befragten zum Zeitpunkt der Befragung noch nicht beurteilen. 28 Prozent halten das Standarddepot für schwer oder kaum wirtschaftlich tragfähig, trotzdem wollen es 77 Prozent anbieten.
Der Grund liegt in der Kundenbeziehung: 84 Prozent sehen die Kundenbindung als wichtigsten strategischen Mehrwert des Standarddepots, 58 Prozent das Cross- und Upselling-Potenzial. Nur 28 Prozent nennen die Neukundengewinnung als wichtigen Grund.
dwpbank
Ein weiteres Ergebnis der Studie: Beim individuellen Altersvorsorgedepot gilt die Einfachheit des Produkts (29 Prozent) als wichtigster Erfolgsfaktor vor der staatlichen Förderung (24 Prozent) und qualifizierter Beratung (18 Prozent). Niedrige Kosten nennen 9 Prozent.
51 Prozent haben ihre Preisstrategie zum Umfragezeitpunkt noch nicht festgelegt, 40 Prozent wollen sich am heutigen Depotangebot orientieren, auf Preisführerschaft setzen nur 7 Prozent.

lemon.markets
Der Preis wird zum Hygienefaktor. Wer deutlich über dem Markt liegt, wird es schwer haben. Über den Preis allein wird aber kaum jemand gewinnen. Entscheidend sind Einfachheit, Förderung und Beratung.“
Max Linden, Gründer und CEO von Lemon Markets
Altersvorsorgedepot als strategisches Kernprodukt
Wie die Umfrage zeigt, geht es den Instituten strategisch um mehr als Neugeschäft mit dem Riester-Nachfolger. Von dem neuen Altersvorsorgedepot-Angebot erhoffen sich 88 Prozent, neue Anlegergruppen zu gewinnen. 54 Prozent wollen damit die Abwanderung zur Konkurrenz vermeiden.
53 Prozent sehen das Standarddepot und das individuelle AVD als strategisch gleichwertig. Die Mehrheit plant ein breiteres Portfolio staatlich geförderter privater Vorsorge: Neben dem Standarddepot (77 Prozent) und dem individuellen Altersvorsorgedepot (66 Prozent) wollen 73 Prozent zusätzlich die Frühstartrente anbieten.
Als Zielgruppen für das AVD stehen Familien (84 Prozent) sowie Berufseinsteigerinnen und Berufseinsteiger (78 Prozent) im Fokus.
Der Wettbewerb beginnt vor dem Marktstart
90 Prozent der Finanzinstitute gehen davon aus, dass das AVD ihre Kunden stärker für den Kapitalmarkt öffnet und damit mehr Menschen systematisch an Wertpapieranlagen heranführt. 41 Prozent erwarten dabei sogar einen deutlichen Effekt.
Bei der Produktgestaltung setzen die Befragten auf verständliche sowie etablierte Kapitalmarktprodukte. 83 Prozent planen auch beim individuellen Altersvorsorgedepot mit ETFs und Indexfonds.
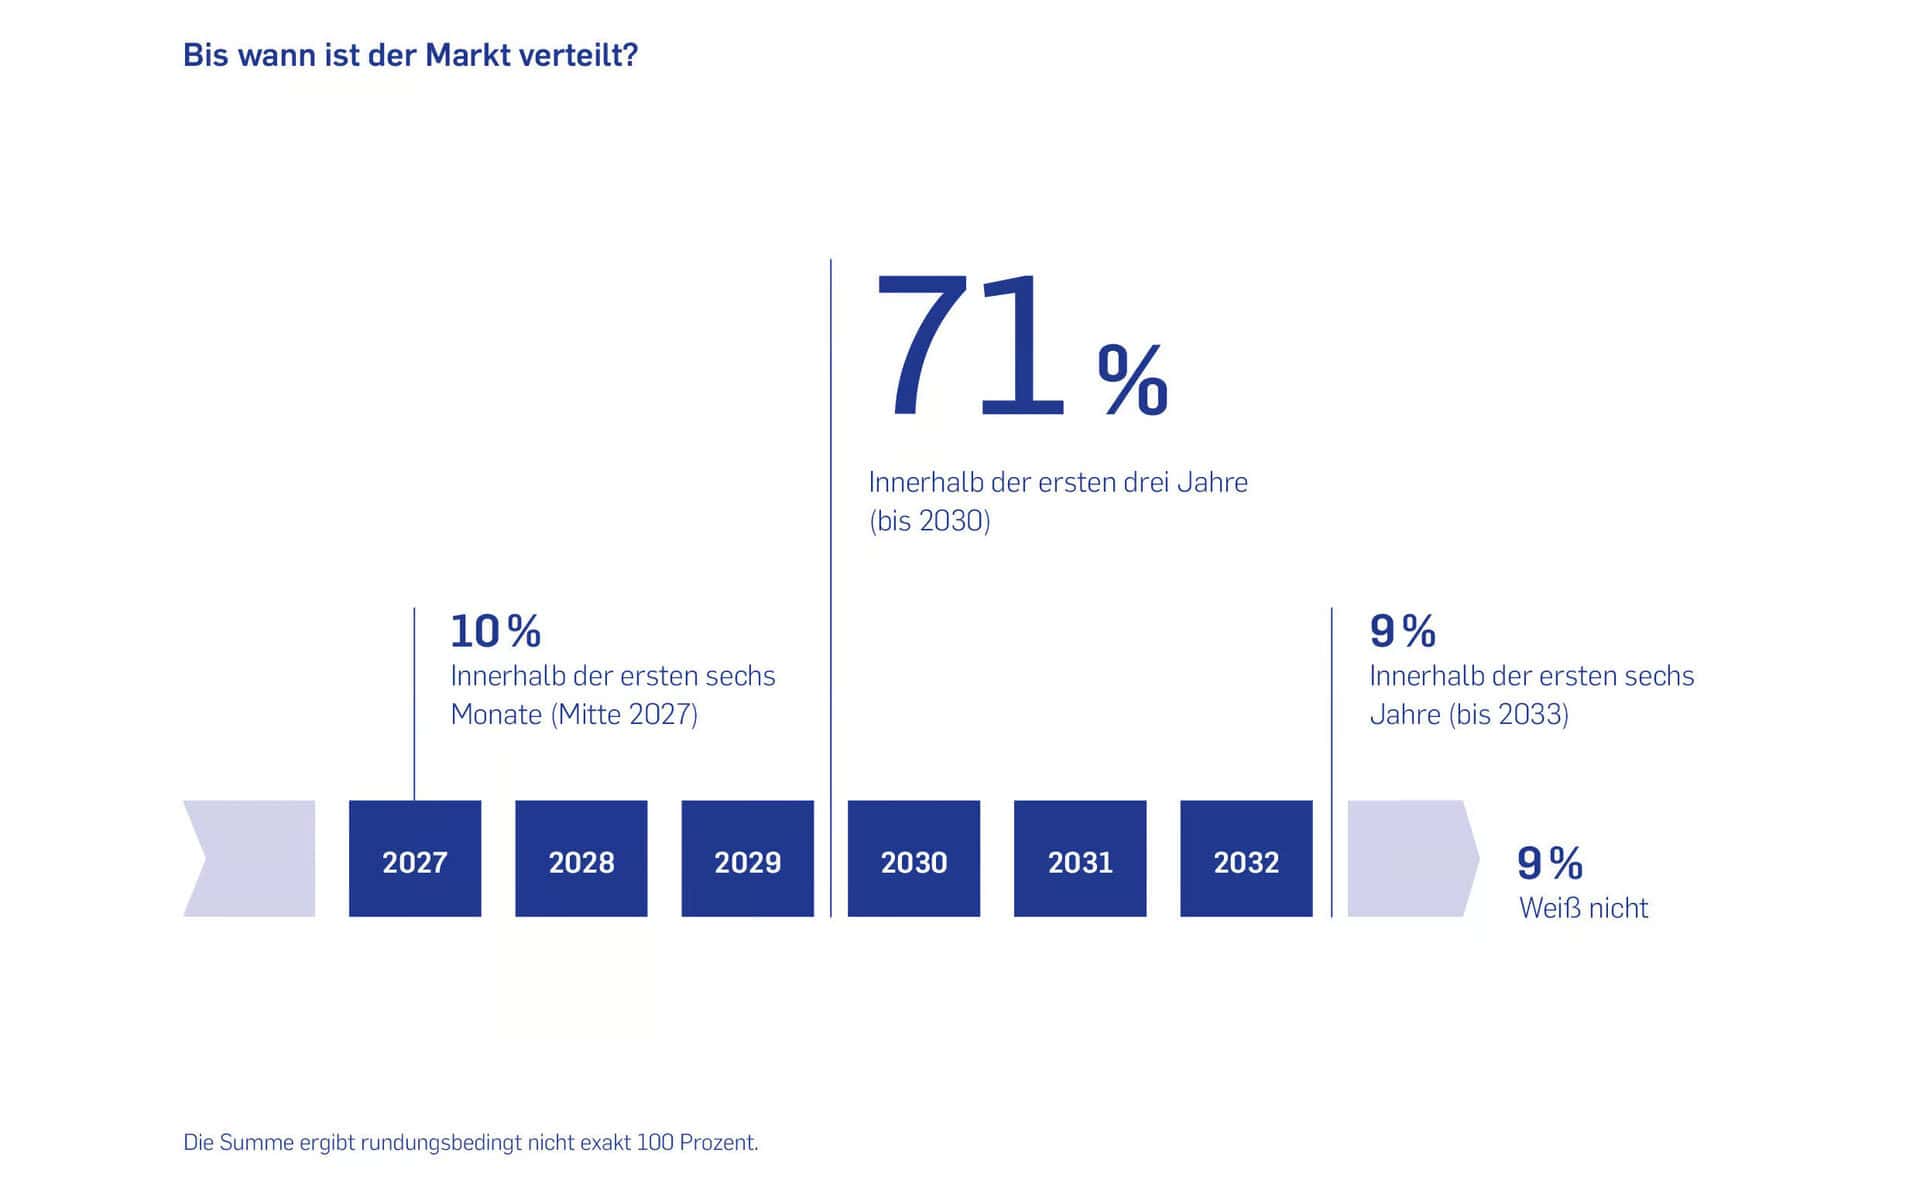
Die Institute rechnen mit einem frühen Wettbewerb um Kunden. 81 Prozent erwarten, dass der Markt spätestens 2030 weitgehend verteilt sein wird. Bei der langfristigen Verbreitung sind sie zurückhaltender: Nach zehn Jahren rechnen 41 Prozent mit einem Nutzeranteil von 15 bis 30 Prozent innerhalb der förderberechtigten Bevölkerung.
Etwa jedes dritte Institut (36 Prozent) traut dem deutschen Altersvorsorgedepot eine Verbreitung auf dem Niveau des schwedischen Investeringssparkontos (ISK) zu.
dwpbank

dwpbank
Die Frühstartrente lässt eine ganze Generation mit dem Kapitalmarkt aufwachsen. Das Altersvorsorgedepot sowie die Frühstartrente haben einen nachhaltigen Einfluss auf die Kapitalmarktbeteiligung und die Anlagekultur in unserem Land.“
Kristina Lindenbaum, Vorständin für Kunde und digitale Transformation bei der dwpbank
Als größte operative Hürden sehen die Institute Aufgaben im eigenen Haus: die Schulung der Mitarbeitenden (70 Prozent) und die Aufklärung der Kunden (41 Prozent). Hinzu kommt die knappe Zeit bis zum Start, die 62 Prozent als Herausforderung nennen.
81 Prozent der Institute erwarten einen hohen oder sehr hohen persönlichen Beratungsbedarf. 84 Prozent planen den Abschluss in der Filiale, 76 Prozent zusätzlich online oder per App. Automatisierte Empfehlungen oder Robo-Advisory plant kein einziges der befragten Häuser.
Wie die dwpbank mitteilt, beruht das AVD-Barometer auf einer standardisierten Online-Befragung unter 88 Finanzinstituten und Finanzdienstleistern. Befragt wurden Entscheider im Wertpapiergeschäft, überwiegend auf Vorstands- und Bereichsleitungsebene.
Interessierte können das AVD-Barometer 2027 hier kostenlos herunterladen.dw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/252172

Schreiben Sie einen Kommentar