
Banken machen bei KI Fortschritte – doch bei der Umsetzung hapert es noch
ChatGPT
Die Digitalisierung der deutschen Banken nimmt weiter Fahrt auf, auch wenn zwischen strategischen Zielen und der praktischen Umsetzung weiterhin Unterschiede bestehen.
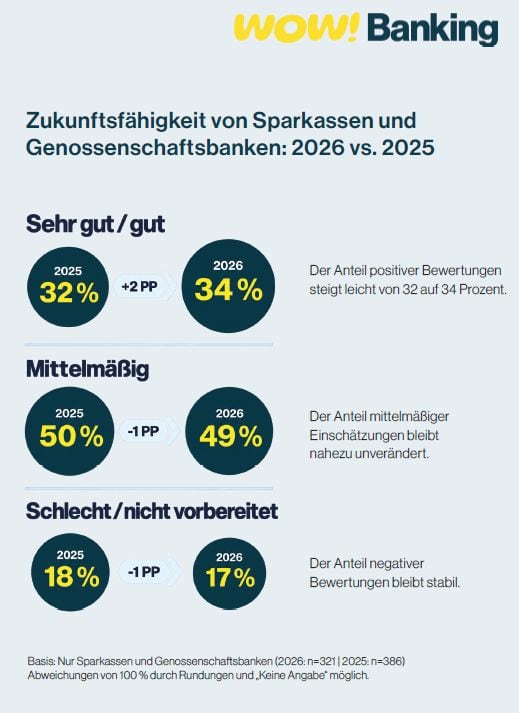
Gemäß dem aktuellen Zukunftsreport der Initiative Wow!Banking und der Fachhochschule für die Wirtschaft (FHDW) Hannover bewerten immerhin fast vier von zehn der befragten Banken (39 Prozent) die digitale Zukunftsfähigkeit als gut oder sehr gut. Und fast jeder Zweite (46 Prozent) wähnt sich mittelmäßig.
Lediglich 15 Prozent halten ihre Bank oder ihr Institut für die kommenden Herausforderungen noch nicht ausreichend vorbereitet.“
Im Rahmen der Studie wurden im Juli insgesamt 397 Banken befragt, darunter 113 Sparkassen, 208 Genossenschaftsbanken und zum ersten Mal auch 76 Privatbanken. Die Untersuchung berücksichtigt hier sechs Bereiche der Zukunftsfähigkeit, darunter Technologie und KI, Kundenerfahrung, Innovationskraft, regulatorische Resilienz und die wirtschaftliche Tragfähigkeit digitaler Geschäftsmodelle.
Erwartungsgemäß tut sich am meisten beim Einsatz Künstlicher Intelligenz
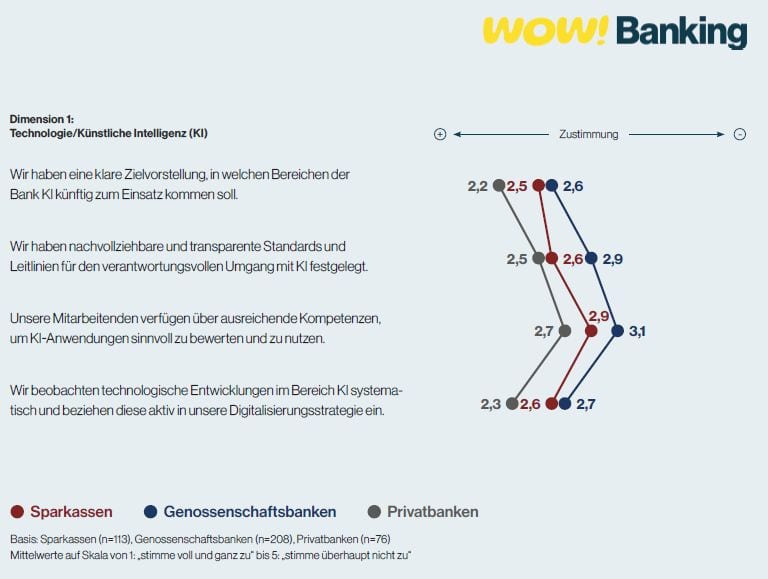
Im Vergleich zu 2025 verbesserten sich die Bewertungen der KI-Kompetenzen der Mitarbeiter von 3,6 auf 3,0 auf einer Skala von eins (sehr zukunftsfähig) bis fünf (überhaupt nicht zukunftsfähig). Auch die Standards für einen verantwortungsvollen KI-Einsatz entwickelten sich positiv – der Wert verbesserte sich von 3,2 auf 2,8. Dabei bezieht sich dieser Vorjahresvergleich ausschließlich auf Sparkassen und Genossenschaftsbanken, da die Privatbanken erstmals an der Untersuchung teilnahmen. Interessant auch: Verglichen mit den beiden anderen Institutsgruppen schätzen die Privatbanken ihren KI-Einsatz am positivsten ein, gefolgt von Sparkassen und Genossenschaftsbanken.
Während viele Institute inzwischen klare Vorstellungen zum KI-Einsatz entwickelt und entsprechende Governance-Strukturen aufgebaut haben, bleibt die Integration in operative Prozesse eine Herausforderung. Insbesondere bei der Einbindung in Kundenprozesse und Kernbankensysteme besteht Nachholbedarf.
Die nächste Entwicklungsstufe liegt in der konsequenten Integration in Kunden- und Kernprozesse.“
Niklas Marx von G+D Netcetera, Gründungsmitglied der Wow!Banking-Initiative
Personalisierung als größte Schwachstelle
Wow!Banking Zukunftsreport Deutsche Finanzwirtschaft 2027
Besonders viel Entwicklungspotenzial sieht die Studie bei der Customer Experience. Sie weist unter den sechs untersuchten Dimensionen den stärksten statistischen Zusammenhang mit der Gesamtzukunftsfähigkeit der Institute auf. Zwar haben viele Banken ihre digitalen Serviceprozesse bereits vereinfacht und effizienter gestaltet, bei der individuellen Ansprache ihrer Kunden besteht jedoch weiterhin Nachholbedarf. Dabei verfügen die Institute über umfangreiche Kundendaten, die sich mithilfe KI-gestützter Analysen für personalisierte Beratung, bedarfsgerechte Produktangebote und eine proaktive Kundenansprache nutzen ließen. Bislang werden diese Möglichkeiten nach Einschätzung der Studienautoren noch zu selten ausgeschöpft.
Auch bei der technischen Umsetzung neuer Angebote gibt es Defizite. Neue Produktideen benötigen häufig zu lange, bis sie in die bestehenden Kernbankensysteme integriert und tatsächlich angeboten werden können. Insbesondere die mangelnde Flexibilität der IT-Infrastruktur erschwert schnelle Innovationen. Privatbanken bewerten ihre technische Anpassungsfähigkeit dabei deutlich positiver als Sparkassen und Genossenschaftsbanken.
DORA und AI Act stellen Banken vor Probleme
Wow!Banking Zukunftsreport Deutsche Finanzwirtschaft 2027
Auch bei der Umsetzung regulatorischer Anforderungen zeigt sich eine Diskrepanz zwischen strategischer Planung und praktischer Umsetzung. Zwar verfolgen viele Institute neue regulatorische Entwicklungen systematisch und berücksichtigen beispielsweise Datensouveränität bei der Auswahl ihrer Technologiepartner. Schwieriger gestaltet sich jedoch die technische und organisatorische Umsetzung. Das betrifft insbesondere den europäischen AI Act und den Digital Operational Resilience Act (DORA), deren Vorgaben in bestehende IT-Architekturen und Prozesse integriert werden müssen. Vor allem Genossenschaftsbanken schätzen ihre Zukunftsfähigkeit in diesem Bereich schwächer ein als Sparkassen und Privatbanken.
Erstmals untersucht der Zukunftsreport auch die strategische Geschäftsmodell- und Ertragsfähigkeit der Banken. Dabei zeigt sich, dass viele Institute inzwischen über konkrete Vorstellungen zur Weiterentwicklung ihrer Geschäftsmodelle verfügen und IT-Investitionen zunehmend nicht mehr ausschließlich anhand möglicher Effizienzgewinne bewerten. Stärker in den Vordergrund rücken stattdessen der Beitrag digitaler Angebote zum Wachstum, zur Kundenbindung und zur Ertragsentwicklung. Allerdings gelingt es noch nicht allen Banken, aus ihren Digitalisierungsstrategien tatsächlich neue Einnahmequellen zu entwickeln.
Die Leitfrage der nächsten Entwicklungsphase lautet nicht mehr, ob Banken digital aufgestellt sein wollen – sondern wie konsequent sie vorhandene Strategien in operative, kundenseitige und wirtschaftliche Wirkung übersetzen.“
Prof. Dr. René R. Schleus von der FHDW Hannover
Die Autoren empfehlen deshalb, KI-Anwendungen stärker in durchgängige Geschäftsprozesse zu integrieren, bestehende Kundendaten für personalisierte Angebote zu nutzen und die IT-Architekturen flexibler zu gestalten. Zugleich sollten Banken den wirtschaftlichen Erfolg ihrer Digitalisierungsmaßnahmen systematischer messen. Der vollständige Zukunftsreport Deutsche Finanzwirtschaft 2027 steht auf der Website der Initiative Wow!Banking zum Download bereit.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/252227

Schreiben Sie einen Kommentar