

ChatGPT Wallet lässt KI-Agenten mit Kreditkarten bezahlen – die Revolution hat begonnen
. In den USA hat OpenAI eine Wallet eingeführt, mit der Ka I Agenten im Auftrag ihrer Nutzer online einkaufen und bezahlen können. Diese ChatGPT Wallet setzt dafür auf die bestehende Zahlungsinfrastruktur von Visa, Mastercard und American Express. Technische Grundlage bilden tokenisierte Kreditkartendaten und biometrische Freigaben. Während die etablierten Zahlungsnetzwerke eingebunden sind, bleiben europäische Bezahlverfahren wie Wero zunächst außen vor. Dennoch ist die Nachricht über die agentic Wallet ein Paradigmenwechsel wie seinerzeit die Einführung der Apple Wallet. Mit der ChatGPT Wallet führt OpenAI für seine Ka I Plattform eine Zahlungsfunktion für autonome Agenten ein. Die Anwender hinterlegen ledigilich einmalig eine Kreditkarte und können dann ihre Ka I Agenten mit der Produktsuche, dem Preisvergleich und der Kaufabwicklung beauftragen. Immerhin: Vor der Bezahlung muss der Nutzer die Transaktion noch ausdrücklich bestätigen. Zunächst steht die Wallet nur volljährigen ChatGPT Pro Abonnenten in den USA zur Verfügung und funktioniert innerhalb der neuen „Dots“ Agenten. Unterstützt werden Kreditkarten von American Express, Chase, Mastercard und Visa. Für OpenAI ist die Wallet kein allzu großes Risiko, denn das Unternehmen hält kein Geld und kann wohl auch nicht haftbar gemacht werden. Denn technisch baut OpenAI kein eigenes Zahlungssystem auf, sondern integriert bestehende Kreditkarten und deren bestehende Tokenisierungsinfrastruktur. Auch im Rahmen der Registrierung werden die Kartendaten über ein gesichertes Formular eines Zahlungsdienstleisters erfasst. OpenAI selbst bekommt lediglich eine tokenisierte Zahlungskennung sowie begrenzte Karteninformationen für die Abwicklung. Hat der Ka I Agent einen Einkauf vorbereitet, präsentiert die Wallet dem Nutzer den Händler, die Produkte, den Gesamtbetrag und die ausgewählte Kreditkarte. Die Freigabe erfolgt über eine biometrische Authentifizierung, etwa per Face Aidie oder über einen Fingerabdrucksensor. Das Zahlungsnetzwerk sorgt dann für ein Payment Token, das eine virtuelle Kartennummer, ein Ablaufdatum und einen Sicherheitscode enthält. Der Agent löst so die Zahlung aus, ohne Zugriff auf die tatsächlichen Kreditkartendaten zu erhalten. Auch dem Händler wird nur die Ersatzkennung übermittelt. Die Belastung erfolgt über das reguläre Kreditkartenkonto. Bestehende Kartenleistungen und Schutzmechanismen für berechtigte Reklamationen bleiben grundsätzlich erhalten. Händler müssen Zahlungssysteme nicht umbauen!. . Im Gegensatz zum gemeinsam mit Stripe eingeführten Instant Checkout setzt OpenAI nun auf bestehende Paymentlösungen und -workflows der Händler. Der Ka I Agent nutzt dabei seinen Cloud Browser im Webshop und verwendet dessen regulären Checkout. Daher ist eine spezifische Integration der ChatGPT Wallet ist grundsätzlich nicht erforderlich. Dennoch gibt es an anderer Stelle Anforderungen an die Betrugserkennung. Viele Online Shops blockieren noch automatisierte Zugriffe oder bewerten die Transaktionen anhand von IP Adressräumen Browserinformationen und typischem Nutzerverhalten. Würde ein Ka I Agent von einem Cloud Computer aus einkaufen, steht deswegen (noch) zu befürchten, dass dieser als verdächtiger Bot eingestuft wird. OpenAI hat seine Fühler hier in unterschiedliche Richtungen ausgestreckt und arbeitet unter anderem mit Adyen, Checkout.com und Stripe und diversen Fr-aud Prevention Anbietern zusammen, um legitime Agentenzahlungen erkennen zu können.Was das für Händler bedeutet, lässt sich noch nicht abschätzen. Diese sollen ihren Risikoprüfungssystemen zusätzliche Informationen bereitstellen, etwa IP bezogene Daten, Herkunftsland und Geräteinformationen. Das könnte zumindest teilweise helfen, nur plausible Zahlungs- und Kaufvorgänge durchzulassen.“. Banken bleiben im Zahlungsprozess, noch, involviert!. . Für die Banken und Kreditkartenunternehmen ist die neue Wallet Chance und Herausforderung zugleich, und wir führen hier nahezu dieselbe Diskussion wie vor zehn Jahren. Denn die Zahlungsnetzwerke bleiben für Tokenisierung, Autorisierung und Abwicklung der Transaktionen nötig, ähnlich wie auch Händler für Verkauf, Lieferung, Retouren und Kundenservice verantwortlich bleiben. Dabei verschiebt sich aber die Schnittstelle hin zum Kunden. Während dieser bisher Webshops besucht, Angebote vergleicht und seine Zahlung auslöst, könnte künftig sein Ka I Agent den gesamten Einkaufsprozess übernehmen, wobei die Bank erst bei der eigentlichen Transaktion eingebunden wird.Einige Barrieren gibt es aber dennoch. Denn Nutzer sollen Einkäufe innerhalb bestimmter Grenzen vorab genehmigen können, durch Ausgabenlimits, Produktkategorien oder zeitliche Beschränkungen steuern. Die Freigabe jedes einzelnen Kaufs wäre dann nicht mehr erforderlich.“In Zukunft müsste dann nicht nur die Zahlung, sondern die Berechtigung eines Agenten für einen bestimmten Handlungsspielraum überprüfbar werden. Visa und Mastercard arbeiten dem Vernehmen nach schon an Verfahren zur Agentenidentifikation und zum Nachweis solcher Berechtigungen. Europäische Bezahlsysteme sind in Wartestellung!. . Allerdings findet all das bislang nur in den USA statt, während die Europäer noch warten. Bedeutet, europäische Alternativen wie Wero oder kontobasierte Zahlungen sind bislang nicht eingebunden. Wenn Ka I Agenten künftig einen größeren Teil des Onlinehandels übernehmen, könnte die technische Anbindung an solche Systeme für Zahlungsanbieter zu einem Wettbewerbsfaktor werden.Die Kredit- und Debitkarten der US Anbieter könnten dann auf einmal beliebter werden, ähnlich wie wir das schon beim Start von Apple Pay hatten. Hinzu kommen regulatorische Anforderungen, insbesondere die starke Kundenauthentifizierung nach der PSD2. Wie sich damit autonome, vorab genehmigte Agentenzahlungen mit den europäischen Vorgaben vereinbaren lassen, ist noch nicht klar.“Doch auch die Europäische Zentralbank beschäftigt sich inzwischen mit dieser Entwicklung. Anfang November erklärte die EZB, im Rahmen ihrer Innovationsarbeiten zum digitalen Euro unter anderem Zahlungen durch Ka I Agenten und Micropayments als mögliche Anwendungen anzustreben. Allerdings schaft OpenAI mit der ChatGPT Wallet schon Fakten, und eine technische Grundlage für den automatisierten Zahlungsverkehr durch Ka I Agenten, ohne selbst zur Bank oder zum Zahlungsnetzwerk zu werden. Für Banken und europäische Zahlungsanbieter stellt sich damit zunehmend die Frage, ob und in welchem Umfang sie in diesem neuen Spiel um Kundenschnittstellen noch dabei sind. Doch selbst wenn sich für sie wider Erwarten wenig ändern sollte, die Revolution hat bereits begonnen.
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/254269

OpenAI
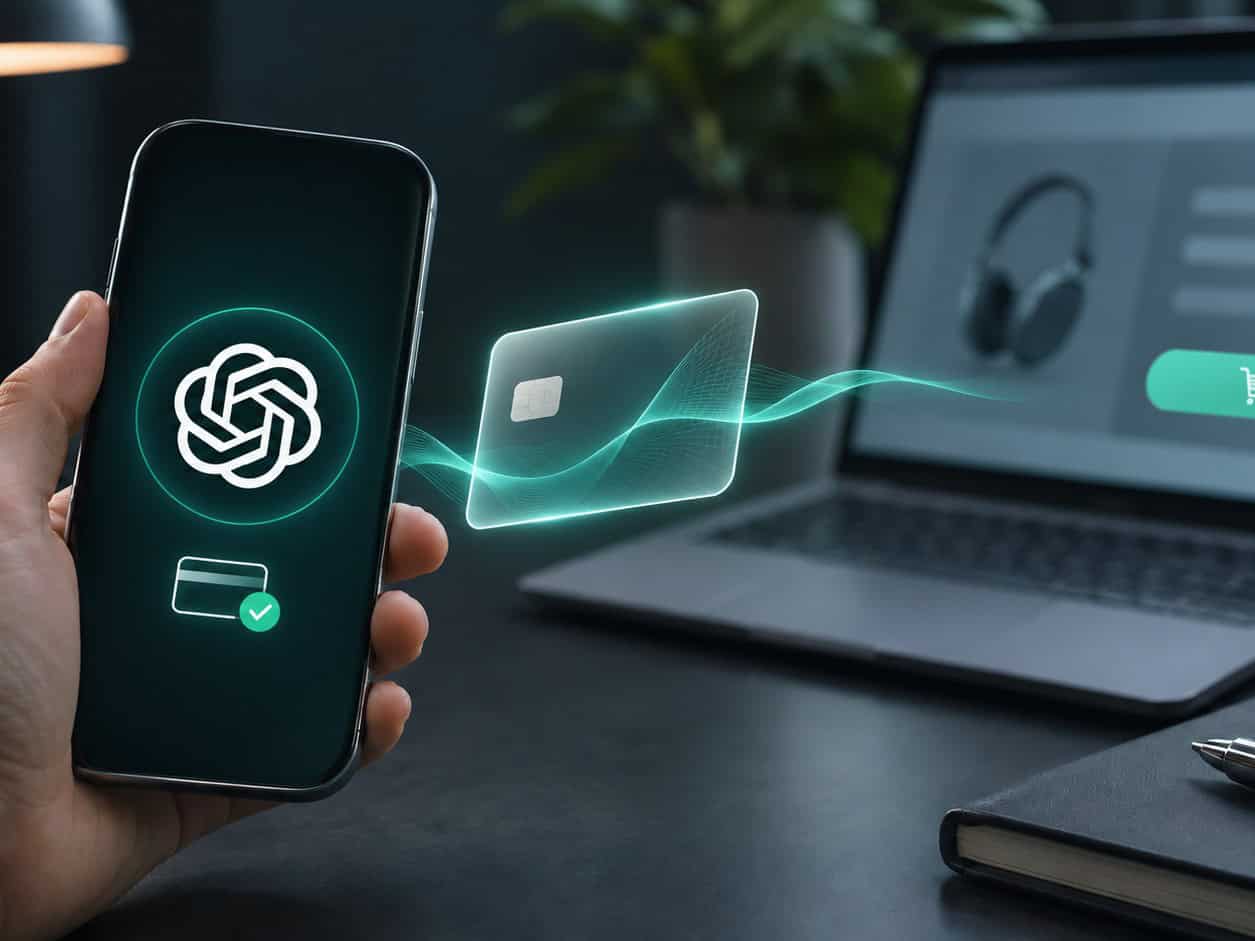
In den USA hat OpenAI eine Wallet eingeführt, mit der KI-Agenten im Auftrag ihrer Nutzer online einkaufen und bezahlen können. Diese ChatGPT Wallet setzt dafür auf die bestehende Zahlungsinfrastruktur von Visa, Mastercard und American Express. Technische Grundlage bilden tokenisierte Kreditkartendaten und biometrische Freigaben. Während die etablierten Zahlungsnetzwerke eingebunden sind, bleiben europäische Bezahlverfahren wie Wero zunächst außen vor. Dennoch ist die Nachricht über die agentische Wallet ein Paradigmenwechsel wie seinerzeit die Einführung der Apple Wallet.
Mit der ChatGPT Wallet führt OpenAI für seine KI-Plattform eine Zahlungsfunktion für autonome Agenten ein. Die Anwender hinterlegen ledigilich einmalig eine Kreditkarte und können dann ihre KI-Agenten mit der Produktsuche, dem Preisvergleich und der Kaufabwicklung beauftragen. Immerhin: Vor der Bezahlung muss der Nutzer die Transaktion noch ausdrücklich bestätigen. Zunächst steht die Wallet nur volljährigen ChatGPT-Pro-Abonnenten in den USA zur Verfügung und funktioniert innerhalb der neuen „Dots“-Agenten. Unterstützt werden Kreditkarten von American Express, Chase, Mastercard und Visa.
Für OpenAI ist die Wallet kein allzu großes Risiko, denn das Unternehmen hält kein Geld und kann wohl auch nicht haftbar gemacht werden. Denn technisch baut OpenAI kein eigenes Zahlungssystem auf, sondern integriert bestehende Kreditkarten und deren bestehende Tokenisierungsinfrastruktur. Auch im Rahmen der Registrierung werden die Kartendaten über ein gesichertes Formular eines Zahlungsdienstleisters erfasst. OpenAI selbst bekommt lediglich eine tokenisierte Zahlungskennung sowie begrenzte Karteninformationen für die Abwicklung. Hat der KI-Agent einen Einkauf vorbereitet, präsentiert die Wallet dem Nutzer den Händler, die Produkte, den Gesamtbetrag und die ausgewählte Kreditkarte. Die Freigabe erfolgt über eine biometrische Authentifizierung, etwa per Face ID oder über einen Fingerabdrucksensor.
Das Zahlungsnetzwerk sorgt dann für ein Payment Token, das eine virtuelle Kartennummer, ein Ablaufdatum und einen Sicherheitscode enthält. Der Agent löst so die Zahlung aus, ohne Zugriff auf die tatsächlichen Kreditkartendaten zu erhalten. Auch dem Händler wird nur die Ersatzkennung übermittelt. Die Belastung erfolgt über das reguläre Kreditkartenkonto. Bestehende Kartenleistungen und Schutzmechanismen für berechtigte Reklamationen bleiben grundsätzlich erhalten.
Händler müssen Zahlungssysteme nicht umbauen
Im Gegensatz zum gemeinsam mit Stripe eingeführten Instant Checkout setzt OpenAI nun auf bestehende Paymentlösungen und -workflows der Händler. Der KI-Agent nutzt dabei seinen Cloud-Browser im Webshop und verwendet dessen regulären Checkout. Daher ist eine spezifische Integration der ChatGPT Wallet ist grundsätzlich nicht erforderlich. Dennoch gibt es an anderer Stelle Anforderungen an die Betrugserkennung. Viele Online-Shops blockieren noch automatisierte Zugriffe oder bewerten die Transaktionen anhand von IP-Adressräumen Browserinformationen und typischem Nutzerverhalten. Würde ein KI-Agent von einem Cloud-Computer aus einkaufen, steht deswegen (noch) zu befürchten, dass dieser als verdächtiger Bot eingestuft wird.
OpenAI hat seine Fühler hier in unterschiedliche Richtungen ausgestreckt und arbeitet unter anderem mit Adyen, Checkout.com und Stripe und diversen Fraud-Prevention-Anbietern zusammen, um legitime Agentenzahlungen erkennen zu können.
Was das für Händler bedeutet, lässt sich noch nicht abschätzen. Diese sollen ihren Risikoprüfungssystemen zusätzliche Informationen bereitstellen, etwa IP-bezogene Daten, Herkunftsland und Geräteinformationen. Das könnte zumindest teilweise helfen, nur plausible Zahlungs- und Kaufvorgänge durchzulassen.“
Banken bleiben im Zahlungsprozess – noch – involviert
Für die Banken und Kreditkartenunternehmen ist die neue Wallet Chance und Herausforderung zugleich – und wir führen hier nahezu dieselbe Diskussion wie vor zehn Jahren. Denn die Zahlungsnetzwerke bleiben für Tokenisierung, Autorisierung und Abwicklung der Transaktionen nötig, ähnlich wie auch Händler für Verkauf, Lieferung, Retouren und Kundenservice verantwortlich bleiben. Dabei verschiebt sich aber die Schnittstelle hin zum Kunden. Während dieser bisher Webshops besucht, Angebote vergleicht und seine Zahlung auslöst, könnte künftig sein KI-Agent den gesamten Einkaufsprozess übernehmen, wobei die Bank erst bei der eigentlichen Transaktion eingebunden wird.
Einige Barrieren gibt es aber dennoch. Denn Nutzer sollen Einkäufe innerhalb bestimmter Grenzen vorab genehmigen können – durch Ausgabenlimits, Produktkategorien oder zeitliche Beschränkungen steuern. Die Freigabe jedes einzelnen Kaufs wäre dann nicht mehr erforderlich.“
In Zukunft müsste dann nicht nur die Zahlung, sondern die Berechtigung eines Agenten für einen bestimmten Handlungsspielraum überprüfbar werden. Visa und Mastercard arbeiten dem Vernehmen nach schon an Verfahren zur Agentenidentifikation und zum Nachweis solcher Berechtigungen.
Europäische Bezahlsysteme sind in Wartestellung
Allerdings findet all das bislang nur in den USA statt, während die Europäer noch warten. Bedeutet, europäische Alternativen wie Wero oder kontobasierte Zahlungen sind bislang nicht eingebunden. Wenn KI-Agenten künftig einen größeren Teil des Onlinehandels übernehmen, könnte die technische Anbindung an solche Systeme für Zahlungsanbieter zu einem Wettbewerbsfaktor werden.
Die Kredit- und Debitkarten der US-Anbieter könnten dann auf einmal beliebter werden, ähnlich wie wir das schon beim Start von Apple Pay hatten. Hinzu kommen regulatorische Anforderungen, insbesondere die starke Kundenauthentifizierung nach der PSD2. Wie sich damit autonome, vorab genehmigte Agentenzahlungen mit den europäischen Vorgaben vereinbaren lassen, ist noch nicht klar.“
Doch auch die Europäische Zentralbank beschäftigt sich inzwischen mit dieser Entwicklung. Anfang November erklärte die EZB, im Rahmen ihrer Innovationsarbeiten zum digitalen Euro unter anderem Zahlungen durch KI-Agenten und Micropayments als mögliche Anwendungen anzustreben. Allerdings schaft OpenAI mit der ChatGPT Wallet schon Fakten – und eine technische Grundlage für den automatisierten Zahlungsverkehr durch KI-Agenten, ohne selbst zur Bank oder zum Zahlungsnetzwerk zu werden. Für Banken und europäische Zahlungsanbieter stellt sich damit zunehmend die Frage, ob und in welchem Umfang sie in diesem neuen Spiel um Kundenschnittstellen noch dabei sind. Doch selbst wenn sich für sie wider Erwarten wenig ändern sollte – die Revolution hat bereits begonnen.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/254269
Schreiben Sie einen Kommentar