

Open Banking Expo: Quo vadis, Open Finance? Zwischen Geschäftsmodellen und KI-Agenten
Joris Hensen
von Joris Hensen
Warum sollte eine Bank ihre Daten öffnen, wenn andere damit Geld verdienen? Und warum sollte eine Versicherung Informationen teilen, die bislang Teil ihres Wettbewerbsvorteils waren? Beim Global Regulator Day in London waren solche Fragen erstaunlich präsent.
Die Vertreter aus Brasilien, Kanada, Mexiko und Großbritannien brachten unterschiedliche Erfahrungen mit. In manchen Ländern geht es inzwischen darum, bestehende Datenökosysteme miteinander zu verbinden. Anderswo sind papierbasierte Prozesse noch so verbreitet, dass selbst die grundlegende Digitalisierung eine Herausforderung darstellt. Was die Märkte verbindet, ist die Suche nach einem Modell, bei dem Datenhalter, Datennutzer und Kunden gleichermaßen profitieren.
Joris Hensen
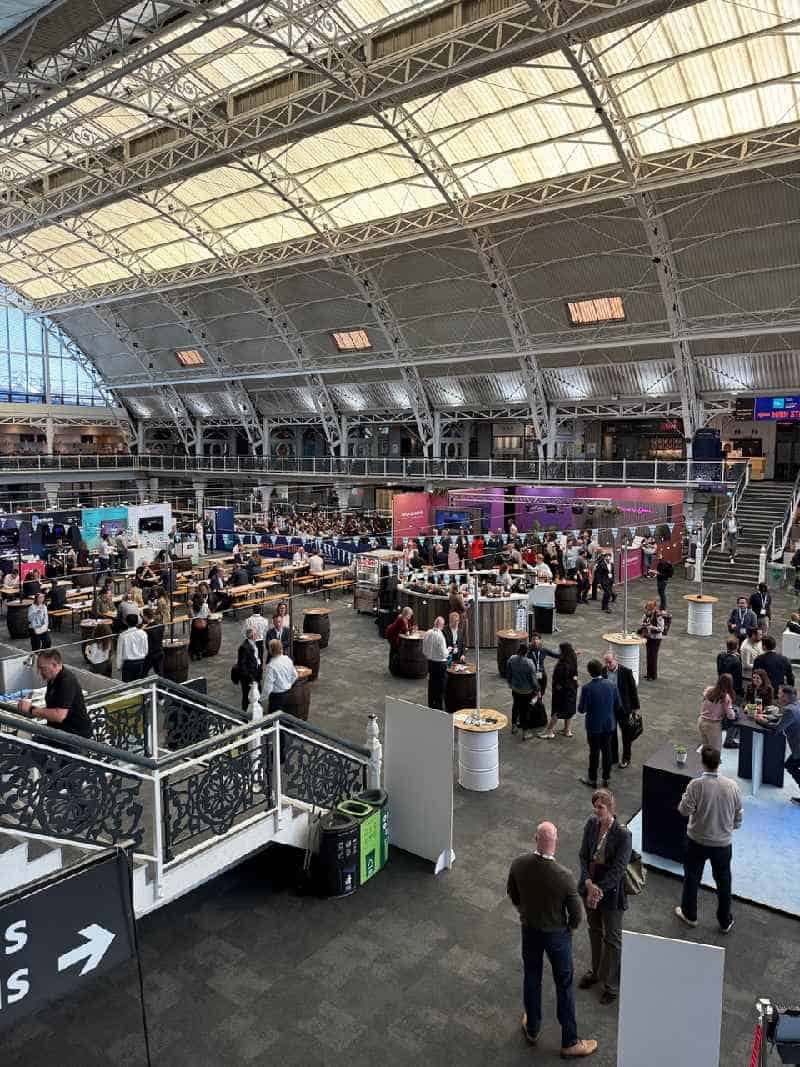
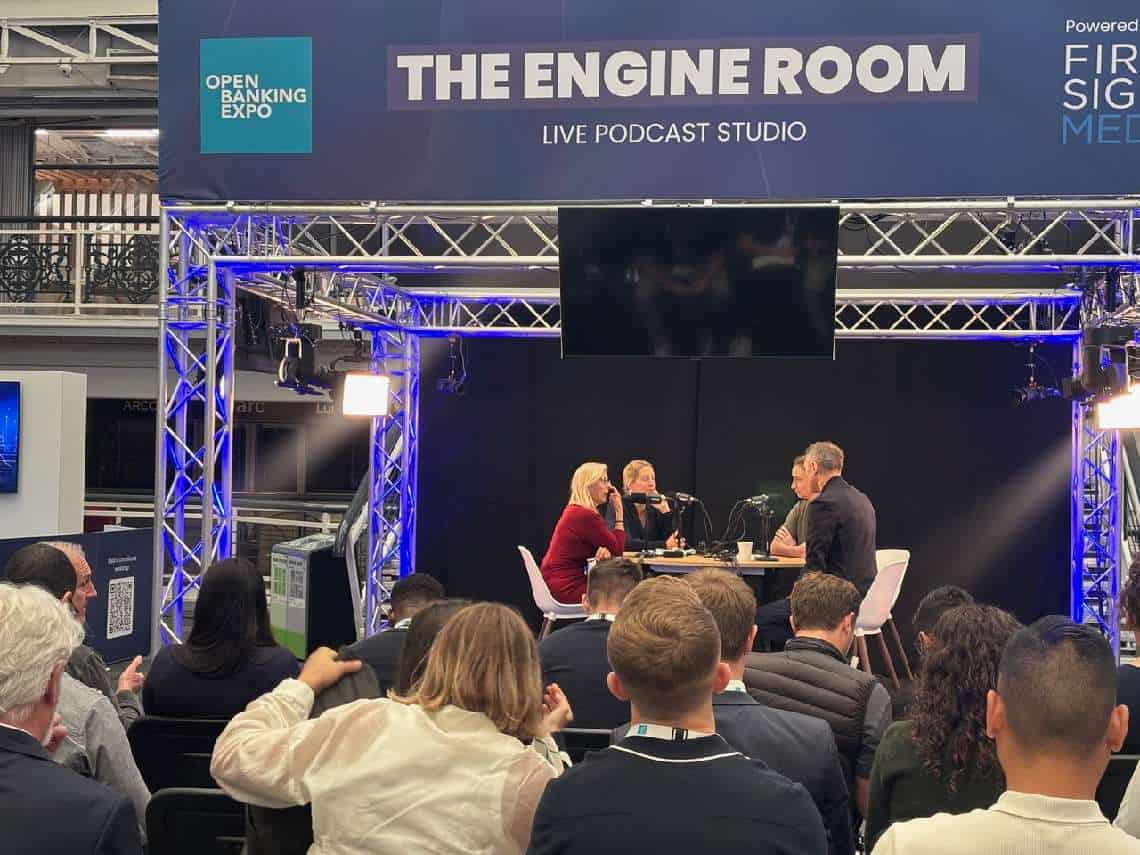
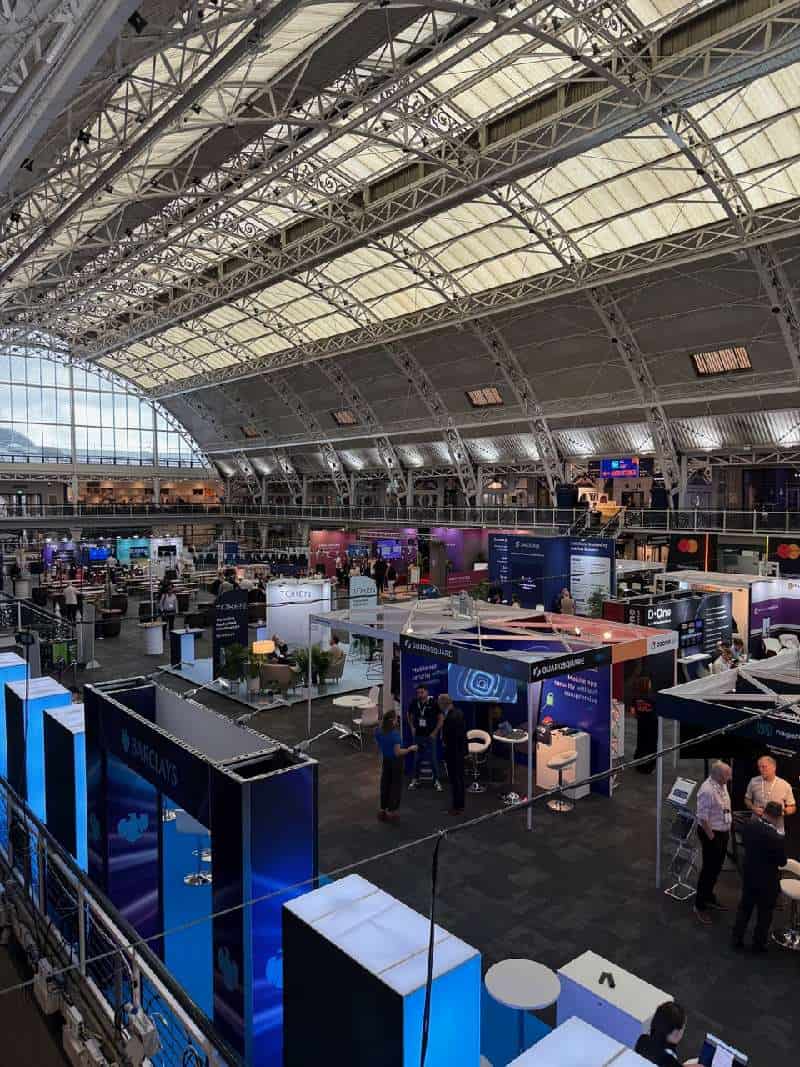
Die anschließende Open Banking Expo UK & Europe am 13. und 14. Oktober zeigte, wie breit das Thema inzwischen geworden ist. Mehr als 200 angekündigte Sprecher, fünf Bühnen und ein Programm, das von Open-Banking-Zahlungen über Smart Data bis zu künstlicher Intelligenz reichte. Open Finance war dabei längst mehr als eine Regulierungsdiskussion. Es ging um Infrastruktur, Geschäftsmodelle und zunehmend um die Frage, welche Rolle Banken in einer von KI geprägten Finanzwelt spielen.
Zwischen Regulierung und wirtschaftlichem Eigeninteresse
Großbritannien gehört zu den Vorreitern im Open Banking. Nach Jahren regulatorischer Vorgaben soll die Industrie nun stärker selbst Verantwortung übernehmen für die Weiterentwicklung und die kommerzielle Nutzung. Die britische Aufsicht FCA begleitet diesen Übergang, beschäftigt sich aber gleichzeitig schon mit der nächsten Stufe: Open Finance und Smart Data.
Joris Hensen
Dass man dabei nicht allein auf den Markt vertrauen kann, war eine der kritischen Beobachtungen beim Global Regulator Day am Tag zuvor. Schließlich haben sich viele Unternehmen nicht freiwillig für die Öffnung ihrer Daten entschieden. Warum sollte das künftig anders sein?
Öffnung und gemeinsame Standards funktionieren nicht, wenn man sie einem Markt überlässt, der das bisher schon nicht wollte.“ (Open-Finance-Expertin beim Global Regulator Day)
Ungeklärt ist auch die Kostenfrage. Schnittstellen müssen gebaut, gepflegt und abgesichert werden. Datenqualität kostet Geld. Und selbst wenn ein Unternehmen investiert, entsteht der wirtschaftliche Nutzen möglicherweise woanders. Gerade Banken kennen das aus den vergangenen Jahren.
Deshalb wurde in London darüber gesprochen, ob zentrale Organisationen bestimmte Aufgaben und Kosten übernehmen sollten. Brasilien lieferte mit seiner gemeinschaftlich organisierten Open-Finance-Struktur einen interessanten Vergleichspunkt.
Auch die Größe des Datenangebots spielt eine Rolle. Ein System, das lediglich wenige Finanzprodukte abdeckt, dürfte für viele potenzielle Datennutzer wenig attraktiv sein. Informationen aus digitalen Wallets oder angrenzenden Branchen könnten dagegen neue Anwendungen ermöglichen.
Kanada entwickelt unterdessen seinen eigenen regulatorischen Rahmen für den Austausch von Finanzdaten. In Mexiko wiederum zeigt sich eine andere Ausgangslage. Open Banking und Embedded Finance können dort helfen, Menschen außerhalb des klassischen Bankensystems zu erreichen. In einer stark bargeldorientierten Gesellschaft mit vielen Menschen ohne Bankkonto ist das allerdings alles andere als einfach.
Europa setzte mit der Financial Data Access Regulation (FiDA) auf einen umfassenden regulatorischen Ansatz: gemeinsame Standards, Vergütungsmodelle und einen umfassenden Rahmen für den Austausch von Finanzdaten. Doch daraus wird vorerst wohl nichts. Anfang November kündigte die EU-Kommission an, den Vorschlag zurückziehen zu wollen. Großbritannien setzt derweil stärker auf praktische Tests, um herauszufinden, welche Infrastruktur und welche Geschäftsmodelle sich bewähren.
Das Problem liegt zwischen den Systemen
Wer sich die Diskussionen in London anhörte, begegnete einem Begriff besonders häufig: Interoperabilität. Gemeint ist damit längst mehr als die Frage, ob zwei Systeme über eine API miteinander kommunizieren können.
Ein Beispiel, das zur Sprache kam, war ein Hausbesitzer-Portal. Ein Immobilienbesitzer hat schließlich nicht nur einen Kredit. Da sind Versicherungen, Energiekosten, Modernisierungen, vielleicht eine Photovoltaikanlage und staatliche Förderprogramme. Die Informationen liegen bei unterschiedlichen Unternehmen, die bislang wenig miteinander zu tun haben. Ein Portal, das diese Daten zusammenführt, könnte hilfreich sein. Allerdings braucht es dafür mehr als den Zugang zu zusätzlichen Informationen.
Was passiert, wenn die Angaben aus verschiedenen Quellen nicht zusammenpassen? Wer prüft, ob sie aktuell sind? Und wie lässt sich eine Einwilligung organisieren, wenn mehrere Unternehmen und unterschiedliche Datenarten beteiligt sind? Diese Fragen lassen sich nicht mit einer weiteren Schnittstelle erledigen. Gerade die Qualität und Verlässlichkeit der Daten wird bei sektorübergreifenden Anwendungen zum Problem.
Manche Industrien sind außerdem technisch noch weit entfernt von einem standardisierten Datenaustausch.
Manche Branchen sind noch so papierbasiert, dass es schwer ist, ihnen Open Finance überhaupt nahezubringen.“ (Open-Finance-Experte)
Die FCA untersucht deshalb inzwischen unterschiedliche Modelle für eine gemeinsame Open-Finance-Infrastruktur. Betrachtet wurden zentrale, föderierte und hybride Ansätze. Auf der Expo kündigte die britische Aufsicht an, diese Modelle praktisch testen zu wollen. Auch die Verbindung unterschiedlicher Testumgebungen und Sandboxes spielte in den Gesprächen eine Rolle. Schließlich helfen isolierte Experimente nur begrenzt, wenn später unterschiedliche Datenökosysteme zusammenarbeiten sollen.
Joris Hensen
Der britische Ansatz ist interessant, weil er die Frage nach einer gemeinsamen Infrastruktur vor die Entwicklung immer weiterer Einzellösungen stellt. Das könnte auch für die europäische Diskussion relevant werden. Denn wenn jede Branche eigene Standards, Berechtigungsverfahren und Sicherheitsmodelle entwickelt, werden aus den heutigen Datensilos schnell neue.
Das Geschäft mit Open Finance bleibt kompliziert
Über Geschäftsmodelle wird auf der Open Banking Expo inzwischen selbstverständlich gesprochen. Monetarisierung, neue Anwendungsfälle und der Weg vom Pilotprojekt in den Alltag tauchen in zahlreichen Diskussionen auf.
Für Banken bleibt die wirtschaftliche Rechnung allerdings schwierig. Der Nutzen zeigt sich meist an anderer Stelle: durch einfachere Prozesse, neue Vertriebswege oder bessere Kundenangebote. Mit der Bereitstellung von Daten allein lässt sich dagegen kaum Geld verdienen.
Wenn der Kunde ein Agent ist
In der Diskussion über KI-Agenten ging es hingegen weniger um die üblichen Effizienzversprechen als um praktische Fragen für Banken. Was passiert, wenn künftig nicht mehr der Kunde selbst eine Bankanwendung bedient, sondern ein KI-Agent in seinem Auftrag handelt?
Bislang ist das Modell relativ übersichtlich. Ein Kunde erlaubt einer Anwendung, bestimmte Kontodaten abzurufen. Die Anwendung nutzt die Informationen für einen definierten Zweck. Ein Agent könnte dagegen eine Reihe von Aufgaben übernehmen. Er analysiert bestehende Verträge, vergleicht Angebote, holt zusätzliche Informationen ein und bereitet möglicherweise sogar einen Produktwechsel vor. Dafür müsste er mit unterschiedlichen Unternehmen und Systemen kommunizieren.
Daraus ergeben sich für Banken drei recht konkrete Aufgaben. Sie müssen zunächst sicherstellen, dass ein Agent tatsächlich im Auftrag eines Kunden handelt. Außerdem müssen sie die gesamte Interaktion kontrollieren können, einschließlich der Berechtigungen für einzelne Schritte. Und ihre Produkte und Dienstleistungen müssen so verfügbar sein, dass ein Agent sie überhaupt verstehen und nutzen kann.
Vor allem das Thema Consent wird dadurch komplizierter. Eine Zustimmung zum Lesen von Kontodaten ist schließlich keine Erlaubnis, Geld zu überweisen oder einen Vertrag abzuschließen. Bei längeren, mehrstufigen Prozessen stellt sich außerdem die Frage, wie Berechtigungen verändert oder widerrufen werden können.
Consent darf nicht nur auf Open Finance ausgerichtet sein. Er muss auch für Smart Data funktionieren – möglichst über Branchengrenzen hinweg.“ (Teilnehmerin im Publikum)
Noch schwieriger wird es, wenn ein Agent Daten aus verschiedenen Branchen kombiniert. Dann genügt ein Consent-Management möglicherweise nicht mehr, das ausschließlich auf Open Banking oder Open Finance zugeschnitten ist. Es müsste sich in eine umfassendere Smart-Data-Welt einfügen.
Auch die FCA beschäftigt sich schon mit solchen Fragen. In ihrer Untersuchung zur Open-Finance-Infrastruktur berücksichtigt sie die Anforderungen von Agentic AI, etwa bei Identität, Delegation und Verantwortlichkeit.
Das könnte für Banken allerdings erst der Anfang sein. Wenn Kunden Finanzprodukte zunehmend über KI-Assistenten suchen und vergleichen, müssen die Angebote einer Bank auch für Maschinen verständlich sein.
Das betrifft Produktmerkmale, Preise, Voraussetzungen und mögliche Einschränkungen. Eine klassische Webseite ist dafür nicht unbedingt ausreichend.
Strukturierte Produktinformationen und verlässliche Schnittstellen könnten künftig darüber mitentscheiden, ob ein Angebot von einem Agenten überhaupt berücksichtigt wird.“
Joris Hensen
Damit bekommen APIs eine zusätzliche Bedeutung. Lange galten sie vor allem als technische Verbindung zwischen Unternehmen; nun könnten sie zu einem wichtigen Zugangspunkt für KI-Agenten werden, die im Auftrag von Kunden handeln.
Was von London bleibt
In London ging es auffallend häufig um die praktische Umsetzung von Open Finance. Die Diskussion ist inzwischen konkreter als noch vor einigen Jahren.
Statt über die grundsätzliche Idee des Datenaustauschs zu sprechen, beschäftigen sich Regulierer und Unternehmen mit Standards, Finanzierung, Datenqualität und konkreten Anwendungen.“
Der internationale Vergleich zeigt allerdings, wie unterschiedlich die Voraussetzungen sind. Während sich Großbritannien mit der Architektur sektorübergreifender Datenökosysteme beschäftigt, steht Kanada noch beim Aufbau seines regulierten Datenaustauschs. In anderen Märkten müssen zunächst wesentlich grundlegendere Hürden überwunden werden.
Gleichzeitig macht die Entwicklung rund um KI-Agenten die Aufgabe nicht einfacher. Banken könnten künftig mit digitalen Akteuren kommunizieren, deren Anforderungen weit über den bisherigen Zugriff auf Kontodaten hinausgehen.
Das bringt eine gewisse Ironie mit sich. Jahrelang hat die Branche darüber gesprochen, wie Finanzdaten für Kunden und Drittanbieter geöffnet werden können. Nun entstehen neue Anwendungen, die auf einen solchen Austausch angewiesen wären, während die dafür notwendigen Strukturen vielerorts noch fehlen.
Vielleicht misst sich der Erfolg von Open Finance deshalb auch nicht daran, wie viele weitere Datenkategorien erschlossen oder Schnittstellen veröffentlicht werden. Interessanter dürfte sein, ob daraus Angebote entstehen, die Kunden im Alltag verwenden. Und ob jemand bereit ist, für sie zu bezahlen.Joris Hensen
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/253707

Schreiben Sie einen Kommentar