

Fintech Meetup Europe 2026: Neue Ideen treffen auf alte Grenzen
Henri Jossen
von Henri Jossen
Wer auf klassischen Finanzkonferenzen die richtigen Leute treffen will, benötigt Glück, gute Kontakte oder einen ziemlich vollen Terminkalender. Beim Fintech Meetup Europe in Lissabon sollte das anders laufen. Der Veranstalter Hyve hatte das Networking kurzerhand organisiert.
Das Prinzip: Teilnehmer wählen im Vorfeld aus, mit wem sie sprechen möchten. Kommt von beiden Seiten eine Zusage, wird ein 15-minütiger Termin an einem der nummerierten Tische reserviert. Für die europäische Premiere vom 6. bis 8. Oktober waren rund 2.500 Teilnehmer und mehr als 25.000 solcher Treffen geplant.
Daneben gab es Vorträge, Panels und ein Rahmenprogramm, das sich deutlich vom üblichen Konferenzbetrieb unterschied. Zwischen den Gesprächen konnte Padel gespielt werden, am Abend traf man sich auf Rooftops und bei Veranstaltungen in der Stadt. Lissabon bot dafür eine passende Kulisse.
Die Frage ist allerdings, was dabei herauskommt. Denn Banken, FinTechs und Technologieunternehmen sprechen zwar seit Jahren über Partnerschaften. Bei der Umsetzung wird es häufig kompliziert.“
Und manches, was auf einer Konferenz selbstverständlich klingt, scheitert später an einer nationalen Vorschrift, einer veralteten IT-Anwendung oder unterschiedlichen wirtschaftlichen Interessen. Davon war in Lissabon einiges zu hören und auch wenn sich unmöglich alle interessanten Themen und Begegnungen in einem Text unterbringen lassen, sollen im Folgenden ein paar erkenntnisreiche Eindrücke des Besuchs vermittelt werden.
Henri Jossen
Klar: Europa ist kein einheitlicher Bankenmarkt
Den Anfang macht eine Diskussion rund um Wachstum. Michael Carney, EU CEO von Monzo, kennt die Schwierigkeiten grenzüberschreitender Expansion. Die britische Digitalbank hat auf ihrem Heimatmarkt mehr als 16 Millionen Privat- und Geschäftskunden gewonnen. Jetzt will sie in Europa wachsen. Einfach das erfolgreiche britische Modell zu kopieren, hält Carney für keine gute Idee.
Bankkunden verhalten sich je nach Land erstaunlich unterschiedlich.“
In manchen Märkten ist Bargeld weiterhin fest im Alltag verankert, in anderen werden selbst kleinste Beträge selbstverständlich digital bezahlt. Auch die Erwartungen an Service und Bankprodukte unterscheiden sich. Dazu kommen nationale Besonderheiten bei Zahlungsverkehr, Steuern und anderen Dienstleistungen.
Monzo untersucht deshalb zunächst, was Kunden in einem neuen Markt tatsächlich benötigen. Carney erzählte dazu eine kleine Geschichte aus der Produktentwicklung. Kunden hatten sich darüber beschwert, dass ein Ausrufezeichen in einer Zahlungsbenachrichtigung unnötig beunruhigend wirkte. Monzo entfernte es.
Man kann das für übertriebene Detailverliebtheit halten. Für Carney gehört gerade diese Aufmerksamkeit zum Geschäftsmodell. Eine Bank, die täglich benutzt werden soll, muss verstehen, wie ihre Kunden mit Geld umgehen und was ihnen dabei Sorgen bereitet.
In der europäischen Expansion liegt allerdings eine Schwierigkeit, die sich durch noch so gutes Produktdesign nicht auflösen lässt. Die technischen Grundlagen einer Digitalbank mögen weitgehend identisch sein. Was Kunden brauchen und welche Anforderungen ein Institut erfüllen muss, bleibt von Land zu Land verschieden.
Der Kunde ist längst nicht mehr nur bei seiner Bank
Das wirft eine Frage auf, die für Banken zunehmend unbequem wird: Wo beginnt die Beziehung zum Kunden? Denn Verbraucher suchen Informationen über Finanzprodukte inzwischen auch bei ChatGPT und anderen KI-Diensten. Statt mehrere Bankseiten zu besuchen, können sie eine Frage stellen und sich Angebote erklären oder vergleichen lassen. Was geschieht, wenn aus dieser ersten Orientierung irgendwann eine konkrete Produktempfehlung und anschließend ein Abschluss wird?
Bei einer Diskussion über die Zukunft der Bankentechnologie wurde genau diese Frage aufgeworfen. Banken könnten versuchen, selbst die zentrale Anlaufstelle für digitale Finanzberatung zu bleiben. Sie könnten aber auch stärker als Anbieter von Produkten, Daten und Transaktionen auftreten, die über andere Anwendungen genutzt werden.
Das sind unterschiedliche Geschäftsmodelle. Und sie haben erhebliche Folgen für Vertrieb, Kundenbindung und die technologische Ausstattung. Noch ist nicht ausgemacht, welche Rolle KI-Assistenten tatsächlich übernehmen werden. Dass sich Banken mit der Frage beschäftigen sollten, lässt sich allerdings kaum bestreiten.
Banken bauen zu viel und verändern zu wenig
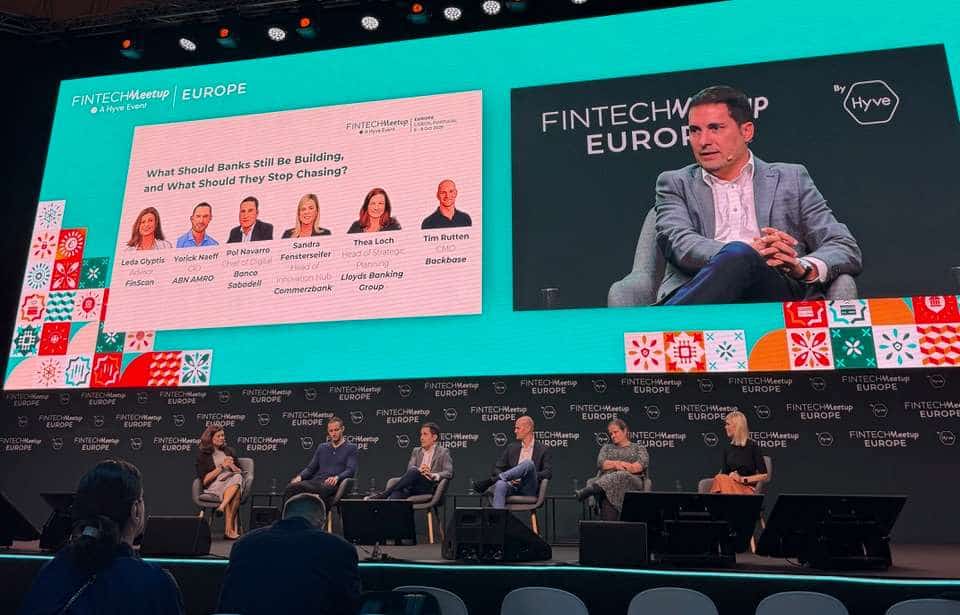
Wie schwierig grundlegende Veränderungen sind, zeigte eine weitere Diskussion. Unter der Überschrift „What should banks be building and what should they stop chasing?“ ging es um eine alte Streitfrage: selbst entwickeln oder einkaufen?
Banken beschäftigen große IT-Abteilungen und verfügen über jahrzehntelang gewachsene Systeme. In dieser Zeit wurde vieles selbst entwickelt, was heute als standardisierte Software erhältlich ist. Das Problem endet nicht mit der Entwicklung. Jede eigene Anwendung muss gewartet, angepasst und irgendwann erneuert werden. Wer sich für eine Eigenentwicklung entscheidet, legt damit oft Ressourcen für viele Jahre fest.
Trotzdem fällt es großen Organisationen schwer, sich davon zu verabschieden. Technisch lässt sich schließlich fast alles selbst bauen. Ob sich das auch lohnt, wird nicht immer mit derselben Konsequenz gefragt.“
Die Diskussion ging noch einen Schritt weiter. Auch Innovationsprojekte können zu einer kostspieligen Gewohnheit werden. Neue Technologien werden ausprobiert, Prototypen vorgestellt und Erfahrungen gesammelt. Irgendwann stellt sich dann die Frage, wer das Ergebnis benötigt und wie daraus ein dauerhaftes Angebot werden soll.
Henri Jossen
Gerade bei künstlicher Intelligenz ist das relevant. Ein KI-Prototyp lässt sich heute vergleichsweise schnell entwickeln. Ein produktiver Einsatz in einer Bank ist ungleich aufwendiger. Daten müssen zugänglich sein, Berechtigungen geregelt und bestehende Anwendungen miteinander verbunden werden.
Besonders deutlich wird der Unterschied bei KI-Agenten. Solange sie lediglich Informationen zusammenfassen, bleiben die Anforderungen überschaubar. Sollen sie eine Kundenanfrage bearbeiten, einen Kreditantrag vorbereiten oder einen Geschäftsprozess ausführen, benötigen sie verlässliche Schnittstellen zu den Systemen der Bank. Damit bekommen Themen wie APIs und eine offene IT-Architektur eine neue Bedeutung.
Allerdings lässt sich die notwendige Modernisierung nicht durch einen weiteren Technologiebaustein ersetzen. Eine Bank mit Dutzenden schwer integrierbaren Anwendungen wird nicht allein dadurch beweglicher, dass sie einen KI-Agenten darüberlegt. Die Arbeit bleibt bestehen.“
Neue Technik, alte Frage: Wem kann man vertrauen?
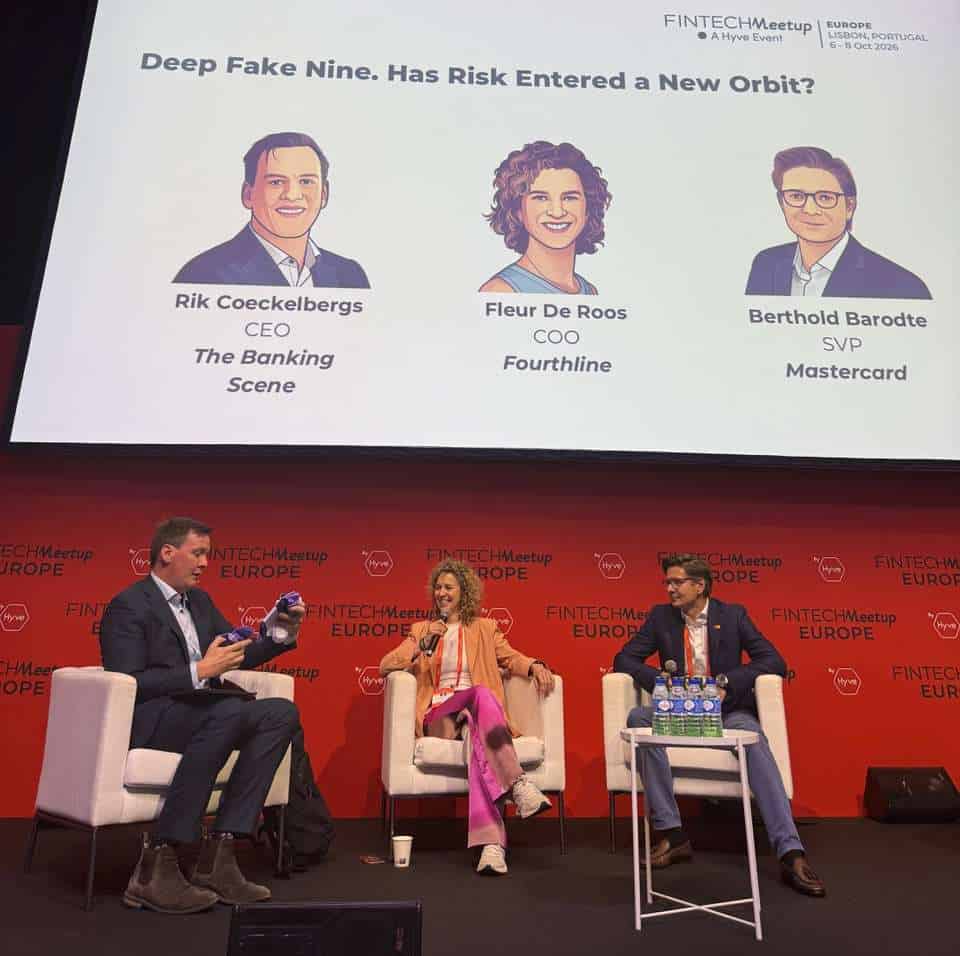
Dass die Branche bei künstlicher Intelligenz nicht nur über neue Geschäftsmöglichkeiten sprechen sollte, zeigte ein Panel unter dem Titel „Deep Fake Nine“. Es ging um digitale Identitäten, Betrugsversuche und die zunehmende Qualität künstlich erzeugter Bilder und Videos.
Eine Entwicklung macht Identitätsprüfern besonders zu schaffen: Betrüger verwenden echte Dokumente, kombinieren diese aber mit einem künstlich erzeugten Gesicht oder manipulierten Video. Der Ausweis kann also echt sein, während die vermeintliche Person davor gar nicht existiert.
Die Anbieter von Identitätsprüfungen müssen deshalb immer genauer feststellen, ob sie tatsächlich mit dem rechtmäßigen Inhaber eines Dokuments kommunizieren. Gleichzeitig werden Betrugsmethoden leichter zugänglich und können in größerem Umfang eingesetzt werden.
Henri Jossen
Bei KI-Agenten kommt eine weitere Herausforderung hinzu. Wenn künftig eine Software im Auftrag eines Kunden Geld überweist oder ein Produkt abschließt, muss die Bank feststellen können, ob dieser Auftrag tatsächlich legitimiert wurde. Ein Teilnehmer brachte dafür den Begriff „Know Your Agent“ ins Spiel.
Bislang steht bei der Identitätsprüfung vor allem die Frage im Mittelpunkt, wer ein Kunde ist. Bei einem handelnden KI-Agenten muss zusätzlich geklärt werden, welche Befugnisse er besitzt und wie weit sein Auftrag reicht.
Das klingt nach einem technischen Detail, könnte aber zu einer grundlegenden Voraussetzung für Finanzgeschäfte mit autonomen Softwaresystemen werden.
Was nach den 15 Minuten bleibt
Die Themen der Lissabonner Konferenz reichten von der digitalen Mittelstandsfinanzierung bis zur Abwehr von Deepfakes. Trotzdem war eine Gemeinsamkeit kaum zu übersehen. Viele Probleme entstehen zwischen Unternehmen, Technologien und nationalen Märkten.
Ein Händler braucht eine Finanzierung, aber die Bank kennt sein Geschäft nicht ausreichend. Ein FinTech hat eine funktionierende Lösung, kann sie aber nur mit großem Aufwand in andere Länder übertragen. Eine Bank möchte KI einsetzen, kommt mit ihren bestehenden Systemen jedoch nicht schnell genug voran. Und beim Betrugsschutz fehlen ausgerechnet jene Informationen, die andere Unternehmen längst besitzen.
Für manche Schwierigkeiten gibt es gute technische Lösungen. Andere hängen an Vorschriften, wirtschaftlichen Interessen oder den gewachsenen Strukturen großer Organisationen. Ein gemeinsamer Markt entsteht jedenfalls nicht dadurch, dass Unternehmen dieselben Schlagworte verwenden.
Vielleicht war das die passendste Erkenntnis des ersten Fintech Meetup Europe: Die Branche braucht durchaus mehr Zusammenarbeit. Sie muss allerdings auch genauer wissen, wofür.“
Der Veranstalter hat dafür eine beachtliche Zahl an Gesprächen organisiert. Das ist ein Anfang. Ob daraus neue Produkte, bessere Prozesse oder tragfähige Partnerschaften werden, entscheidet sich erst danach. 15 Minuten reichen für ein Kennenlernen. Für den Rest braucht es deutlich mehr.Henri Jossen
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/253352

Schreiben Sie einen Kommentar