


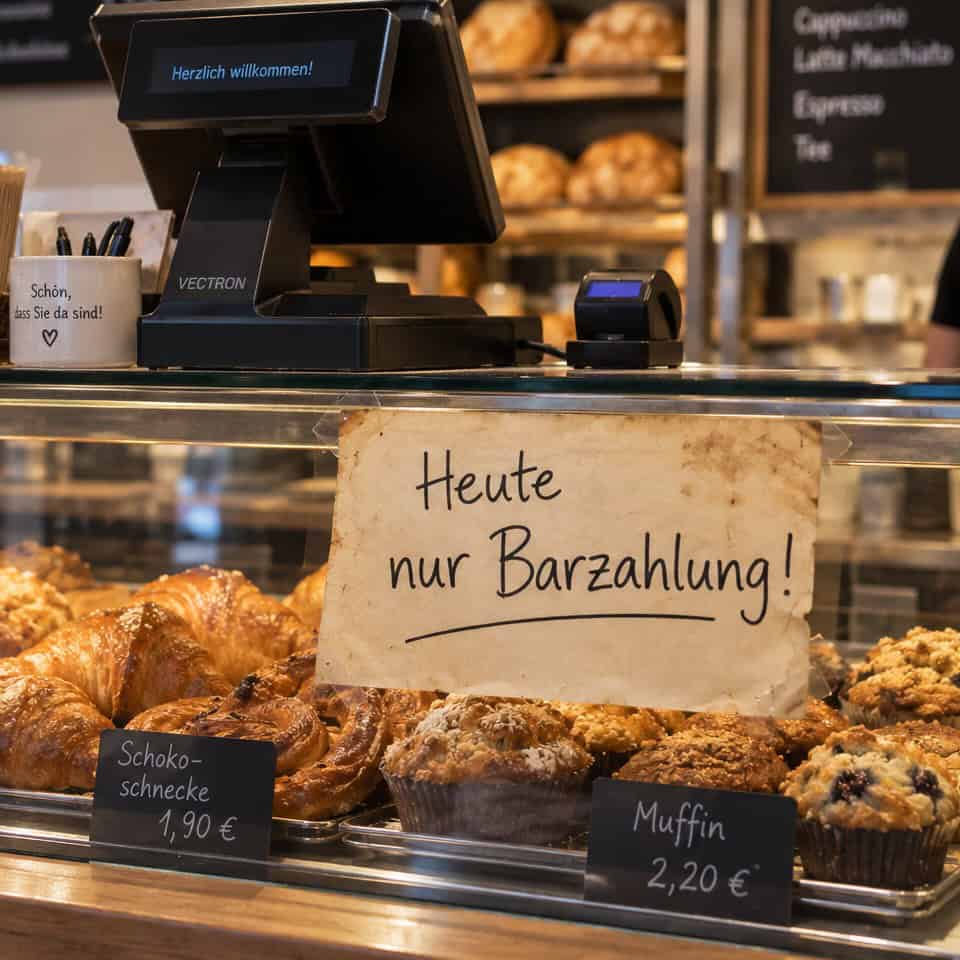
Bargeld oder Kartenzahlung? Wir brauchen Wahlfreiheit für den Kunden – auch wenn’s dem Händler schwerfällt
ChatGPT
der Kommentar von Tobias Weidemann,
IT Finanzmagazin
Mit der für Kunden lästigen Regel, dass Geschäfte nur Bargeld akzeptieren, könnte bald Schluss sein – wenn die Bundesregierung nicht wieder den Schwanz einzieht, sondern den Kunden endlich die Wahlfreiheit einräumt, die in nahezu allen anderen Ländern selbstverständlich ist und selbst in abgelegenen Gegenden erstaunlich reibungslos funktioniert. Bundesfinanzminister Lars Klingbeil will Händler, Gastronomen und Dienstleister verpflichten, neben Bargeld mindestens eine digitale Zahlungsart anzubieten. Höchste Zeit.
Denn erstaunlicherweise wird die Frage, wie bezahlt wird, hierzulande vielerorts noch immer vom Verkäufer entschieden – auch wenn Studien immer wieder zeigen, dass Kunden mit der Karte mehr Umsatz machen.
Der Kunde darf wählen, ob Schnitzel oder Salat, Kurzhaarschnitt oder Dauerwelle – aber beim Bezahlen hört die Selbstbestimmung dann plötzlich auf. Dann nämlich heißt es oft: Bargeld oder Pech gehabt.“
 Tobias Weidemann ist seit mehr als 25 Jahren als Journalist und Kommunikationsberater für Digital-, IT- und Wirtschaftsthemen tätig, seit 2017 ist er Stellvertreter des Chefredakteurs beim IT-Finanzmagazin. Seine Schwerpunkte liegen auf Banken, Versicherungen und Payment sowie auf Fintech, Künstlicher Intelligenz, Cloud und der digitalen Transformation der Finanzwirtschaft.
Dabei geht es ausdrücklich nicht um die Abschaffung von Bargeld. Wer mit Scheinen und Münzen bezahlen möchte, soll das auch weiterhin tun können. Es geht um etwas viel Banaleres – darum, dass der Kunde entscheiden kann, ob er mit Bargeld oder digital bezahlen will. So kompliziert kann Verbraucherschutz sein. Und Wahlfreiheit muss in beide Richtungen gelten. „Card only“ ist deshalb genauso wenig erstrebenswert wie „Cash only“. Bargeld bleibt wichtig – für Privatsphäre, Teilhabe und als Rückfallebene, wenn Strom, Netz oder Technik streiken. Nur ist daraus kein Recht des Händlers abzuleiten, seinen Kunden digitale Zahlungen grundsätzlich zu verweigern.
Der Elefant im Gastraum
Dann wäre da aber noch ein Thema, über das in der Debatte gerne besonders vorsichtig gesprochen wird: die Schattenwirtschaft. Selbstverständlich ist nicht jeder Wirt mit „Cash only“-Schild ein Steuerhinterzieher, aber ebenso selbstverständlich kann ein Barumsatz leichter aus einer Kasse verschwinden als eine Kartenzahlung, die eine elektronische Spur hinterlässt. Wer Steuerhinterziehung, Schwarzarbeit und Geldwäsche bekämpfen will, kann deshalb schlecht gleichzeitig behaupten, die Art des Bezahlens spiele überhaupt keine Rolle. Und – bevor wieder mit Cum-ex und Cum-cum argumentiert wird (meist von Leuten, die weder das eine noch das andere überhaupt verstehen und erklären können): Steuerhinterziehung fängt nicht im Millionenbereich an, sondern beim alltäglichen Bezahlen und Umgehen des Fiskus. Sicher ist: Eine Pflicht zur digitalen Zahlungsoption wird Schwarzumsätze nicht abschaffen, sie macht sie aber ein Stück unbequemer – und auch das ist ein Argument dafür.
So abgedroschen wie falsch ist auch das Kostenargument. Kartenzahlung sei zu teuer, heißt es gerne – oft von jenen, die nach einem Kartenterminal nur bei der eigenen Hausbank gefragt haben. Gerade so als würden sich Bargeldbestände selbst zählen und als würde Wechselgeld kostenlos vom Himmel fallen und als würden die Tageseinnahmen nachts eigenständig zur Bank spazieren. Natürlich kosten auch digitale Zahlungen Geld und natürlich ist nicht jedes Verfahren für Händler gleichermaßen günstig. Doch die Kostenstrukturen liegen enger beieinander, als viele das glauben.
Wer Kosten als Argument anführt, sollte deshalb wenigstens die ganze Rechnung aufmachen und berücksichtigen, dass die Akzeptanz von bargeldlosen Zahlungen in vielen Fällen auch zusätzliche Umsätze generiert.“
Vernünftige Ausnahmen von einer Kartenannahmeverpflichtung kann es dabei trotzdem geben. Der Förderverein beim Schulfest muss kein Payment-Terminal neben die Kuchentheke stellen und auch der Weihnachtsbaumverkauf braucht nicht zwingend Kartenzahlung (obwohl das in anderen Ländern gar kein Problem darstellt). Aus jenen Sonderfällen darf allerdings nicht wieder die deutsche Spezialdisziplin werden, eine einfache Regel mit Ausnahmen, Übergangsfristen und Sonderwegen so lange zu verwässern, bis am Ende wieder fast alles bleibt wie bisher.
Digitaler Euro könnte das Kleinbetragsproblem lösen
Und bitte auch keine Kartenzahlung „ab zehn Euro“. Wahlfreiheit, die erst nach dem dritten Cappuccino beginnt, ist keine. Interessant ist deshalb eine Idee, die gerade in den europäischen Verhandlungen über den digitalen Euro diskutiert wird. Italien hat vorgeschlagen, bei Digital-Euro-Zahlungen unter zehn Euro die Händlerentgelte komplett entfallen zu lassen. Für Verbraucher sollen die grundlegenden Funktionen des digitalen Euro ohnehin kostenlos sein. Das hätte Charme. Ausgerechnet der digitale Euro, dem Kritiker gerne vorhalten, niemand habe auf ihn gewartet, könnte damit eines der hartnäckigsten Argumente gegen digitales Bezahlen kleiner Beträge erledigen.
Noch ist das nur ein Vorschlag. Aber sollte daraus Realität werden, könnte der digitale Euro plötzlich einen sehr konkreten Nutzen bekommen: eine europäische, überall akzeptierte Bezahlmöglichkeit, bei der der Kaffee für 3,80 Euro für den Händler nicht an der Transaktionsgebühr scheitert. Sicher ist: Klingbeils Vorstoß nimmt niemandem das Bargeld weg, er nimmt Händlern lediglich das Recht, ihren Kunden vorzuschreiben, wie diese ihr Geld loswerden dürfen. Das ist keine Revolution – und doch braucht Deutschland dafür offenbar ein Gesetz.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/250733

Schreiben Sie einen Kommentar